 Xでポスト
この記事の要点
- 申込み準備は本人確認、支払口座、連絡・受取、契約・同意の四領域で確認します。
- 使える本人確認書類、点数、期限、提出方法は発行会社と申込み方法で異なります。
- 氏名・住所・生年月日・口座名義は公的書類や銀行表示と正確に照合します。
- 準備が整っても審査結果、発行、所要時間、利用枠は保証されません。
- 本人確認書類は公式の指定経路だけで提出し、不要な情報を追加送信しません。
- 送信後の訂正は重複申込みをせず、受付番号を用意して発行会社へ相談します。
この記事の前提
この記事は2026年9月20日に確認した日本クレジット協会とJCBなどの公式情報を起点に、カード申込み前の一般的な準備を整理しています。必要書類、口座名義、本人確認、審査、受取、支払条件はカード会社・商品・申込方法で異なるため、申込み先の最新の公式案内と規約を優先してください。
クレジットカードの申込みで必要なものは、カード会社、申込方法、本人確認の方式、申込者の状況によって変わります。「この書類があれば必ず足りる」という全国共通の一覧を作ることはできません。申込み画面に表示された条件と、発行会社の公式案内を確認することが基本です。
準備の中心は、本人確認、正確な氏名・住所・連絡先、支払口座、契約条件の確認です。カードを受け取る住所と本人確認書類の住所が違う場合や、書類の有効期限・記載内容が一致しない場合は、追加確認や手続きのやり直しになる可能性があります。
本人確認書類には写真付きの公的証明書、写真のない書類などの例がありますが、使える書類の種類、発行からの期間、補完書類、オンライン提出の方法は事業者ごとに違います。マイナンバーの扱いなど、書類の不要な情報を送らない注意も必要です。
支払口座は、申込者本人名義を求める、オンライン口座登録に対応する、紙の口座振替依頼書を使うなど、カード会社で手順が分かれます。口座登録が終わる前に利用できるか、初回の支払方法が何かも契約先の案内で確認します。
審査の結果や所要時間は、入力内容、本人確認、カード会社の基準、申込み状況などで変わります。通過を約束するコツや確率を紹介するのではなく、事実を正確に入力し、同意する条件を読める状態に整えることを目標にします。
この記事では、申込ボタンを押す前、本人確認を提出するとき、申込み後に連絡を待つときの三段階で確認します。書類を増やすことより、古い情報や誤入力を残さないこと、提出先が公式であることを重視します。
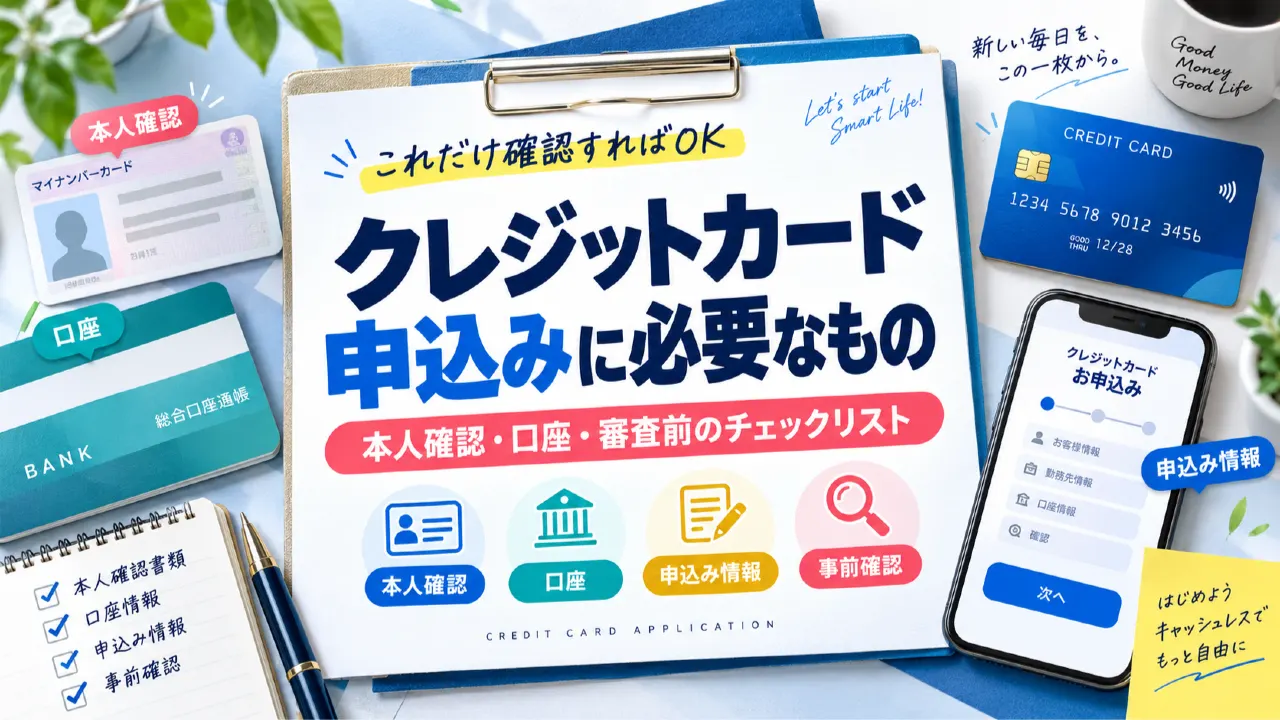
編集部では、チェックリストを「提出物の枚数」ではなく「本人を確認できるか」「支払先を特定できるか」「連絡を受け取れるか」「条件へ同意できるか」の四つに分けます。これなら必要書類が違う申込みでも応用できます。
申込み前にそろえるのは書類だけではなく、本人確認・口座・連絡先・同意内容を確認できる状態
クレジットカードの申込みでは、本人確認書類だけを用意しても、氏名や住所の入力が一致しなければ手続きが止まることがあります。口座名義、電話番号、メール、受取住所、利用規約、支払方式、手数料や年会費などを申込み画面と照合し、提出方法と保存期間をカード会社の公式案内で確認してください。審査結果や発行を保証する手順ではなく、確認漏れを減らすための準備です。
「必要なもの」を本人・口座・連絡・契約に分ける
カード会社の書類一覧をそのまま写すだけでなく、何を確認するための準備かを整理すると、申込み方法が変わっても対応しやすくなります。
| 領域 | 確認する項目 | 不一致が起きる例 | 申込み前の行動 |
|---|---|---|---|
| 本人確認 | 氏名、住所、生年月日、本人確認書類の種類・有効性。 | 旧住所、旧姓、期限切れ、画像の不鮮明さ。 | 公式の対象書類と提出方法を確認する。 |
| 支払口座 | 口座名義、金融機関、登録方式、初回の支払方法。 | カード名義と口座名義の相違、口座登録未完了。 | 口座情報を通帳や公式アプリと照合する。 |
| 連絡・受取 | 電話、メール、住所、本人が受け取れる時間。 | 迷惑メール設定、転居後の住所、共有メール。 | 公式ドメインの連絡を受け取れるようにする。 |
| 契約・同意 | 年会費、支払方式、規約、個人情報、利用条件。 | 無料と思い込む、リボ設定を読まない。 | 申込み画面・規約・同意欄を確認して保存する。 |
申込みに必要な準備を「免許証だけ」と考えると、受取住所や口座登録の段階で止まりやすくなります。反対に、不要な書類を自分で追加して送ると、個人情報を広げることになります。申込み画面が要求する範囲と公式の本人確認案内を照合し、不明な提出物はカード会社へ聞いてから用意してください。
書類の種類より現在の情報と提出方法を見る
写真付き・写真なしという分類だけでは、提出できるか判断できません。住所や有効期限、補完書類、オンライン・郵送の条件を一つずつ見ます。
| 確認点 | 見る内容 | 注意する場面 | 取る対応 |
|---|---|---|---|
| 記載内容 | 氏名、住居、生年月日などが申込み入力と合っているか。 | 引っ越し、改姓、住所表記の省略があるとき。 | 現在の情報を確認し、必要なら公式へ方法を聞く。 |
| 有効性 | 有効期限、発行日、作成からの期間、原本・写しの条件。 | 期限の近い書類、古い住民票などを使うとき。 | 発行会社の期限と提出形態を優先する。 |
| 補完書類 | 住所確認や追加本人確認に必要な書類の有無。 | 写真のない書類や現住所が省略された書類。 | 勝手に送らず、求められる種類と点数を確認する。 |
| 提出経路 | アプリ、Web、郵送、店頭などの受付方法。 | 第三者サイトや非公式メールから提出を求められたとき。 | 公式URLや公式アプリの手続きへ戻る。 |
日本クレジット協会の本人確認案内にも複数の書類例がありますが、そこに掲載された例がすべてのカード会社で同じように使えるとは限りません。申込み先が示す対象、点数、期限、マスキングの指示を優先し、不要な個人番号やカード情報を送らないようにします。
初回請求と案内を受け取れる準備をする
カードが発行されても口座登録や本人確認が完了していなければ、支払方法や案内が想定と違う場合があります。申込み前に確認先を決めます。
| 項目 | 確認する質問 | 用意する資料 | つまずきやすい点 |
|---|---|---|---|
| 口座名義 | 申込者と口座名義は同じか、家族口座は使えるか。 | 通帳・キャッシュカード・銀行アプリの名義表示。 | 名義の表記差や代理登録を自己判断する。 |
| 登録方式 | オンライン登録か書面か、いつ完了するか。 | 金融機関名、支店、口座番号、登録画面。 | 登録途中で閉じて、初回の支払方法を確認しない。 |
| 電話番号 | 本人が受けられる番号か、変更時の更新方法は何か。 | 現在の携帯・固定電話の契約情報。 | 認証や連絡の着信を拒否設定している。 |
| メール・住所 | 審査・発行・支払の案内を受け取れるか。 | 受信設定、現在の住所、公式ドメイン。 | 広告や偽メールを公式連絡と混同する。 |
口座登録は「カードが届く前に必ず終わる」とは限りません。申込み先の案内に、登録完了の通知、書面返送、初回だけ別の支払方法などがないかを確認します。メールを受け取った場合も、リンクを急いで開かず、会員ページや公式アプリで同じ手続きが表示されるかを見てください。
入力の正確さと同意する条件を同時に点検する
最後の確認は、審査結果を良く見せるためではなく、契約情報と本人確認に使われる入力を正しくするために行います。
| 確認欄 | 見る内容 | 誤りの例 | 不明なときの行動 |
|---|---|---|---|
| 基本情報 | 氏名、住所、生年月日、勤務・連絡情報の入力。 | 変換ミス、旧住所、数字の入れ替え。 | 送信前に公的書類と照合する。 |
| 支払条件 | 支払日、支払方式、手数料、年会費の有無。 | 一括と思い込む、条件の小さい文字を見ない。 | 規約・商品概要・公式FAQで確認する。 |
| 同意事項 | 個人情報の利用、規約、案内の受信、追加確認。 | 内容を読まずにチェックだけ進める。 | 理解できない欄を公式窓口へ質問する。 |
| 提出完了 | 受付番号、提出書類、次の連絡、受取方法。 | 完了画面を保存しない、非公式窓口へ再提出する。 | 公式の完了表示と問い合わせ先を保存する。 |
申込み情報の訂正方法は、送信前なら画面で直せても、送信後はカード会社へ連絡する必要がある場合があります。送信後に入力ミスへ気づいたら、新しい申込みを重ねて帳尻を合わせず、受付番号を使って公式窓口へ相談します。審査や発行の結果を予測しようとせず、事実を正確に残すことが重要です。
クレジットカード申込み前後の八つのチェック手順
必要書類を集めることだけでなく、公式経路、入力の一致、口座登録、同意内容、申込み後の記録までを順番に確認します。
申込み先を公式で確認する:カード会社の公式サイトや公式アプリから商品名、申込み条件、本人確認案内を開き、広告リンクだけを入口にしません。
本人確認の条件を読む:使える書類、点数、期限、住所記載、提出方式を確認し、必要なものだけをリストにします。
入力情報を公的書類と照合する:氏名、住所、生年月日、電話番号、メールを現在の情報で確認し、変換ミスや旧情報を修正します。
受取方法と住所を確かめる:カードや本人確認の受取先、本人受取の条件、転居後の住所を公式案内と照らし合わせます。
口座登録を準備する:口座名義、金融機関、支店、登録方式、初回の支払方法を確認し、家族名義の利用を推測しません。
規約と支払条件を読む:年会費、支払方式、手数料、利用条件、個人情報の扱い、同意欄を読んで不明点を残しません。
送信前に受付情報を残す:申込み内容を確認し、送信後は受付番号や公式の次の案内を保存して、重複申込みを避けます。
申込み後の連絡を公式で確認する:メールやSMSを受け取ったら公式アプリ・会員ページでも確認し、追加提出の依頼先が正規かを確かめます。
公式情報を確認する場所
日本クレジット協会は、カード申込みの本人確認で氏名・住居・生年月日などを確認する書類例と、申込会社の方法に合わせる必要を案内しています。 公式案内を確認する
日本クレジット協会のクレジット基礎知識は、カードが契約に基づく後払いであることを学ぶ公式資料です。申込み前に支払条件を読む前提として参照します。 公式案内を確認する
日本クレジット協会の利用案内は、カード到着後の会員規約、利用可能枠、連絡先の確認を紹介しています。申込み後も契約情報を読む流れに反映します。 公式案内を確認する
日本クレジット協会のクレジットクイズは、カード利用と契約の基本を確認する学習資料です。支払方式や本人名義の確認を申込み前の項目として整理します。 公式案内を確認する
日本クレジット協会の不正利用対策ページは、公式窓口や安全な情報管理を確認する資料です。本人確認書類を不要な経路へ送らない注意に反映します。 公式案内を確認する
JCBのカード利用方法は、カード契約後の支払方式や利用条件を確認するJCBの例です。申込み時も支払条件を読んでから同意します。 公式案内を確認する
引っ越しや初めての申込みで確認が増える場面
引っ越し直後にカードを申込む場合、本人確認書類の住所が旧住所のまま、受取先だけ新住所、という組み合わせが起きます。どの住所を申込み情報へ書くか、書類の更新前に申込めるか、補完書類が必要かは会社ごとに違います。自己判断で古い住所を消したり、複数の書類を余分に送ったりせず、公式案内へ確認します。
初めて申込む人は、カードが届けばすぐに口座から自動で支払われると思いがちです。実際には口座登録の完了時期、初回の支払方法、会員ページの開設、本人確認の追加連絡が商品ごとに設定されます。受付番号と「次に何を確認するか」を保存し、届いたメールだけで手続きを完了したと判断しません。
申込み画面に年会費や支払方式の選択が出たとき、入力を急いで同意欄だけを先へ進めないことも準備の一部です。家計で毎月払えるか、通知を受け取れるか、利用明細を確認できるかを考え、意味が分からない条件は送信前に公式窓口へ聞きます。正確な申込みは結果を操作するためでなく、契約を理解するために行います。
書類の撮影では、背景や光の反射を整えることよりも、カード会社が読める状態で、指定された部分以外の情報を見せすぎないことを優先します。送信後は写真を端末の共有アルバムへ残さず、公式の保存・削除案内を確認します。必要なものを正しく出すことと、たくさんの情報を出すことは同じではありません。申込みが止まったときも、非公式の代行や有料サポートへ急いで個人情報を渡さず、まず発行会社へ手続きの状態を照会します。
申込み前に、カードを使う予定の支払先と家計の確認方法も書き出しておくと、発行後の登録漏れを減らせます。通信費やサブスクを移すなら、旧カードの最後の請求、切替完了の通知、口座からの支払いを別々に追います。新しいカードの準備が整ったことと、毎月の支払計画が整ったことは別なので、契約した直後に利用枠いっぱいまで使う判断はしません。
申込み前に守りたい六つの情報管理
本人確認書類の対象、枚数、期限、提出方法は発行会社で異なります。一般的な書類例だけを見て、申込み先の条件を省略しません。
本人確認に不要な個人番号やカード情報を、申込みフォームやメールへ追加で送らないでください。指定された安全な提出経路だけを使います。
氏名・住所・生年月日・口座名義は、事実と一致する内容を入力します。結果を良く見せるために変更・省略するものではありません。
審査の通過、発行、所要時間、利用可能枠を保証する情報はありません。結果や時期はカード会社の判断と案内に従います。
受け取ったメールやSMSから直接情報を送らず、公式アプリや自分で開いた公式サイトで同じ手続きが存在するか確認します。
送信後に誤りへ気づいた場合は重複申込みで修正せず、受付番号を用意して発行会社へ訂正方法を相談します。
よくある質問
Q. 本人確認書類は運転免許証が必ず必要ですか?
A. 必ずではありません。写真付き・写真なしの対象書類、点数、期限、提出方式は発行会社と申込み方法で異なります。申込み先の公式案内で確認してください。
Q. 家族名義の口座を支払口座に登録できますか?
A. カード会社や商品で条件が違うため、一律にできるとはいえません。申込者と口座名義の関係、必要な同意や書類を公式窓口で確認します。
Q. 申込み前に用意すれば発行が早くなりますか?
A. 準備が整っていても審査や本人確認の結果・時期は保証されません。入力と書類の一致、公式提出、受付後の連絡確認を優先してください。
Q. 申込み後に住所の入力ミスへ気づきました。
A. 送信後の訂正方法はカード会社へ確認してください。受付番号を用意し、同じ商品へ新たに申込みを重ねず、公式窓口の指示に従います。
Q. メールで追加書類を送ってよいですか?
A. メールが正規かを確認し、指定されていない経路へ本人確認書類を送らないでください。公式アプリや会員ページから手続きを確認し、発行会社へ相談します。
Q. 申込み時に規約を全部読む必要がありますか?
A. 支払日、手数料、年会費、支払方式、個人情報、解約や利用条件など、契約に関わる項目は確認してください。分からない条件は申込み前に公式窓口へ聞きます。
正確な準備は結果を操作するためでなく、契約を理解して申込むためにある
クレジットカードの申込みに必要なものは、本人確認書類だけではありません。現在の氏名・住所・連絡先、受取方法、支払口座、規約・手数料・支払方式への同意を、発行会社の公式案内と照合する必要があります。写真付き書類や口座登録の例が示されていても、対象・期限・提出方法はカード会社や申込み方法で変わります。審査結果や発行の早さを約束する情報を探すより、事実を正確に入力し、公式の安全な経路で提出し、受付番号と次の連絡を記録してください。送信後に不明点が出た場合は重複申込みで解決せず、カード会社へ相談することが、情報と契約を守るための現実的な流れです。
この記事を読む前に押さえたいこと
クレジットカード申込みに必要なもの|本人確認・口座・審査前のチェックリストで一番大切なポイントは?
申込み前のチェックは、審査結果を推測して入力を調整する作業ではなく、本人・口座・連絡先・契約条件が正確に一致し、公式の提出経路を使える状態にする作業です。
この記事はどんな時に読むと役立ちますか?
初めてカードを申込むとき、本人確認書類の選択に迷うとき、引っ越しや改姓後に申込むとき、口座登録や追加書類の案内を受け取ったときに役立ちます。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- クレジットカードお申込みの際の本人確認について 一般社団法人日本クレジット協会 / 2026-09-20 本人確認書類の例と申込会社の方法を確認。
- クレジットの基礎知識 一般社団法人日本クレジット協会 / 2026-09-20 クレジット契約と支払いの基本を確認。
- クレジットのつかい方 一般社団法人日本クレジット協会 / 2026-09-20 会員規約・利用可能枠・カード情報の確認を確認。
- クレカの正しい知識 腕試しクイズ 一般社団法人日本クレジット協会 / 2026-09-20 カード利用と契約の学習資料を確認。
- 守ろうクレカ 防ごう不正利用 一般社団法人日本クレジット協会 / 2026-09-20 公式窓口と安全な情報管理を確認。
- クレジットカードの使い方 株式会社ジェーシービー / 2026-09-20 JCBの支払方式と利用条件の例。