資産形成を始める前に整えたい家計と現金のバランス
資産形成前に、預金残高から支払待ち・近い支出・緊急用を分ける方法を解説。現金200万円と260万円の架空例で、投資を検討できる残額と毎月の積立余力を別々に確認します。

Category
Guide
お金の記事カテゴリとは、家計、貯金、節約、投資、副業、税金、保険など、生活に関わるお金の判断をテーマ別に整理した記事群です。
Recommended
資産形成前に、預金残高から支払待ち・近い支出・緊急用を分ける方法を解説。現金200万円と260万円の架空例で、投資を検討できる残額と毎月の積立余力を別々に確認します。
30代の教育費・住宅費・資産形成を、必要時期と不足額から同じ月次予算へ整理。架空の月7万円配分と収入減の例で、近い支出を投資利益頼みにしない準備方法を解説します。
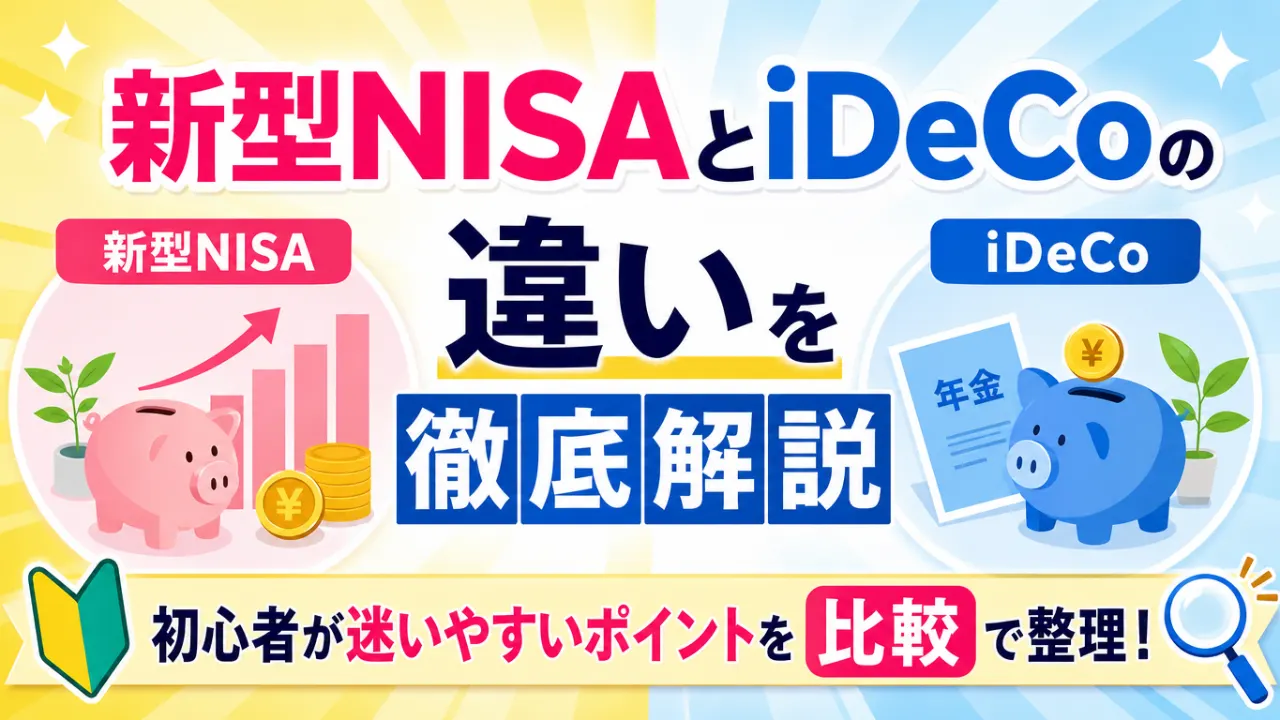
新型NISAとiDeCoはどちらも資産形成に役立つ制度ですが、使い方や向いている人は同じではありません。非課税の仕組み、引き出しやすさ、節税効果、選び方の順番まで、初心者向けに比較表つきでわかりやすく整理します。
長期投資の継続ルールは、積立額より先に「生活費・予定支出を現金で残す条件」と「収入減なら減額する条件」を決めることです。相場の下落を家計の資金不足と同じ問題として扱わないようにします。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式の確認先も掲載。
20代から資産形成を始めるときは、商品選びより先に積立額の決め方が重要です。手取り、生活防衛資金、将来支出、無理なく続く金額を基準に考えます。
40代から資産形成を見直すときは、教育費、住宅ローン、老後資金、生活防衛資金を同時に考える必要があります。焦らず優先順位を決める方法を解説します。
資産形成の目標金額は、大きな数字を先に決めるより、使う時期・目的・毎月の家計から逆算するほうが続けやすくなります。焦って無理な運用や積立額を選ばないための考え方と手順を、具体例つきで整理します。
資産形成では、すべてのお金を同じ場所に置かず、使う時期と目的で分けることが重要です。生活費、予備費、長期資金の分け方を解説します。
資産形成を始めたいときに迷いやすいのが、生活防衛資金と投資資金の分け方です。いくら残し、どこから投資に回すのかを、家計の状況別にわかりやすく整理します。
新NISAで積立を始めたものの、「ほったらかし投資だけで十分なのか」と迷う人向けに、FIRE達成者の考え方をヒントに資産形成の基本、生活防衛費、入金力、出口戦略まで判断しやすく整理します。
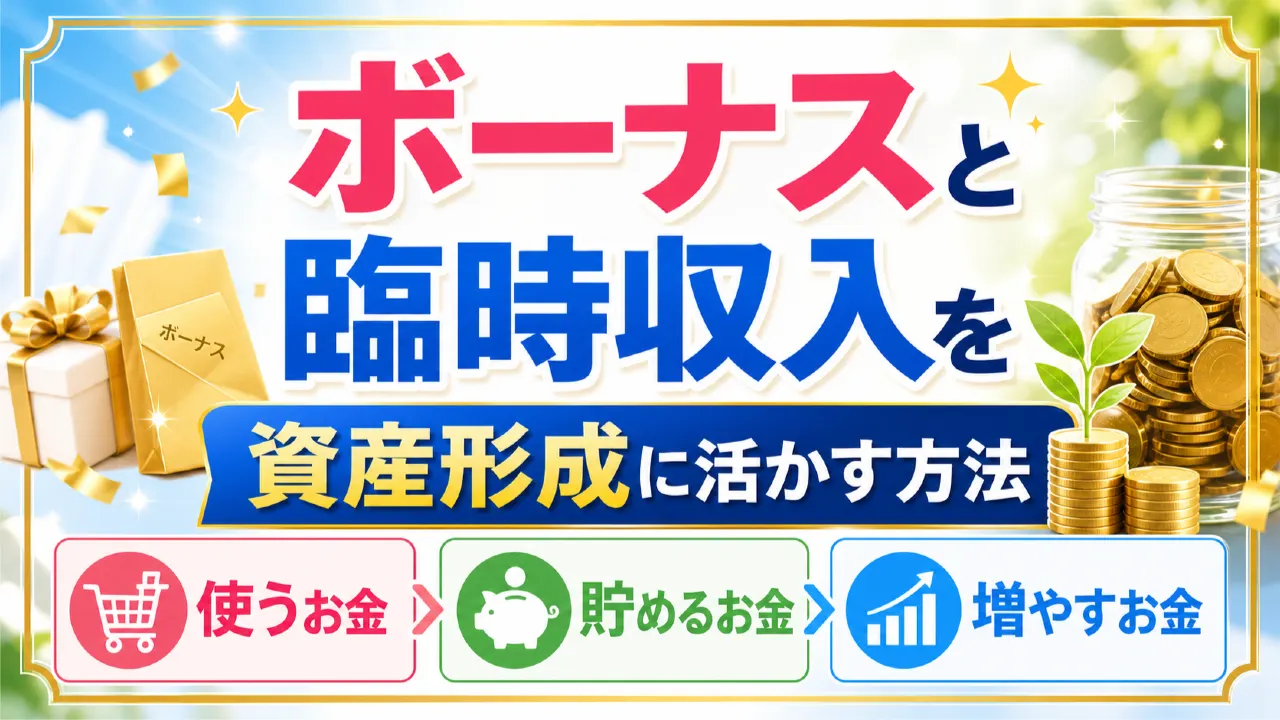
ボーナスや臨時収入を何となく使い切らないために、使うお金・貯めるお金・増やすお金へ分ける考え方を解説。生活防衛資金、近い将来の支出、NISAを含む長期投資まで、家計に合わせた配分ルールを具体例つきで紹介します。
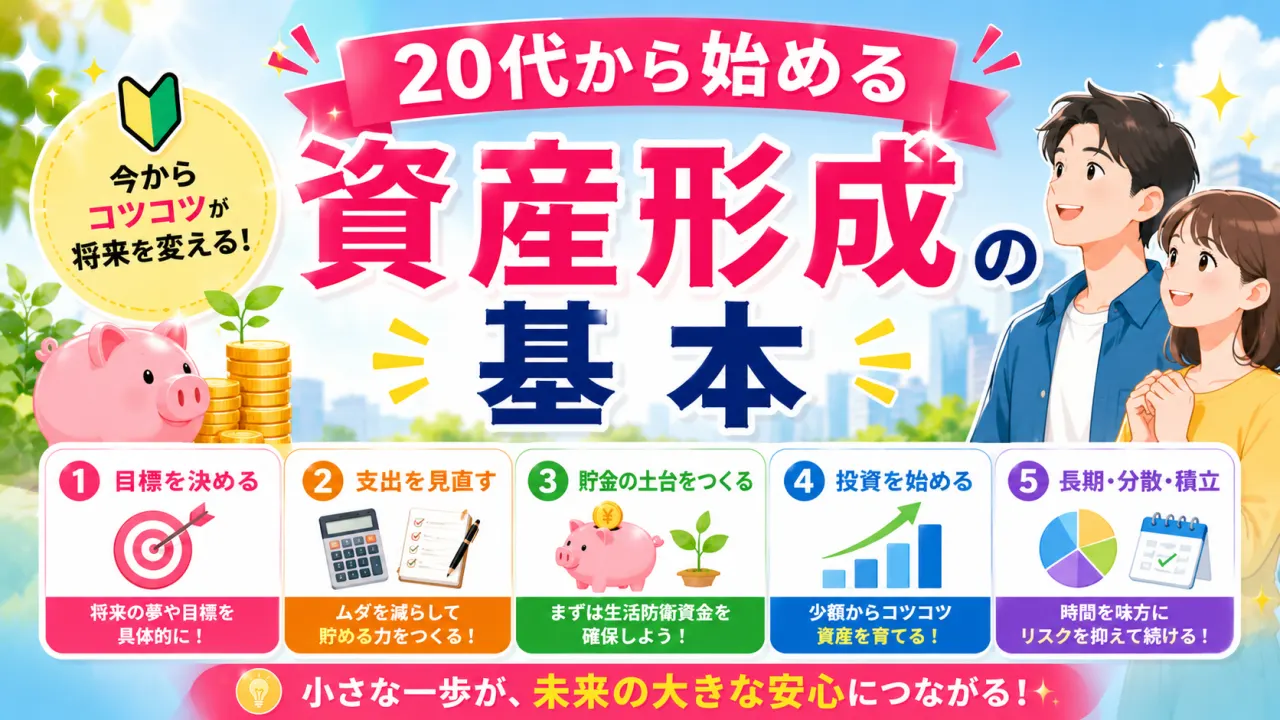
20代の資産形成を、支払管理、緊急資金、近い予定、長期投資の順で整理。手取り22万円の架空家計と2年後の目標資金の計算から、無理なく始める配分と確認手順を解説します。
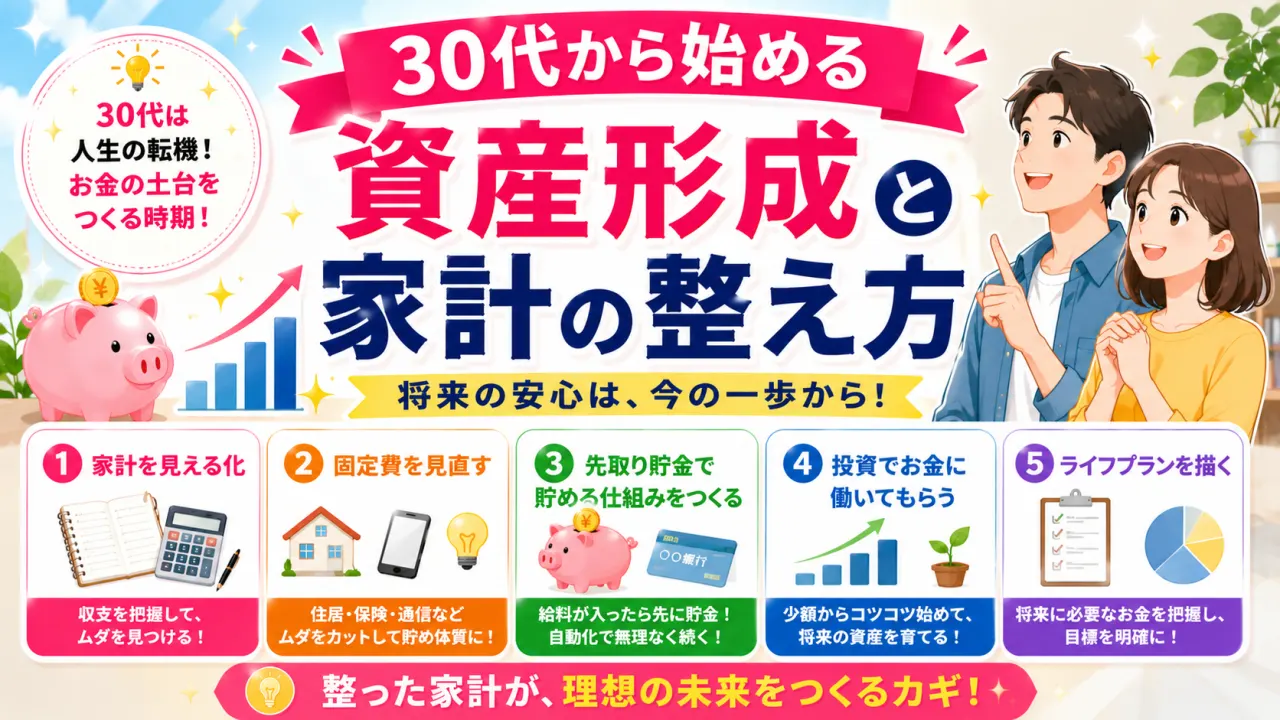
30代の資産形成を、生活イベントの時期と資金配分から整理。教育・住居・働き方等の予定表と月5万円の余裕を分ける架空例で、目標が重なる家計の優先順位と見直し方を解説します。
最初は基礎知識の記事を読み、次に自分の悩みに近いトピックの記事へ進むと判断しやすくなります。
一般的な情報として参考にし、税金、保険、投資、法律に関わる判断は最新情報や専門家の確認も組み合わせてください。