赤字家計を立て直すときに最初に確認したいこと
赤字家計の原因を、通常支出・年払い・入出金の時差に分けて確認。手取り24万円の架空例で、削減後も残る不足と早めに相談すべき状況を整理します。

Category
Guide
金融知識カテゴリとは、収入、支出、貯金、固定費、生活防衛資金など、日々の判断に必要な土台となる知識を整理したカテゴリです。
Sub categories
Recommended
赤字家計の原因を、通常支出・年払い・入出金の時差に分けて確認。手取り24万円の架空例で、削減後も残る不足と早めに相談すべき状況を整理します。
収入減や急な支出でお金が足りないとき、残高だけでなく入金日と支払日を確認。30日資金繰りの架空例、支払い相談に必要な資料、判断を急がないための手順を解説します。
食費を下げる買物ルールを、在庫確認・使う量・予算・買った後の記録から解説。大容量と小容量の架空の単価比較、28日間の予算例で、安さより使い切れる量を選ぶ方法を整理します。
サブスク整理はアプリの削除ではなく、契約と請求元の確認から。月額・年額・利用回数を比べる架空例、データ退避、解約完了と請求の点検手順を紹介します。
家族の節約を続けるため、共有する支出と個人に任せる支出を分ける方法を解説。定額・折半・収入比の架空比較、予算超過時の対応、15分の話し合いの進め方を整理します。
光熱費は請求額の増減だけで判断せず、検針日数・使用量・料金条件を分けて確認します。まず健康を損なわない使い方を一つ試し、契約切替は自宅の使用パターンで比較してからです。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式情報の確認先も掲載しています。
毎月見るのは「年払いも含めた収支」「使途が決まった分を除く現金」「自動で出る固定費」です。口座間の振替やカード引落しを消費と二重に数えないことが、数字を役立てる前提になります。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式の確認先も掲載。
転職・独立の備えは月数だけで決めず、退職後の支払日と確実な入金日を並べ、最も残高が減る時点でも生活費を払えるかで確認します。事業の運転資金は生活防衛資金と別枠です。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式情報の確認先も掲載しています。
キャッシュレス決済の利用履歴は、家計簿をゼロから細かくつけなくても支出を見える化しやすい方法です。ただし、現金支出や二重計上、締め日のズレなど落とし穴もあります。使い方のコツと確認ポイントを生活目線で整理します。
固定費と変動費の違いを理解すると、家計改善の順番が見えやすくなります。毎月の契約費と日々の支出を分け、節約疲れを防ぎながら改善する方法を解説します。
節約を我慢だけで続けると疲れやすくなります。通信費、保険、サブスク、住居費など固定費を無理なく見直す順番と判断基準を解説します。
家計管理を始める前に知っておきたい固定費、変動費、特別費、生活防衛資金、手取りなどの基本用語を、実際の家計改善に使える形で整理します。
お金の不安は、収入が少ないことだけでなく、家計の全体像が見えていないことでも大きくなります。最初に見える化したい7項目と、ありがちな失敗から立て直す具体的な手順を、生活に近い例でわかりやすく整理します。
節約しているのにしんどい、続かない。そんなときは、やめたほうが家計にプラスになる節約があります。無理な我慢を手放し、月単位・年単位で続く節約に切り替える考え方と実践手順を具体例つきで解説します。
収入が増えない時期でも貯金を続けるコツは、月末の残りではなく給料日に先に分けることです。先取り貯金の金額の決め方、口座の分け方、失敗しにくい運用例まで、生活に落とし込んで整理します。
一人暮らしの節約は、気合いよりも続く仕組み作りが大切です。固定費・食費・日用品・家計管理のルーティンを整え、無理なくお金を残す方法を具体例つきでわかりやすく解説します。
お金の基礎知識は難しい投資用語から始める必要はありません。収支、貯金、生活防衛資金、固定費、制度確認の基本を順番に整理します。
節約は毎日の我慢だけで続けるものではありません。週末に固定費、変動費、買い物ルールを見直し、無理なく支出を下げる手順を解説します。
60代からの生活防衛費は、年金収入、医療費、住まい、介護、資産の取り崩しとあわせて考える必要があります。現金管理の考え方を解説します。
50代の生活防衛費は、老後資金、住宅ローン、医療費、親の介護とあわせて現金の持ち方を見直す時期です。準備額と管理方法を解説します。
40代の生活防衛費は、教育費、住宅ローン、親の支援、自分の健康リスクを含めて考える必要があります。優先順位と準備手順を解説します。
予算配分は「収入」ではなく「手取り」から考えるのが基本です。固定費・生活費・貯蓄の目安、家族構成別の考え方、見直し手順まで、無理なく続けやすい家計管理の方法をわかりやすく整理します。
30代の生活防衛費は、家族構成や住宅費で必要額が大きく変わります。結婚、出産、住宅ローン、転職をふまえた準備方法を解説します。
20代が生活防衛費を準備する考え方を解説。新社会人、一人暮らし、転職前後で見たい支出、最初の目標額、貯め方を整理します。
物価高で家計が苦しいときは、我慢だけの節約よりも固定費と変動費を分けて整えるのが近道です。続けやすい週次・月次ルーティン、やめる節約の判断基準、家族と共有するコツまで具体的に解説します。
家計の予備費は、医療費、家電故障、冠婚葬祭、急な交通費などに備えるための小さな余白です。生活防衛資金との違いや、毎月の予算への組み込み方を解説します。
食費は家計の中でも変動しやすい支出です。買い物リスト、週予算、冷蔵庫チェック、外食費の分け方を整えることで、無理なく管理しやすくなります。
2026年の銀行口座選びを、金利の高さや経済圏の印象だけで判断しないために解説。PayPay銀行・楽天銀行・旧住信SBIネット銀行・あおぞら銀行BANKのATMと振込の条件を公式情報で比較します。無料回数の適用月、アプリとカードの違い、同じ利用回数の手数料試算、給与や引落しを移す際の注意点まで確認できます。
キャッシュレス決済は便利な一方で、使った実感が薄くなりがちです。通知、予算枠、支払い日、利用明細を整えて、使いすぎを防ぐ家計管理の方法を解説します。
SoftBank・Y!mobileの2026年の料金改定を公式情報で確認。シンプル2の月330円増と改定後料金、シンプル3との改定日の違い、追加通信サービスの条件、家族回線の年間負担を解説します。
夫婦や同棲カップルの家計管理では、共有口座、支払い分担、貯金ルールを先に決めるとトラブルを減らしやすくなります。収入差がある場合の考え方も整理します。
家計管理は毎日完璧に続けるより、週1回の短い見直しを習慣にするほうが続きやすい場合があります。支出確認、予算調整、固定費の見直しを30分で進める手順を解説します。
格安SIMのおすすめを料金の印象だけで決めず、8サービスの通常料金・データ容量・通話条件を公式情報で比較。1回線・割引なしの前提、30日と月額の違い、初年度の総額、エリアと端末確認、MNPの手順まで整理します。期間限定特典と通常価格を分け、スマホ代を無理なく見直したい初心者が自分の使い方で候補を選べる解説です。
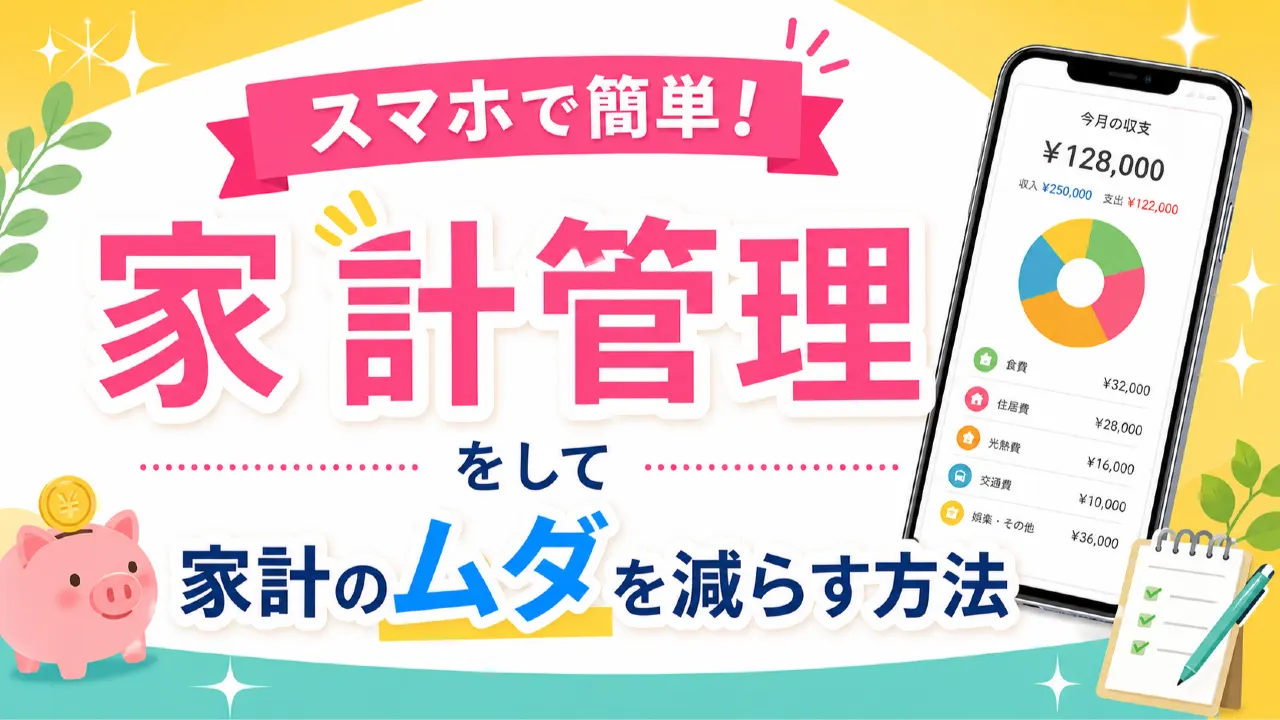
家計管理は、細かい我慢よりも「見える化」が第一歩です。スマホを使えば、支出の把握、固定費の見直し、予算管理まで無理なく続けやすくなります。家計のムダを減らす具体的な手順やアプリ選びの考え方をわかりやすく解説します。
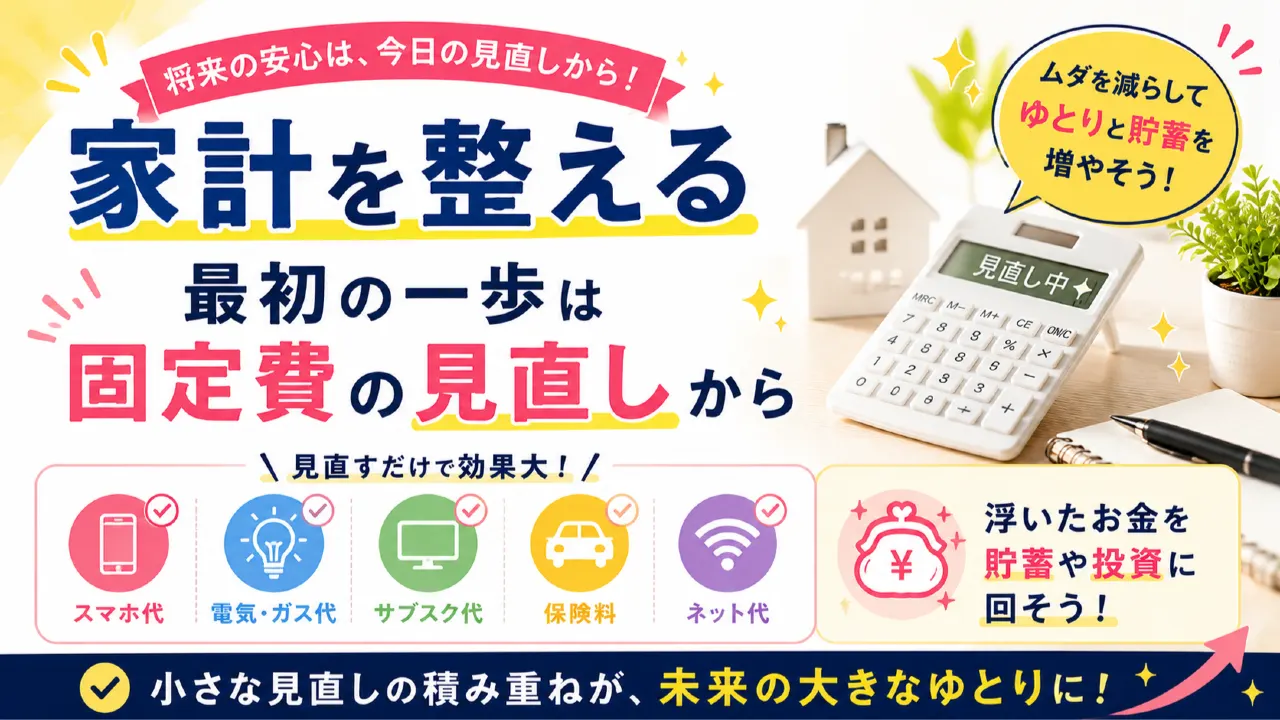
通信費、保険、サブスクを一度棚卸しして、無理なく毎月の支出を軽くするための実践ガイド。
お金の不安を減らす最初の行動を、支払期限、預金、手取り、通常支出、年払いの整理から解説。30日間の資金繰りの記入例と7日間の確認手順、相談先へ持参する情報をまとめます。
生活防衛資金はいくら必要?最低生活費と備える期間から計算し、一人暮らし・家族・フリーランスの判断材料を整理。3・6・12か月の仮定例、目的別貯金の除外、不足額と積立計画、保管先の確認まで解説します。
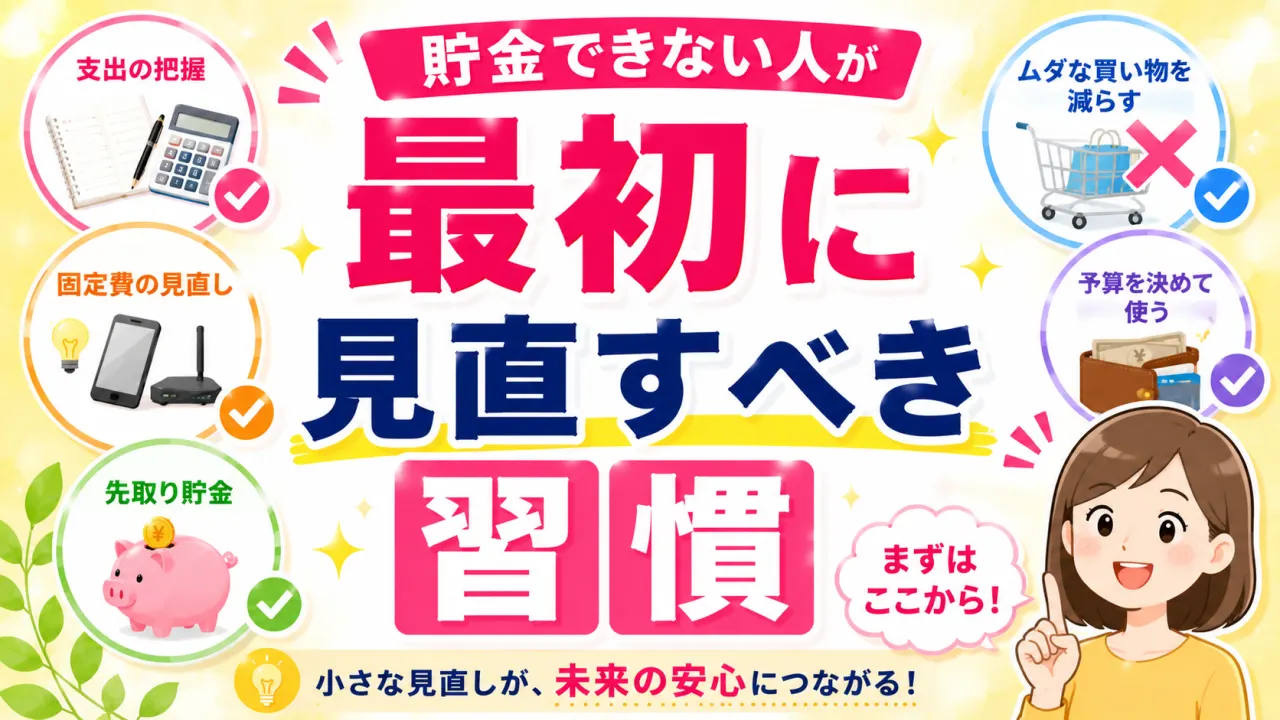
貯金できない原因を、請求の把握漏れ、年払い、先送り、ついで買い等から点検。支出を責めずに行動を一つ選び、2週間の記録と架空の月6000円の例で効果を確認する方法を解説します。
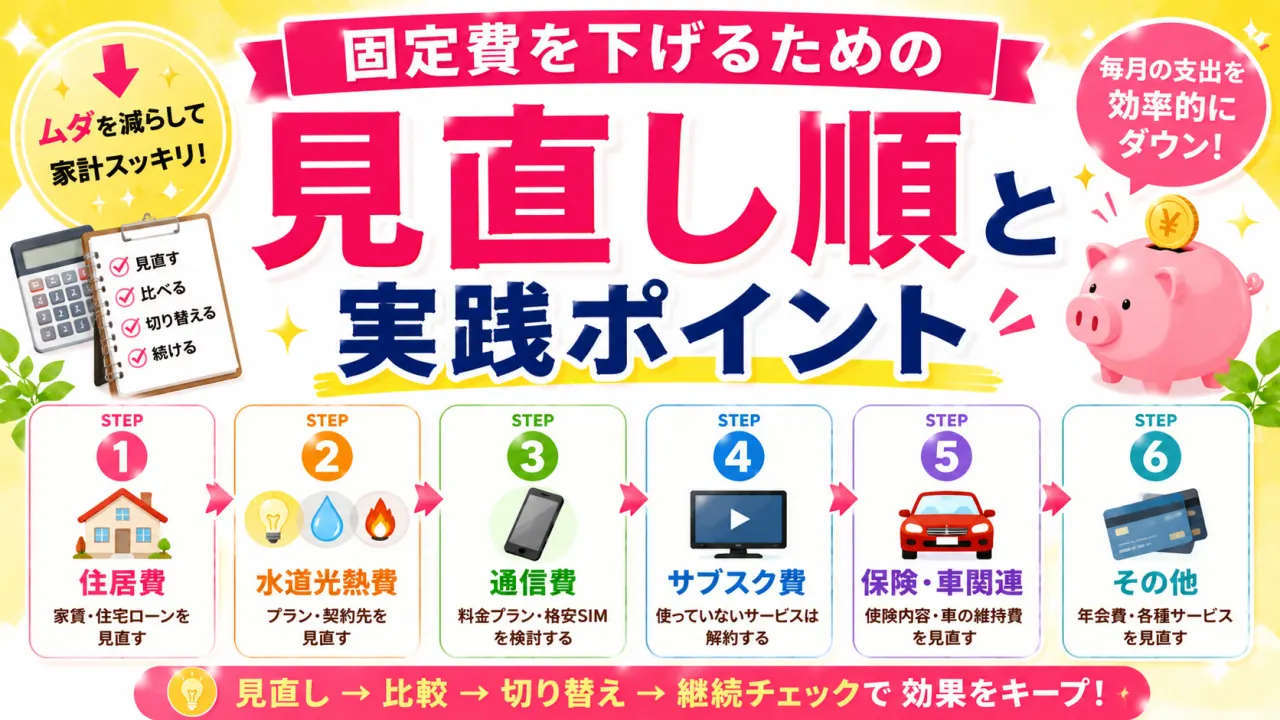
固定費を下げる見直し順を、利用実態、削減額、変更費用、生活への影響から解説。通信・契約サービス・保険・住居の確認点、初年度の節約額と回収期間の架空計算をまとめます。
家計簿を続けるための記録項目、紙・表計算・アプリの選び方、カードやチャージの二重計上を防ぐ方法を解説。架空の取引記入例と週1回の照合手順で、支出と現金残高を分けて管理します。
手取りが少ない家計で貯金する方法を、必要支出と年払いの計算から解説。手取り15万円の架空予算、月2000円を残す例、赤字時の契約・収入・公的相談の確認順をまとめます。
一人暮らしのお金管理を、支払口座、月の生活費、更新料等の年払い、収入が止まった場合の備えに分けて解説。手取り23万円の架空予算と年間支出メモで、最初に整える順序を示します。
夫婦・同棲カップルのお金管理を、折半・収入比・定額の比較から解説。手取り23万円と17万円の架空例で共有費の負担と精算を計算し、口座名義や記録、収入変動時の話し合いを整理します。
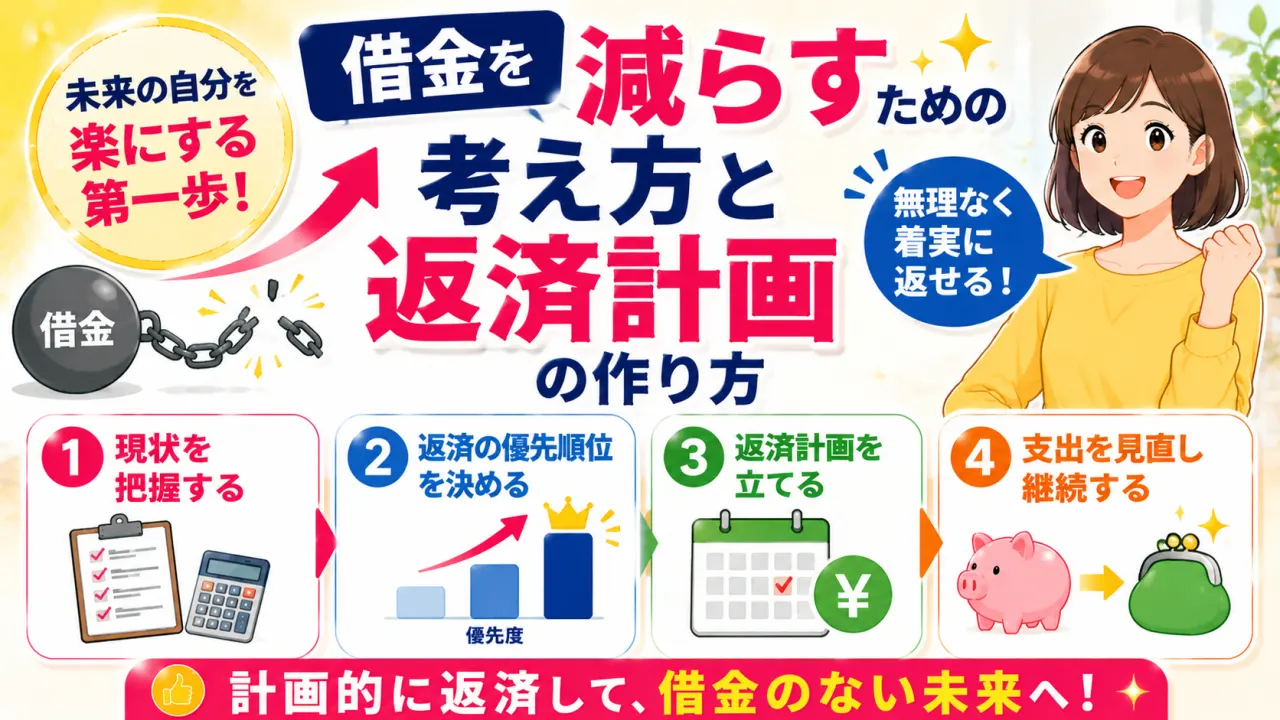
借金を減らすには、やみくもに節約するより「返済の順番」と「家計の守り方」を同時に整えることが大切です。明細の見方、優先順位の決め方、相談先の選び方まで、生活に落とし込んで整理します。
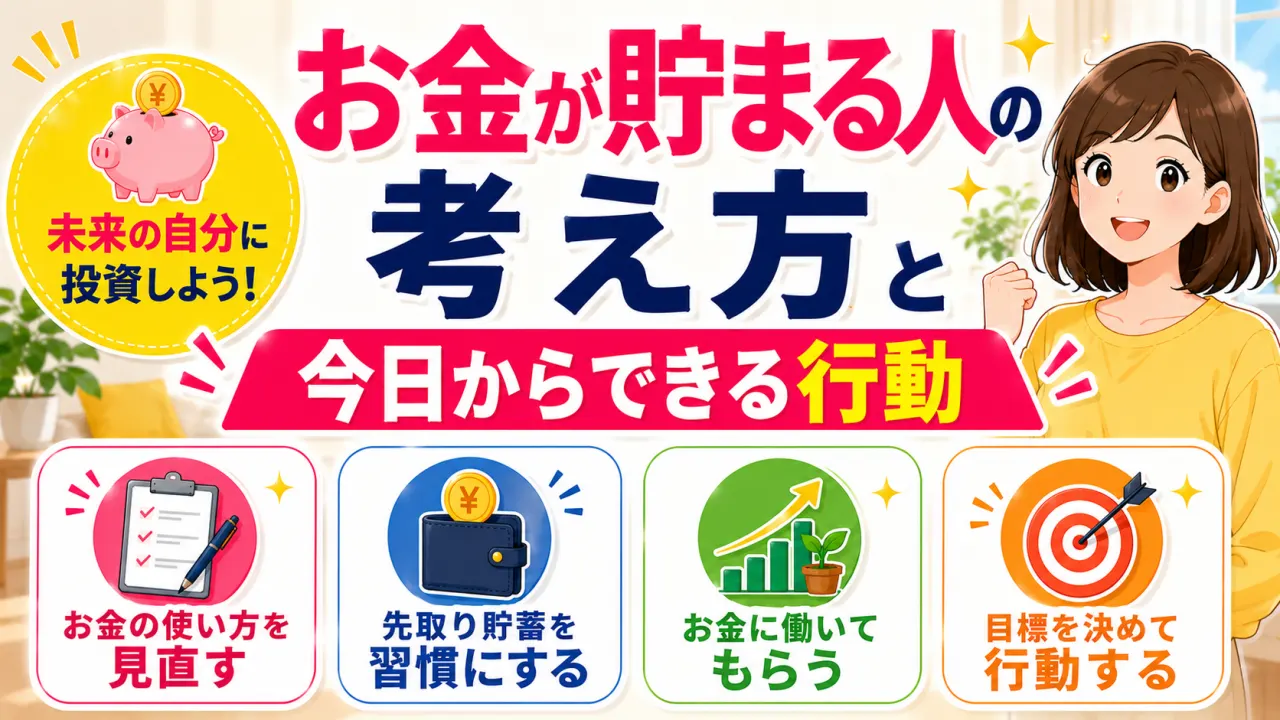
お金が貯まる人は、収入の多さよりも「何に使うかを先に決める」習慣を持っています。家計の見える化、先取り、固定費の見直しを軸に、今日から続けやすい行動へ落とし込む考え方を具体例つきで整理します。
最初は家計の見える化と生活防衛資金の記事を読み、次に貯金や節約へ進むと判断しやすくなります。
近く使うお金、生活防衛資金、毎月の黒字額を先に確認すると、無理のない判断につながります。