資産形成を始める前に整えたい家計と現金のバランス
資産形成前に、預金残高から支払待ち・近い支出・緊急用を分ける方法を解説。現金200万円と260万円の架空例で、投資を検討できる残額と毎月の積立余力を別々に確認します。

Category
Guide
投資カテゴリとは、預金、投資、年金制度などを組み合わせ、将来必要なお金を計画的に準備する記事群です。
Sub categories
Recommended
資産形成前に、預金残高から支払待ち・近い支出・緊急用を分ける方法を解説。現金200万円と260万円の架空例で、投資を検討できる残額と毎月の積立余力を別々に確認します。
30代の教育費・住宅費・資産形成を、必要時期と不足額から同じ月次予算へ整理。架空の月7万円配分と収入減の例で、近い支出を投資利益頼みにしない準備方法を解説します。
老後資金と生活防衛資金の違いを、使う理由・時期・取り崩し方で解説。預金300万円の架空の配分例から、予定支出と緊急用資金を重ねて数えない管理方法を紹介します。
新型NISAとiDeCoはどちらも資産形成に役立つ制度ですが、使い方や向いている人は同じではありません。非課税の仕組み、引き出しやすさ、節税効果、選び方の順番まで、初心者向けに比較表つきでわかりやすく整理します。
退職金は支給見込の額面ではなく、税等を確認した手取りから配分します。生活費の不足、予定支出、緊急資金を切り分けた後に、残額と使う時期を基準に運用を検討します。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式情報の確認先も掲載しています。
長期投資の継続ルールは、積立額より先に「生活費・予定支出を現金で残す条件」と「収入減なら減額する条件」を決めることです。相場の下落を家計の資金不足と同じ問題として扱わないようにします。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式の確認先も掲載。
20代から資産形成を始めるときは、商品選びより先に積立額の決め方が重要です。手取り、生活防衛資金、将来支出、無理なく続く金額を基準に考えます。
40代から資産形成を見直すときは、教育費、住宅ローン、老後資金、生活防衛資金を同時に考える必要があります。焦らず優先順位を決める方法を解説します。
年金だけで暮らせるか不安なときは、平均額ではなく自分の支出項目を確認することが大切です。住居費、医療費、税金、食費など老後の家計で見落としやすい項目を整理します。
資産形成の目標金額は、大きな数字を先に決めるより、使う時期・目的・毎月の家計から逆算するほうが続けやすくなります。焦って無理な運用や積立額を選ばないための考え方と手順を、具体例つきで整理します。
老後資金は一律の金額ではなく、退職後の生活費と年金などの収入差から考えるのが基本です。住まい、働き方、医療費も踏まえ、自分の家計で必要額を試算する手順を具体例つきで整理します。
50代から老後資金を見直すなら、いきなり投資額を増やす前に、生活費・年金見込み・退職時期・貯蓄の使い道を整理することが大切です。優先順位の付け方と具体的な確認手順を、家計目線でわかりやすく解説します。
資産形成では、すべてのお金を同じ場所に置かず、使う時期と目的で分けることが重要です。生活費、予備費、長期資金の分け方を解説します。
老後資金は平均額だけで判断せず、自分の生活費、年金見込み、住まい、医療や介護の備えから考えることが重要です。家計から見直す手順を解説します。
資産形成を始めたいときに迷いやすいのが、生活防衛資金と投資資金の分け方です。いくら残し、どこから投資に回すのかを、家計の状況別にわかりやすく整理します。
新NISAで積立を始めたものの、「ほったらかし投資だけで十分なのか」と迷う人向けに、FIRE達成者の考え方をヒントに資産形成の基本、生活防衛費、入金力、出口戦略まで判断しやすく整理します。
iDeCoは老後資金づくりに役立つ制度ですが、節税だけで決めると後悔することもあります。60歳まで引き出せない点や手数料、受取時の税金、向いている人・向いていない人を整理し、始める前の確認ポイントをわかりやすく解説します。
ボーナスや臨時収入を何となく使い切らないために、使うお金・貯めるお金・増やすお金へ分ける考え方を解説。生活防衛資金、近い将来の支出、NISAを含む長期投資まで、家計に合わせた配分ルールを具体例つきで紹介します。
NISAとiDeCoはどっちを先に始める?引き出し、税制、費用、使う目的の違いを比較。教育費・老後資金・収入が不安定な家計の判断例と、月3万円の仮定配分、併用時の確認点を初心者向けに解説します。
少額投資をいくらから始めるか、最低購入額と家計の適額を分けて解説。手取りと通常支出、年払いの備えから月の余裕を計算し、月3000円・5000円・1万円の負担や開始を待つ条件を比較します。
投資で暴落が不安なときに、生活資金、使う時期、投資対象、購入設定を確認する順序を整理。25%下落と回復率の違い、継続・減額・停止・売却を検討する条件を仮定例で解説します。
分散投資を、資産・地域・時間の違いと保有商品の重複から解説。株式・債券・預金を組み合わせる架空の値下がり例で、リスク低減の考え方と分散しても残る損失リスクを整理します。
投資信託の選び方を、投資対象・運用方針・費用・リスク・資料の順で整理。架空の2商品の費用比較と目論見書の確認例を使い、ランキングや直近の成績だけで選ばない手順を解説します。
目的、積立額、商品選びの軸を先に決めて、投資を生活に無理なく組み込むための基本。
20代の資産形成を、支払管理、緊急資金、近い予定、長期投資の順で整理。手取り22万円の架空家計と2年後の目標資金の計算から、無理なく始める配分と確認手順を解説します。
30代の資産形成を、生活イベントの時期と資金配分から整理。教育・住居・働き方等の予定表と月5万円の余裕を分ける架空例で、目標が重なる家計の優先順位と見直し方を解説します。
NISAとは何をする制度?つみたて投資枠・成長投資枠、年間上限と保有限度額を初心者向けに整理。月5000円・1万円等の仮定例、売却後の枠、元本割れ、口座開設から積立までの確認手順を解説します。
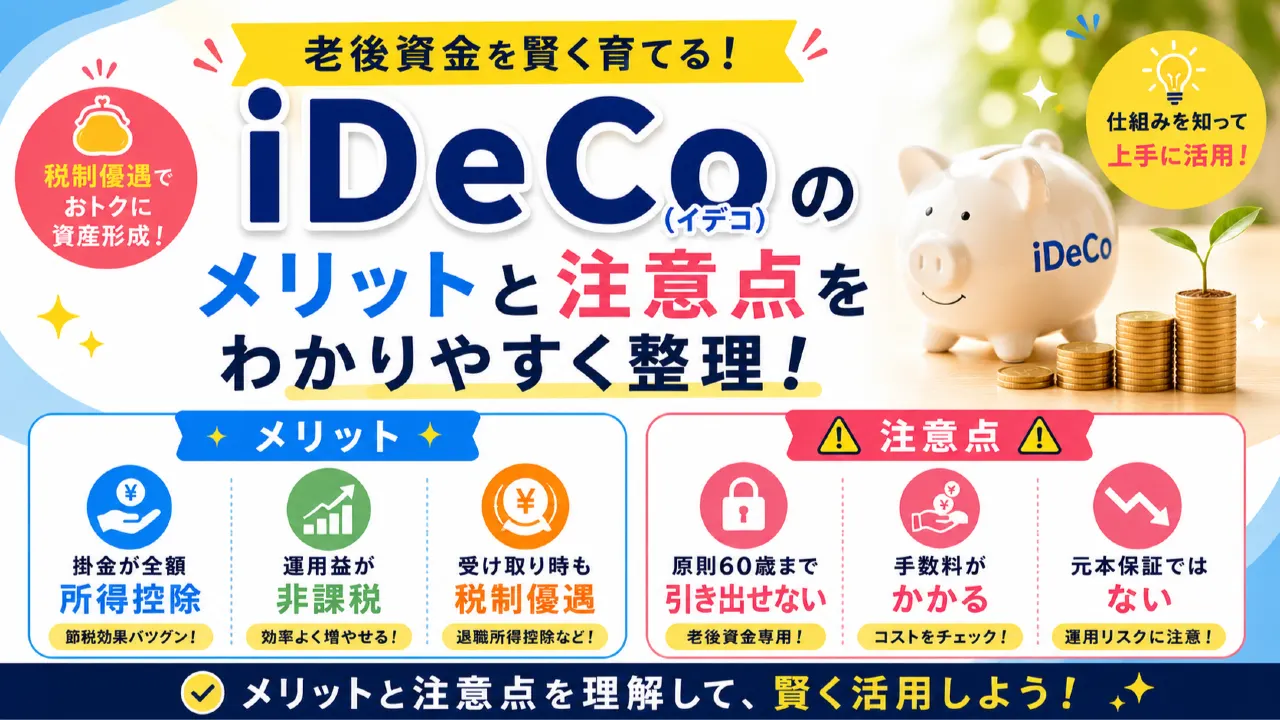
iDeCoは本当にお得?掛金控除と受取時の税扱い、加入区分ごとの上限、引き出し制限、手数料を初心者向けに整理。家計と勤務先で確認する項目、申込手順、2026年12月・2027年の変更を分けて解説します。
投資初心者が避けたい失敗を、生活費の投入、集中、借入れ、理解しない商品、SNS勧誘、感情的な売買に分けて解説。損失の仮定例と購入前チェックで、具体的な回避行動を整理します。
インデックス投資とは、指数に連動する成果を目指す運用方法です。アクティブ運用・投資信託・ETF・NISAとの違い、分散の限界、費用の見方を初心者向けに解説。100万円の費用比較と30%下落の仮定例で、始める前の確認事項を整理します。
積立投資の始め方を、商品と口座の確認、積立額・引落方法・日付の設定、初回買付け、変更・停止まで順に解説。月6000円の仮定例と確認メモで、無理なく続ける設定方法を整理します。
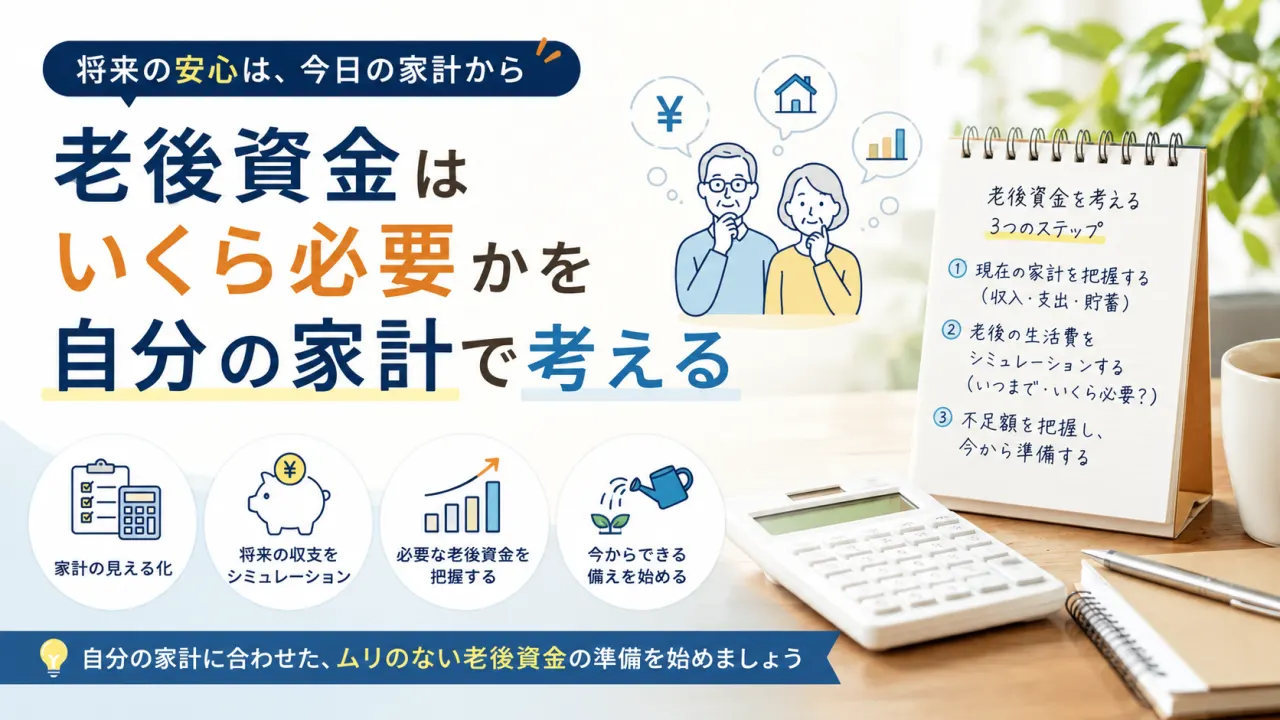
老後資金はいくら必要かを、年金の手取り見込、生活費、期間、まとまった支出、準備済み資産から計算。月4万円不足する架空家計と20・25・30年の比較で、自分の不足額を見積もります。
生活防衛資金と近く使うお金を分け、余裕資金の範囲で制度や商品を比較します。
目的や資金の使う時期によって向き不向きがあります。最新制度と個別条件を確認してください。