年末調整で見落としやすい控除と確認ポイント
年末調整の控除漏れを、家族の所得見込み・保険料等の証明・住宅ローン・別途申告の四つから確認。令和8年分の公式資料と、提出状況のチェック表を案内します。

Category
Guide
制度カテゴリとは、税金、保険、公的支援、ライフイベント費用など、生活の変化に備えて確認する記事群です。
Sub categories
Recommended
年末調整の控除漏れを、家族の所得見込み・保険料等の証明・住宅ローン・別途申告の四つから確認。令和8年分の公式資料と、提出状況のチェック表を案内します。
保険を見直す前に、高額療養費・傷病手当金・遺族年金等の確認先を整理。医療費の負担と休業中の生活費を分け、公的保障で賄えない費用や入金待ちを点検します。
住宅購入の頭金は何割という目安だけでなく、諸費用・残す現金・入居後の住居費で判断。架空の資金配分と収入減の例から、購入前に確認する見積項目を整理します。
生命保険の保障額を年収倍率ではなく、遺族の生活費・教育費・公的保障・使える預金から整理。架空の二期間計算と資料確認表で、不足額と既契約の重複を確認します。
医療保険は、公的保障を確認した後に「治療の自己負担」「制度対象外の費用」「収入減」「給付までの立替」を分け、その不足を貯金で賄えるかで検討します。入院日額だけで必要性は決まりません。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式の確認先も掲載。
教育費は子の年齢だけでなく「最初の支払期限」から逆算します。入学前の納付金、入学後の生活費、支援の振込時期を別に置き、手元に必要な現金の不足を確認するのが第一歩です。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式情報の確認先も掲載しています。
会社員は「今年の所得税」と「前年の所得を基にする住民税」を分け、給与明細・源泉徴収票・税額決定通知書を照合します。手取りの増減は税金だけでなく社会保険料や支給額の変化も確認してください。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式の確認先も掲載。
保険更新では、必要な保障、更新後の保険料総額、今の契約を失う不利益を同じ資料で比較します。乗り換えは新契約の成立だけでなく、責任開始日や対象外条件も確認してから判断します。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式の確認先も掲載。
副業を始めたら、売上だけでなく税金の基本も早めに確認することが大切です。所得区分、経費、確定申告、住民税、記録の残し方を初心者向けに解説します。
保険料が家計を圧迫しているときは、解約から入るのではなく、保障内容、公的保障、貯金、必要保障額を順番に確認することが重要です。家計を守りながら見直す手順を解説します。
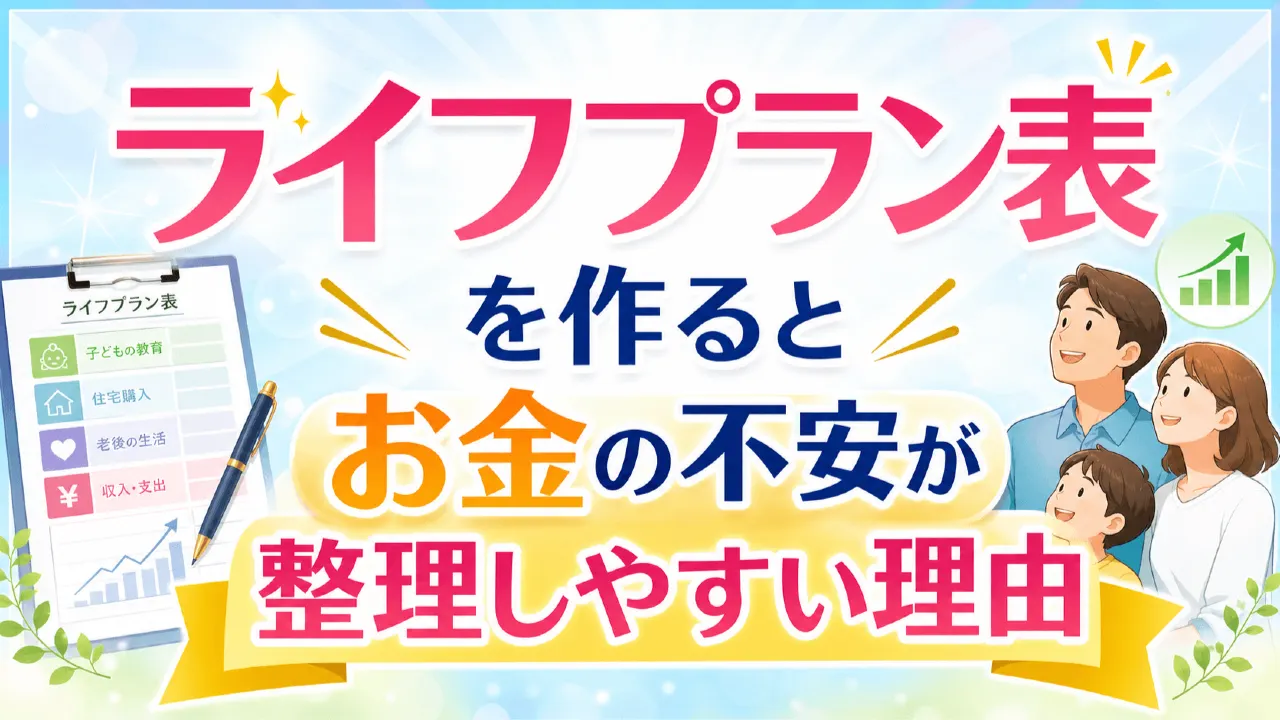
ライフプラン表は将来のお金の不安を、年齢、イベント、支出、貯金残高に分けて見える化する道具です。教育費や住宅費、老後資金を一枚で整理する考え方を解説します。
結婚前のお金の話は気まずく感じがちですが、後回しにすると家計や価値観のズレが表面化しやすくなります。口座、生活費、貯金、保険、親族イベント費まで、話し合う順番と決め方を具体例つきで整理します。
老後の医療費や介護費は、金額を正確に当てるより、家計に受け止める余白を作ることが大切です。必要な備えの考え方、貯め方、保険や公的制度の確認ポイント、実践手順を家計目線で整理します。
住民税が急に高く見えても、すぐに誤りとは限りません。通知書の所得・控除・税額控除を前年と比べると、昇給、副業、扶養変更、申告漏れなど原因が見えやすくなります。会社員が自分で確認しやすい順番と見落としやすいポイントを整理しました。
ふるさと納税で損しないためには、上限額の考え方と申請方法の違いを先に押さえることが大切です。年収だけで決めない見方、ワンストップ特例と確定申告の違い、失敗しやすい注意点を具体例つきで整理します。
火災保険と地震保険は、名前が似ていても補償される災害や支払条件が異なります。家計を守るために確認したい補償範囲、対象外になりやすいケース、見直し手順を一般向けにわかりやすく整理します。
医療費控除は、病院代だけでなく通院交通費や治療目的の費用が対象になることがあります。一方で対象外も多く、申告前の確認が大切です。対象費用の考え方、必要書類、手続きの流れを一般読者向けに整理します。
40代は教育費、住宅費、老後資金、親の介護など支出が重なりやすい時期です。将来のお金の不安は、必要額をざっくり見える化し、優先順位を決めることで整理しやすくなります。家計の見直し手順を具体例つきで解説します。
住民税と所得税は、どちらも収入に関係する税金ですが、計算時期や納付先、給与明細での見え方が異なります。会社員が確認したい基本を解説します。
ライフプラン表は、教育費、住宅費、老後資金など将来の大きな支出を見える化する道具です。家計に合わせた作り方と見直し方を解説します。
保険は不安を減らす手段ですが、入りすぎると家計を圧迫します。公的保障、貯金、家族構成、必要保障額から見直す基準を解説します。
出産前はベビー用品だけでなく、分娩費用や入院費、育休中の収入減まで見据えた家計準備が大切です。通常分娩・無痛分娩などの費用目安、使える制度、貯金の考え方、実践しやすいチェックリストをまとめました。
会社員は年末調整で終わると思いがちですが、副業収入や医療費、ふるさと納税、住宅ローン初年度など、確定申告が必要・したほうがよいケースがあります。自分が当てはまるかを判断しやすいように、基準や確認ポイントを整理します。
子育て世帯の保険選びは、保険料の安さだけで決めにくいものです。病気や死亡、就業不能、教育費への影響など、家計に起きるリスクを整理し、必要な保障を見極める考え方をわかりやすくまとめます。
親の介護は、いざ始まってから慌てると家計も手続きも負担が大きくなりがちです。介護費用の目安、確認すべき口座や保険、家族での役割分担、制度の使い方まで、事前に話し合いたいお金のポイントを整理します。
保険料が家計を圧迫しているなら、まずは「入りすぎ」「古い契約のまま」「保障と貯蓄の混同」を見直すのが近道です。必要な保障を残しつつ、月1万円以上の固定費削減につながる考え方と手順を、具体例つきでわかりやすく整理します。
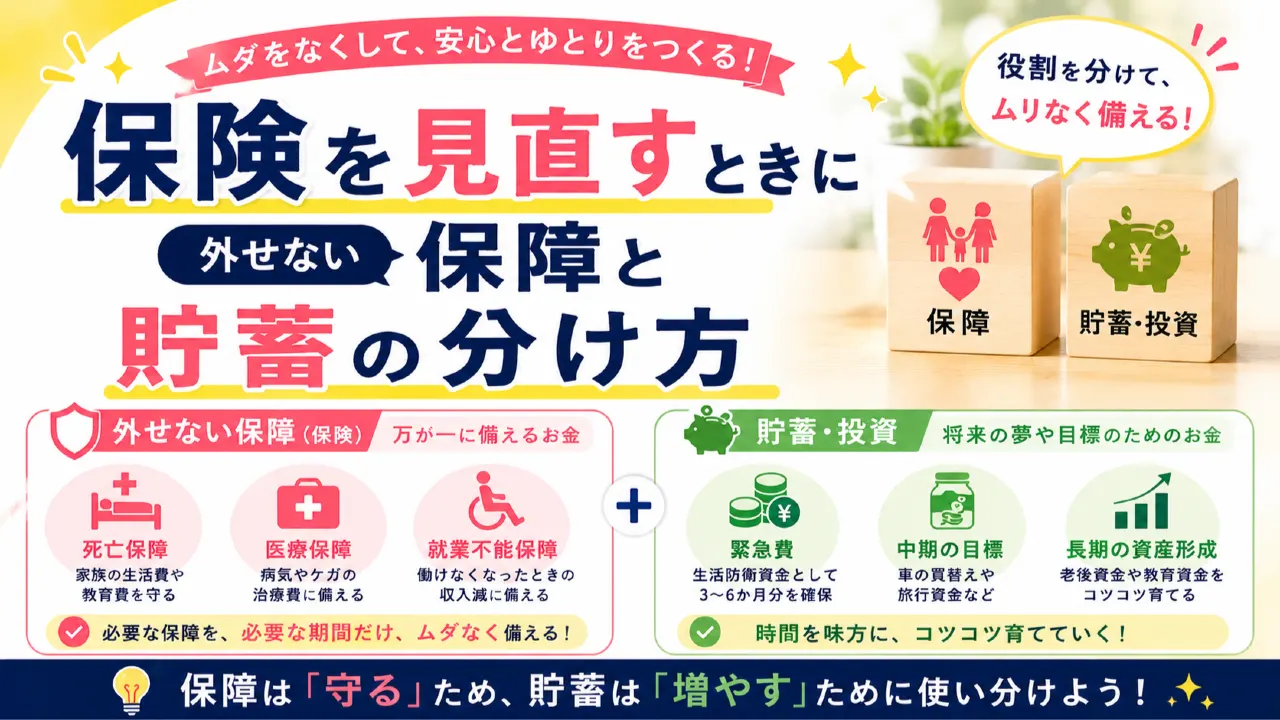
必要な保障と貯蓄を混ぜずに考え、保険料を払いすぎないためのチェックポイント。
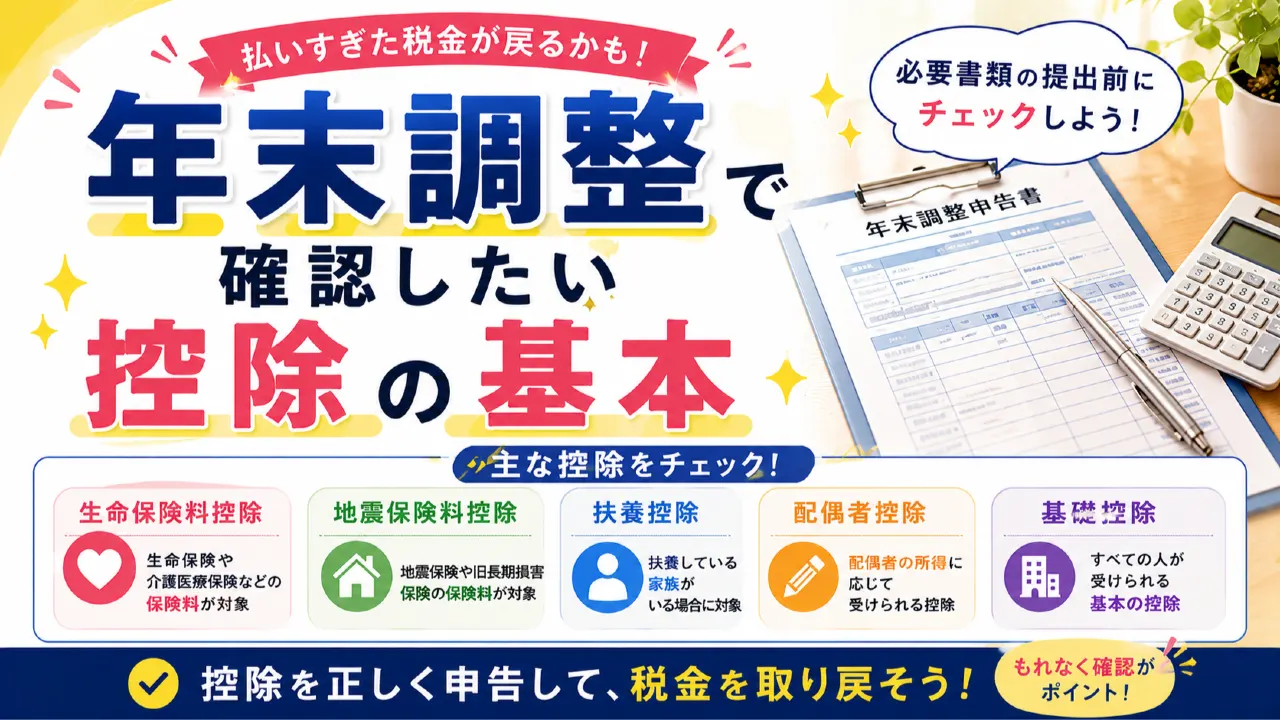
扶養、生命保険料、iDeCo、住宅ローンなど、申告漏れを防ぐための基本チェック。
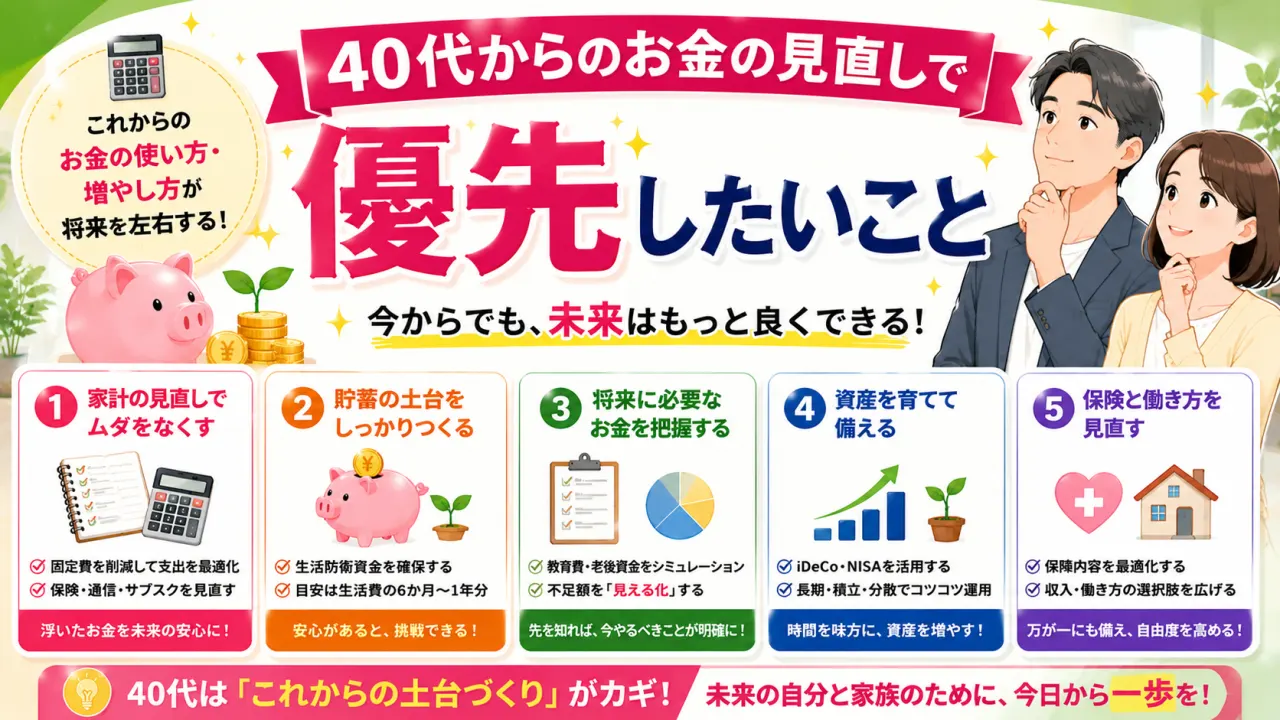
40代のお金の見直しを、近い支払い、収入停止への備え、老後の不足、保険の順で整理。45歳からの期間別積立の架空計算と、教育・住居・介護等が重なる場合の確認項目を解説します。
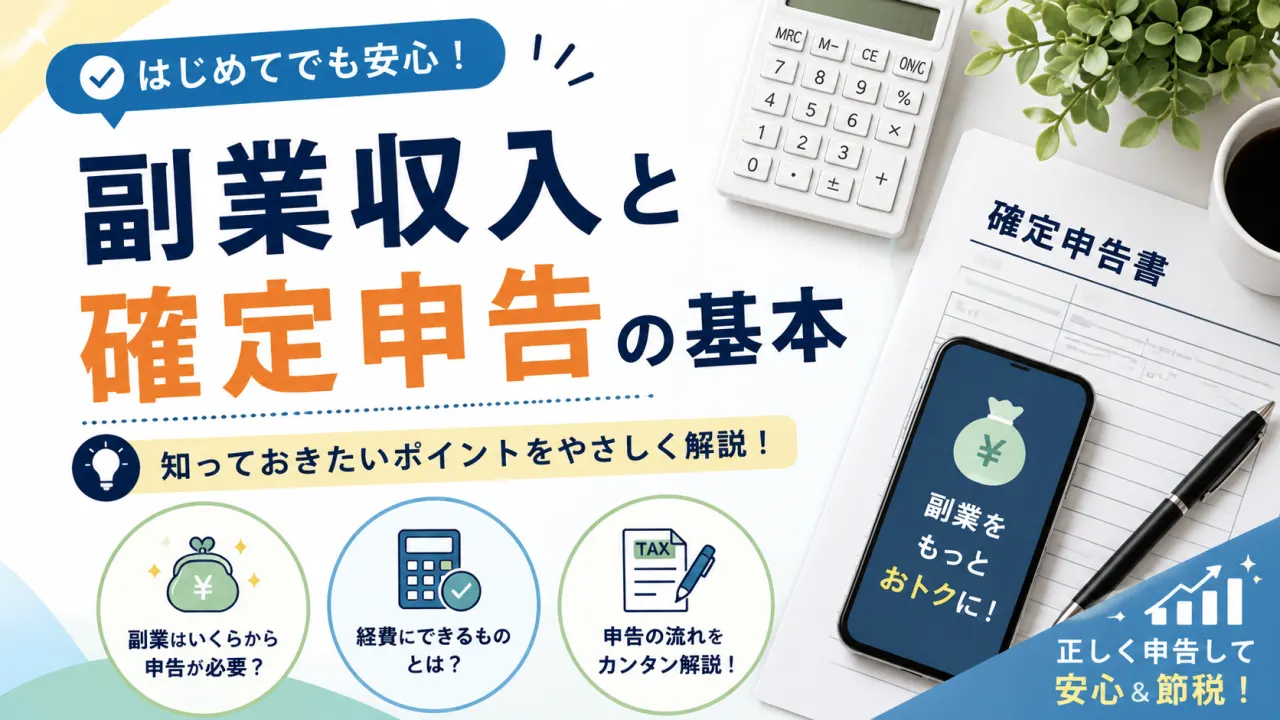
副業の確定申告は必要?会社員の20万円ルールの条件と例外、給与・業務委託の違い、必要経費、住民税を整理。数字の例と準備書類のチェック表で、申告前に確認することを解説します。
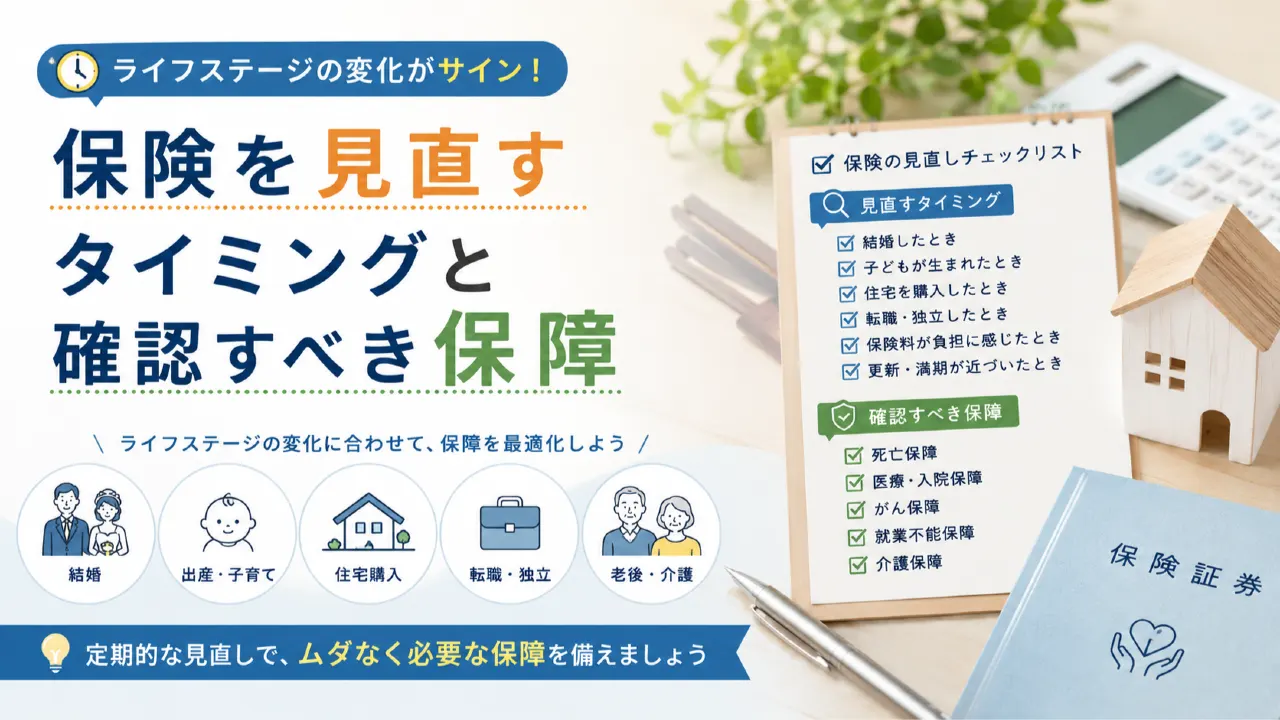
保険を見直すタイミングを、就職、家族、住居、働き方の変化から整理。公的保障・貯蓄と必要保障額の架空計算、旧契約を解約する前の確認手順を解説します。
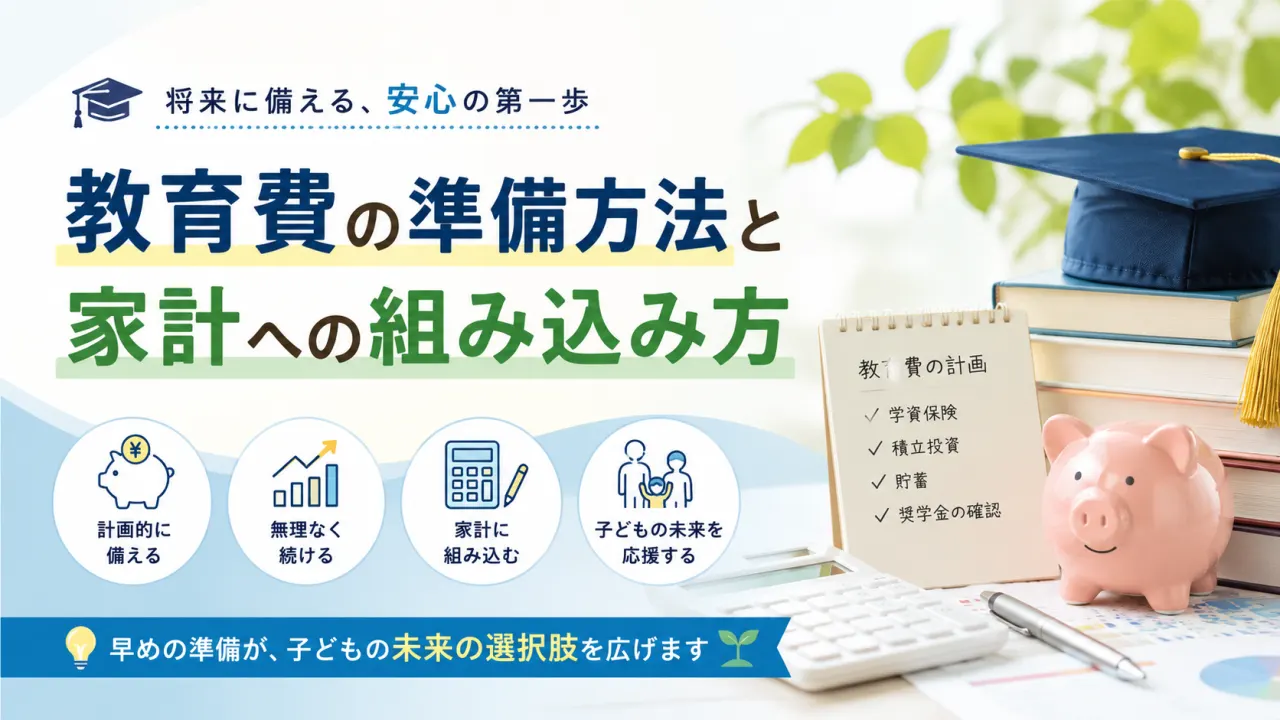
教育費の準備を、入学前の支払い、毎年の学費、生活費に分けて計画。公的調査の費用範囲を確認する方法と、10年で300万円を目指す架空の積立計算、奨学金等の確認点を解説します。
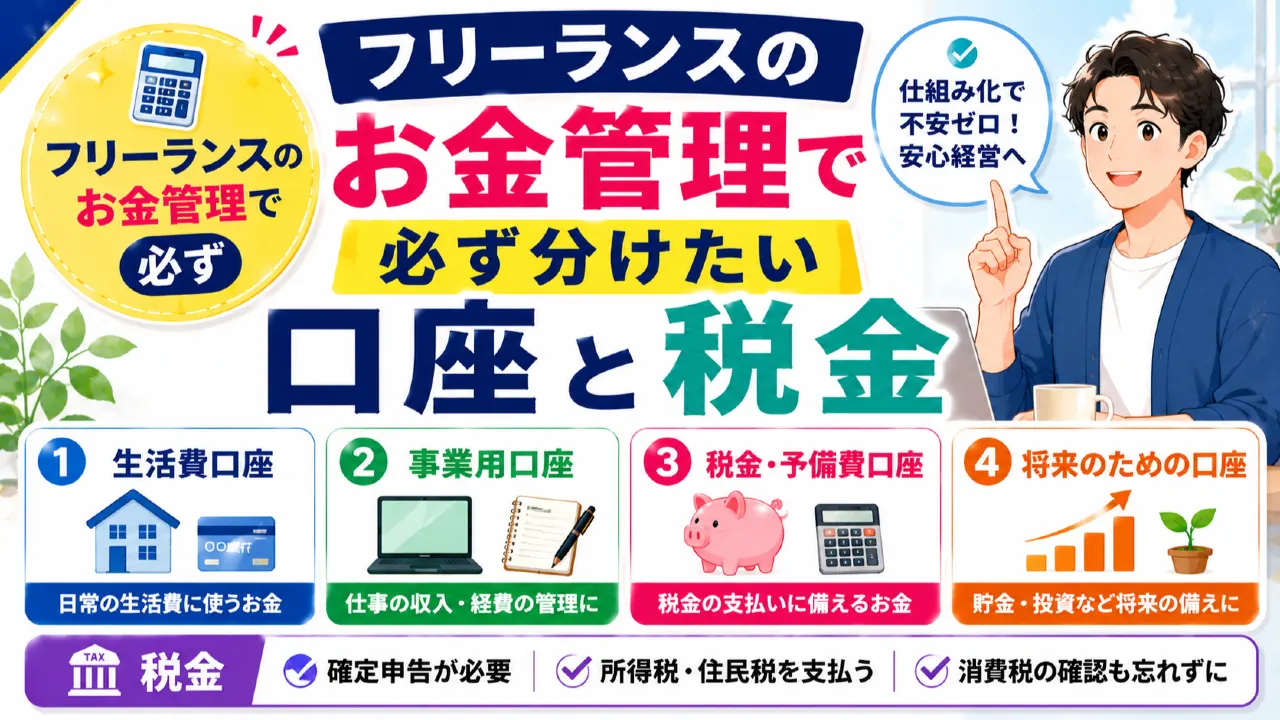
フリーランスの入金は全部使ってよい?事業資金・生活費・税金等の備えを分ける手順、月内の資金繰り、未入金・手数料の記録、月末チェックを具体例で解説。口座を分けることと税務上の経費の違いも整理します。
結婚、出産、転職、住宅購入、独立、退職など、生活が変わるタイミングで確認します。
記事は一般情報です。税務、法律、保険、投資に関わる判断は最新情報や専門家確認も組み合わせてください。