 Xでポスト
この記事の要点
- 一括・分割・リボは、支払いをまとめるか回数で分けるか残高で管理するかという仕組みが違います。
- 手数料率や支払額はカード・契約で変わるため、普遍的な数字を当てはめません。
- 比較では月々の支払額だけでなく、総支払、支払期間、残高の終期を確認します。
- 後から変更する場合は、対象利用、受付期限、適用月、受付後の確定明細を追います。
- 支払いが難しいときは新しい利用で埋めず、追加利用を止めて発行会社へ相談します。
この記事の前提
この記事は2026年9月3日に確認した日本クレジット協会とJCBの公式案内・教育資料を起点に、一括払い・分割払い・リボ払いの一般的な比較軸を整理しています。手数料率、支払額、回数、残高、変更期限、対象利用、繰上げ条件はカード会社・カード・契約によって異なるため、利用前に自分の会員規約、手数料表、明細、公式サポートを確認してください。
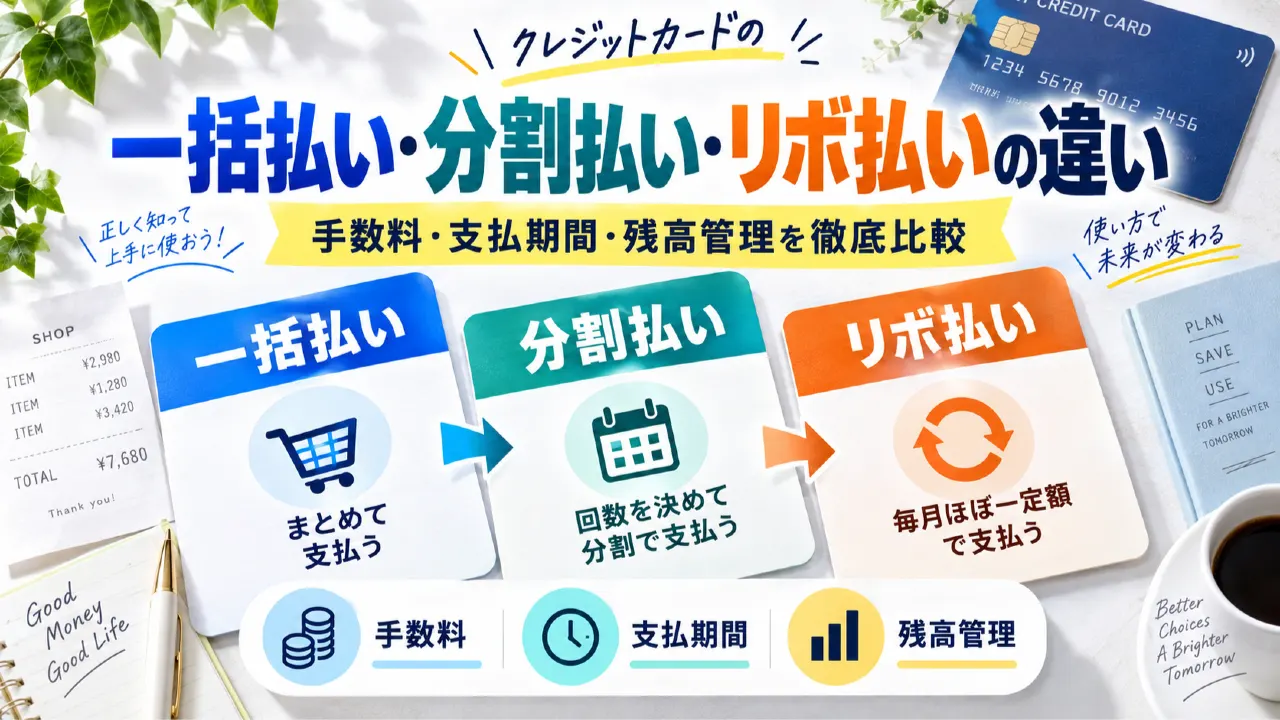
一括払い・分割払い・リボ払いの違いは、クレジットカードの利用額をいつ、どの単位で、どの条件で支払うかにあります。一括払いは原則として利用分をまとめて支払う方式、分割払いは決めた回数などで利用額を分ける方式、リボ払いは毎月の支払額や残高に応じて支払う方式として整理できます。ただし、手数料、支払回数、月々の額、変更可否はカード会社・契約・利用内容で変わるため、普遍的な率や金額を当てはめてはいけません。
支払方法を選ぶときに見るべきなのは、今月の負担が小さく見えるかだけではありません。手数料の有無と計算方法、支払期間、残高の減り方、追加利用の扱い、明細への表示、繰上返済や変更の条件を順に確認します。この記事の比較は「どれが常に得か」を決めるものではなく、自分の契約と家計に合うかを判断するための読み方です。
一括払い・分割払い・リボ払いの違いを三つの軸で理解する
三つの支払方法は、利用時に選択する場合もあれば、後から変更できる場合もあります。分割払いは回数を軸に残高を分け、リボ払いは残高と毎月の支払条件を軸に管理するため、同じ「月々の支払い」に見えても確認すべき資料が違います。最初に自分のカードで適用される方式、手数料、最低支払額、支払期間、残高の表示場所を確認し、目先の月額だけで決めないでください。
支払いの単位と残高の動きを横に並べる
名称が分かっていても、支払方法を変更した後に何が残るかを理解していないと、請求予定を誤って見積もります。次の表は一般的な仕組みの比較です。適用条件、利用できる場面、手数料の表示は個別の公式案内に戻ります。
| 方式 | 支払いの決め方 | 残高の見え方 | 最初に読む資料 |
|---|---|---|---|
| 一括払い | 対象となる利用分をまとめて次の請求で支払う考え方。 | 利用分が請求対象としてまとまり、支払後に残高が消える。 | 会員規約、支払日案内、確定明細。 |
| 分割払い | 一つの利用を指定した回数などへ分けて支払う。 | 元の利用残高と、残りの支払回数・金額を追う。 | 分割払いの手数料表、契約条件、利用明細。 |
| リボ払い | 毎月の支払額や残高に関する契約条件で支払う。 | 追加利用を含む残高と支払条件を継続的に確認する。 | リボ払い規約、支払額設定、残高・手数料表示。 |
| 後から変更 | 利用後にカード会社の手続きで方式を変更する場合がある。 | 受付済み、変更後、確定後の状態が分かれる。 | 変更期限、適用月、取消・再変更条件の案内。 |
「分けて払う」という表現だけでは、分割払いとリボ払いの差は分かりません。分割払いは利用単位や回数の確認が中心になり、リボ払いは残高と毎月の支払条件を継続して追う必要があります。後から変更する場合も、受付画面だけで完了と判断せず、確定明細と残高画面で適用された方式を確認します。
月々の支払額より総支払の条件を先に読む
手数料や支払期間はカードごとに定められており、一般的な数字を使った単純比較はできません。比較表では、数字そのものではなく、どの資料のどの欄を見れば自分の総支払を確認できるかを押さえます。
| 確認軸 | 一括払い | 分割払い | リボ払い |
|---|---|---|---|
| 手数料 | 手数料が発生するかを支払条件で確認する。 | 回数、利用額、手数料表の適用欄を確認する。 | 残高、支払条件、利用期間に応じた表示を確認する。 |
| 支払期間 | 確定した請求と支払日までの短い流れを見る。 | 指定回数と初回・最終回の条件を追う。 | 残高と毎月の支払条件から終期を確認する。 |
| 残高管理 | 次の請求と未確定利用を分けて確認する。 | 利用ごとの残回数と残額を記録する。 | 追加利用後の残高、支払額、手数料表示を定期確認する。 |
| 変更・繰上げ | 支払方法変更の受付有無と締切を確認する。 | 回数変更や繰上げの可否・費用を確認する。 | 増額、繰上げ、解除、再設定の条件を確認する。 |
手数料の表示が「無料」「実質」などの短い文言だけの場合は、対象となる方式、期間、条件、例外を読みます。率や金額は契約で変わるので、広告や他人の試算を自分のカードへ移しません。編集部の比較メモでは、同じ利用額について支払方法ごとに「確定額」「残回数」「残高」「手数料欄」を並べ、総支払が読める資料を一つにします。
変更ボタンを押す前に適用条件と期限を確認する
支払方法の変更画面は操作が簡単でも、対象外の利用、受付期限、適用開始月、手数料、キャンセル方法が別のページに記載されていることがあります。画面を進む順番を確認項目として表にします。
| 確認項目 | 画面・資料の問い | 確認できた状態 | 保留すべき状態 |
|---|---|---|---|
| 対象利用 | どの利用が変更対象で、対象外は何か。 | 利用日・店名・金額が自分の意図と一致する。 | 継続課金や予約など対象範囲が判断できない。 |
| 方式と条件 | 方式名、手数料、支払回数、毎月額の決まり方は何か。 | 公式の条件を読み、総支払を確認できる。 | 月額だけが目立ち、残高や終期が表示されない。 |
| 受付期限 | いつまでの申込みが何月の請求へ適用されるか。 | 受付完了と適用予定が別に表示される。 | 締め日・確定日との関係が分からない。 |
| 完了後の確認 | 変更後の明細、残高、支払予定はどこで確認するか。 | 受付番号と後日の確定表示を保存できる。 | 受付メールだけで適用が確認できない。 |
支払方法を変更した直後の画面は、申込みの受付を示すだけで、請求への適用をまだ示していない場合があります。変更前の明細、受付時刻、完了画面、適用後の確定明細を保存し、対象外利用が混ざっていないか確認します。分からない条件を埋めるために方式を選ぶのではなく、カード会社へ質問してから決める方が安全です。
支払方法の選択は生活の予定と残高管理を合わせて考える
同じ支払方法でも、すでに残高がある家庭と、請求前に支払える家庭では確認すべきリスクが変わります。方式を一律に推奨せず、状況ごとに何を確認すれば判断材料がそろうかを示します。
| 状況 | 先に確かめること | 選択後の管理 | 相談・見直しの目印 |
|---|---|---|---|
| 請求前に支払える利用 | 一括の対象期間、確定額、支払口座を確認する。 | 未確定利用を含めて次回請求を家計へ置く。 | 通知と確定明細の金額が合わない。 |
| まとまった支出を分けたい | 分割の回数、手数料、総支払、変更期限を読む。 | 残回数と残額を支払予定表で追う。 | 回数を忘れ、残高の終期が見えない。 |
| 毎月額を調整したい | リボの残高、支払設定、手数料、追加利用の影響を読む。 | 残高と手数料を定期的に記録し、新規利用を分ける。 | 残高が減らない、支払期間が説明できない。 |
| すでに変更を申し込んだ | 対象利用、受付完了、適用月、取消条件を確認する。 | 変更後の確定明細と次回請求を追跡する。 | 案内と表示が違う、期限が迫っている。 |
「月の負担を小さくしたい」という理由だけでは、将来の支払期間や手数料を評価できません。分けて払う必要があるなら、契約資料から総支払、残高の減り方、追加利用の扱いを読み、家計の予定表に終わりまで置けるかを確認します。説明できない残高がある場合は、追加利用を控えてカード会社の相談窓口へ戻ります。
支払方法を決める前に行う七つの確認手順
一括・分割・リボの比較では、方式を先に決めてから数字を探すと都合のよい情報だけを見がちです。利用対象と契約条件を先に固定し、最後に家計へ置けるかを判断します。
利用対象を特定する:店名、利用日、金額、家族利用、継続課金を確認し、どの支出の支払方法を検討しているのかを一件ずつ分けます。
現在の方式を確認する:利用時の選択、初期設定、後からの変更履歴を公式アプリと明細で見て、すでに適用された方式を確定します。
手数料の欄を読む:手数料の有無、計算条件、対象外、支払回数や残高との関係を手数料表と会員規約で確認します。
支払期間を終わりまで書く:初回請求、残回数、最終回、繰上げや増額の扱いを支払予定表へ記録し、終期が見えない選択を保留します。
追加利用の影響を分ける:既存の残高と新しい利用を別欄に置き、リボなどで残高や毎月額がどう変わるかを公式画面で確認します。
変更受付を保存する:変更を申し込む場合は、対象、受付日時、適用月、受付番号、取消条件を保存し、受付だけで確定と思い込まないようにします。
家計と公式窓口で最終確認する:確定請求と口座残高を照合し、条件が読めない場合は追加利用を止めてカード会社へ問い合わせてから判断します。
公式情報を確認する場所
日本クレジット協会のクレジットのつかい方は、支払方法を含む利用時の基本を確認する公式案内です。この記事では方式名を覚えるだけでなく、利用後の明細確認まで行う根拠にしています。 公式案内を確認する
日本クレジット協会のクレジット利用の説明は、利用と支払いの関係を学ぶための公式資料です。手数料や支払条件をカードごとに読む前提を置くために参照します。 公式案内を確認する
日本クレジット協会の教育資料は、クレジットカードの支払方法を学ぶ公式教材です。分割やリボを月額だけで判断しない編集部の比較軸に使います。 公式案内を確認する
JCBの支払い方法案内は、スキップ・分割・リボなどの公式確認先です。方式や契約条件の表示を自分のカードへ照合するために参照します。 公式案内を確認する
日本クレジット協会のトラブル回避案内は、利用後の不明点や支払いの相談先へ戻る公式資料です。残高や明細を放置しない手順に組み込みます。 公式案内を確認する
日本クレジット協会の適切な利用・管理の案内は、カードを計画的に使うための公式確認先です。自分の予算とカード会社の条件を分ける判断に戻ります。 公式案内を確認する
一括・分割・リボを比べるときの六つの安全確認
手数料率、手数料額、最低支払額、適用期間はカード会社・契約・利用方法で変わります。一般的な数字や他人の試算を自分のカードへ移しません。
分割払いは回数、リボ払いは残高と毎月の支払条件を追うなど、残高の見方が異なります。方式名だけで支払期間を判断しません。
後から変更できる場合も、対象外利用、受付期限、適用月、取消条件があることがあります。受付完了と請求への適用を分けて確認します。
毎月の支払額が小さく見えても、将来の残高や手数料を説明できるとは限りません。総支払と終期を公式画面・資料で確認します。
支払いが難しくなったときに新しい利用で埋め合わせず、追加利用を止めて発行会社へ相談します。返済結果や負担軽減を保証するものではありません。
この記事は支払方式を一律に推奨するものではありません。自分の会員規約、手数料表、明細、サポート窓口で最新条件を確認してください。
よくある質問
Q. 一括払いなら必ず手数料はかかりませんか?
A. カードや契約、利用内容によって扱いが異なるため、必ずとは断定できません。支払方法の説明、会員規約、手数料表、確定明細を自分のカードで確認してください。
Q. 分割払いとリボ払いは同じですか?
A. 同じではありません。分割払いは利用を回数などで分ける考え方、リボ払いは残高と毎月の支払条件で管理する考え方として区別し、個別の契約条件を読んでください。
Q. リボ払いの毎月の支払額が少なければ安心ですか?
A. 月額だけでは判断できません。残高、手数料、追加利用、支払期間、増額や繰上げの条件を確認し、終期まで家計に置けるかを見ます。
Q. 後から分割やリボへ変更すれば、請求は必ず楽になりますか?
A. 必ず楽になるとはいえません。対象利用、手数料、受付期限、適用月、残高の変化を確認し、分からなければ変更前に発行会社へ相談してください。
Q. 手数料率はカード会社が違っても同じですか?
A. 同じとは限りません。カード、契約、支払方法、利用条件で表示や計算が変わるため、公式の手数料表と会員ページにある自分の条件を優先します。
Q. 支払いが苦しいときは別のカードで払えばよいですか?
A. 新しい借入や利用で埋め合わせる前に、追加利用を止め、請求・残高・支払日の状況を整理して発行会社の公式窓口へ早めに相談してください。
三つの支払方法は月額でなく条件・期間・残高で比較する
一括払い・分割払い・リボ払いを選ぶときは、今月の請求が小さく見えるかではなく、手数料の条件、支払期間、残高の減り方、追加利用の影響、変更後の確定明細まで確認します。手数料率や支払額はカード会社・契約ごとに違い、どの方式が常に優れているわけではありません。自分の会員規約と手数料表を読み、家計の予定表に終わりまで置けない場合は追加利用を止めて公式窓口へ相談してください。支払方法を変えた後は、月額だけをメモするのではなく、利用ごとの残回数、残高、手数料表示、次回請求の対象を同じ記録に置きます。家族がカードを使う家庭では、誰の支出をどの方式で払うかを共有し、支払期間が説明できない利用を増やさない仕組みにします。編集部の確認シートでは、方式名に丸を付けるだけでなく、対象利用、手数料欄、残高、最終回、変更受付の五つを一つの記録へ結びます。予定外の追加利用が入った月は、方式を選んだ理由と家計への影響を後から読み返し、次回も惰性で同じ設定にしないようにします。残高の説明が途中で途切れた場合は、条件を読み直すまで新しい分割・リボ利用を増やさない判断を置きます。なお、支払方法は利用時の選択だけでなく、家計の予定と残高を更新する運用まで含めて決めます。請求が確定した後に想定と違った場合は、方式を責めるのではなく、どの条件を読み落としたかを確認し、カード会社の案内を保存して次回の選択へ反映します。家計表には支払期間の終わりを置き、残高が残ったまま新しい利用を重ねていないかを月ごとに見直してください。
この記事を読む前に押さえたいこと
一括払い・分割払い・リボ払いの違い|手数料・支払期間・残高管理を徹底比較で一番大切なポイントは?
支払方法の選択で最も重要なのは、目先の月額を下げることではなく、手数料と残高がいつ、どの条件で消えるかを自分の資料で説明できる状態にすることです。
この記事はどんな時に読むと役立ちますか?
店頭やネット通販で支払方法を選ぶ前、後から分割・リボへの変更を検討するとき、既存残高と新しい利用を分けて家計を確認したいときに役立ちます。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- クレジットのつかい方 一般社団法人日本クレジット協会 / 2026-09-03 支払方法を含むクレジット利用の基本を確認する公式案内。
- クレジットの利用 一般社団法人日本クレジット協会 / 2026-09-03 利用と支払いの関係を確認する公式資料。
- クレジット教育資料 act_book_06 一般社団法人日本クレジット協会 / 2026-09-03 クレジットカードの支払方法を学ぶ公式教育資料。
- スキップ・分割・リボ払い 株式会社ジェーシービー / 2026-09-03 支払方式と個別条件を確認する公式案内。
- クレジットのトラブル回避術 一般社団法人日本クレジット協会 / 2026-09-03 支払方法や明細の疑問を相談する公式確認先。
- 安心してご利用いただくためのルールや注意 一般社団法人日本クレジット協会 / 2026-09-03 計画的な利用と管理へ戻る公式案内。