 Xでポスト
この記事の要点
- 事業・生活・納付等の備えを区分し、口座残高だけで生活費を決めない。
- 売上・実入金・未入金を分け、日付順の予定表で資金不足を確認する。
- 納付の見込みと確保額を更新し、帳簿・明細・証憑を毎月照合する。
この記事の前提
この記事はフリーランスの口座管理と税金準備の一般的な考え方を整理したものです。所得区分、経費、確定申告、社会保険の扱いは個別事情で異なるため、国税庁や自治体、税理士などに確認してください。
大きな入金があった月は余裕があるのに、税金や事業の支払いが重なると残高が足りなくなる。フリーランスでは、請求した売上、口座へ入った金額、自由に使えるお金が一致しないため、残高だけで生活費を決めると見通しが難しくなります。
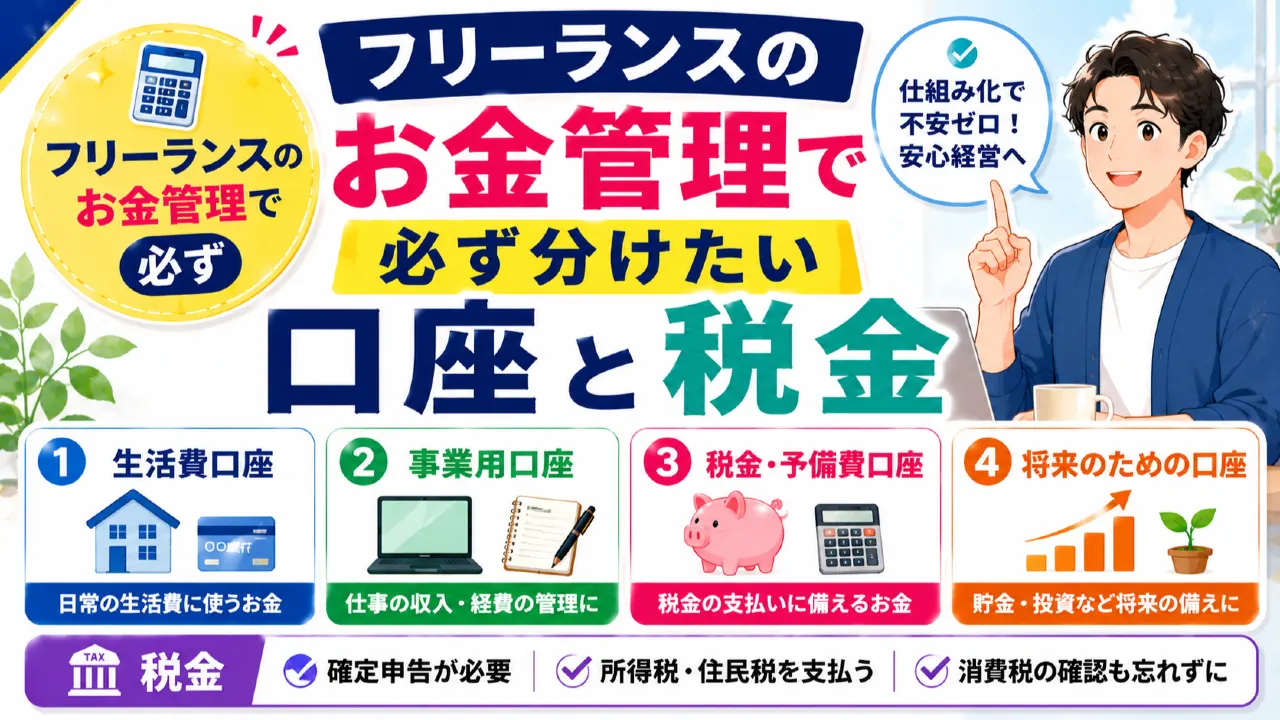
フリーランスのお金は「事業を続ける資金」「生活費」「税金・保険料などの備え」に役割を分け、支払日まで含めて管理しましょう。入金のたびに全額を生活費へ移さず、次の入金までに必要な支払いを確認することが出発点です。
対象は個人で働くフリーランス・個人事業主です。法人の会計や個別の税務判定は扱いません。口座を3つ開設する法的義務があるという意味でもなく、口座分けと帳簿の記録は別の役割です。
口座の数より先に、お金の役割を分ける
管理方法を選ぶ前に、何に使うお金なのかを決めます。複数口座に分ける、サービスの目的別機能を使う、帳簿や管理表で残高を区分するなど、毎月無理なく照合できる方法を選びましょう。事業用途が口座の利用条件に合うかも確認してください。
| 役割 | 主な使い道 | 残しておく情報 | 混ぜると起こりやすいこと |
|---|---|---|---|
| 事業資金 | 仕事の入金、外注・道具・サービス等の支払い | 請求先、入金日、支払予定、証憑 | 生活費へ使い、仕事の支払いが不足する |
| 生活費 | 家賃、食費など個人・家族の支出 | 毎月移す上限、家計の必要額 | 家計支出を事業の経費と混同する |
| 税金・保険料等の備え | 通知・見積りで確認した将来の支払い | 見込額、期限、積立残高、支払済額 | 残高が多く見え、納付前に使ってしまう |
同じ名義の口座間で移動しても、それ自体で新しい売上や経費が発生するわけではありません。管理表では「生活費へ移した」「納付用へ確保した」と分かるように記録し、元の取引と振替を二重に数えないようにします。
生活費を事業用口座から支払ったとしても、それだけで必要経費にはなりません。国税庁は私的な支出と事業に必要な費用を区別し、家事と事業に共通する費用は、記録等から事業部分を明確に区分できることを示しています。国税庁・必要経費
銀行サービスそのものの選び方は副業の口座分けとお金の管理を参照してください。このページでは、口座を用意した後の入金と支払いの管理を中心に説明します。
入金後は、生活費より先に必要な支払いを確認する
入金があったら、未処理の支払い、次の入金までの事業費、税金等の見込みを確認します。お金をどの割合で分けるかより、支払う必要がある金額を把握するほうが先です。売上が増減する仕事では、毎月同額の入金を前提にしない管理が必要になります。
| 確認項目 | 仮定の金額 | 考え方 |
|---|---|---|
| 現在の口座残高 | 30万円 | 入金確認後の現金残高から始める |
| 次の入金までの確定事業支払い | 8万円 | 支払日と必要額を先に押さえる |
| 税金・保険料等の確保額 | 5万円 | 個別の見積り・通知で計算したとの仮定 |
| 事業の予備資金 | 4万円 | 入金遅れや急な出費への仮定の備え |
| 生活費へ回す計算上の上限 | 13万円 | 30万円−8万円−5万円−4万円 |
これは配分方法の例であり、5万円や4万円を誰にでも推奨するものではありません。税率を示した表でもありません。ほかの借入返済、納付、未確定の支出があれば上限は変わります。13万円全額を使ってよいと決めず、必要な家計額と、見落としている支払いがないかを照合してください。
生活費の必要額が計算上の上限を超えるなら、積立を取り崩して帳尻を合わせる前に、家計の支出、入金予定、受注の見通しを確認します。将来の仕事が取れると決めつけず、生活費を下げるか、別の資金が必要かを判断する材料にしましょう。
月末が黒字でも、途中で資金が足りないことがある
1か月の合計だけでは、支払日と入金日のずれを見落とします。月初残高、確定している支払い、入金予定を日付順に並べ、残高が最も少なくなる日を見ます。請求済みでも未入金なら、実際の銀行残高へ先に足さないでください。
| 時点 | 予定 | 増減 | 計算上の残高 |
|---|---|---|---|
| 月初 | 現在の残高 | ― | 5万円 |
| 10日 | 事業の支払い | −7万円 | −2万円:支払いには不足 |
| 20日 | 仕事の入金予定 | +15万円 | 13万円 |
| 25日 | 生活費へ移す予定 | −6万円 | 7万円 |
このマイナスは不足額の予測であり、実際に残高がマイナスでも支払えるという意味ではありません。20日の入金は10日の支払いには間に合いません。事前に不足を把握し、入金予定を取引先へ確認する、任意の出費を見送る、支払条件の相談が必要なら相手の合意を得るなど、期限前に対応を考えます。無断で支払いを遅らせないでください。
入金予定は「請求済み・期日確認済み」「見込み」「未受注」に分けます。未受注の売上を確定入金として計算すると、見た目だけ資金が足りる表になります。翌月以降も、少なくとも把握している大きな支払いの時期まで延ばして見ましょう。
売上・入金・利益・口座振替を混同しない
売上は仕事の対価、入金は実際に受け取ったお金、利益は売上から関連費用を差し引いて考えるものです。税務上の収入計上時期は、原則として受け取る権利が確定した時期で判断され、一定の特例等もあります。入金日にだけ売上を記録する方法が常に使えるわけではありません。国税庁・収入金額と計上時期
以下は入金確認の補助表です。申告用の帳簿や取引ごとの税務判断を、この表だけで代替するものではありません。
| 欄 | 記録する内容 | 確認先・注意点 |
|---|---|---|
| 仕事・請求 | 取引先、内容、請求番号、対価の額 | 契約・納品等の記録と請求書を照合 |
| 入金予定 | 契約上の支払期日、請求の送信日 | 単に請求書を作った日と分ける |
| 差引項目 | 手数料、該当する報酬の源泉徴収等 | 支払明細を確認。差引分をすべて経費としない |
| 実入金 | 入金日、受取額、入金先 | 口座明細と支払明細を照合 |
| 未入金・差額 | 残額、確認履歴、次に確認する日 | 入金額だけで売上を減らして処理しない |
期日を過ぎたら、請求が届いているか、金額・口座情報に相違がないかを確認します。契約、納品、連絡、請求の記録をまとめ、解決しない場合は公的な相談窓口等へ相談します。入金されていないことと、税務上その対価をどう扱うかは別の確認です。
私用と仕事で共用する費用は、割合の根拠を残す
自宅や通信などを共用する場合は、用途、時間、面積等の実態を記録し、事業部分を区分する根拠を残します。「フリーランスなら一律50%」という扱いではありません。税金や保険料のためにお金を確保することと、その支払いが経費・控除のどちらに該当するかも別に確認してください。
税金・保険料の備えを、全員共通の割合で決めない
必要額は、所得の見込み、費用、控除、源泉徴収済みの金額、加入制度や通知などで変わります。前年の申告と納付通知、今年の収支を手がかりに、すでに払った額とこれから払う額を分けて更新しましょう。「売上の30%を置けば必ず足りる」という保証はありません。
備えの一覧には、支払いの種類、確認した見込額、期限、確保済み額、残り不足額を記録します。所得税等、住民税、保険料、事業に関するほかの税などは、自分に該当するものを確認してください。消費税の納税やインボイスに関する判断は、事業ごとの条件を確認し、所得税の積立だけで済むと決めつけないことが大切です。
該当する人には、確定申告時以外にも所得税等の予定納税があります。通知と納付期限を確認し、年末まで備えなくてよいと思わないようにしましょう。対象や手続きは国税庁・予定納税で確認できます。
税務の基本は副業の確定申告の基本、開業や青色申告の入口は開業届と青色申告も参考になります。副業として働く場合と、独立して事業を行う場合を混同せず、個別の処理に迷う場合は税務署や税理士等へ確認してください。
週1回の照合と、月末の5項目チェックを習慣にする
以下は管理を続けるための行動例で、法定の記帳期限を示すものではありません。週1回、請求と入金、支払いと明細を照合し、不一致を先送りしない時間を設けます。月末は次の順で確認すると、帳簿と資金繰りを別々に把握できます。
- 請求・売上の記録と未入金一覧を照合する。
- 支払い、手数料、私用分、口座間振替を区分する。
- 納付等の見込みと確保済み残高を更新する。
- 翌月以降の入金・支払予定を日付順に確認する。
- 生活費へ移せる額を決め、証憑を取引と結びつけて保管する。
帳簿や書類の保存義務・期間は、申告や取引の条件で確認が必要です。国税庁の白色申告者の記帳・保存を入口に、適用される案内を確認してください。電子で受け取った請求書等は、紙に印刷しただけで保存の確認を終えず、電子帳簿保存法の案内で電子取引データの保存要件を確認します。
フリーランスのお金管理でよくある質問
口座は必ず3つ必要ですか?
この記事での3分類は資金の役割です。口座の数そのものを義務とするものではありません。残高を区分でき、取引を照合できる方法を選び、口座の利用条件も確認してください。
生活費を事業用口座から払えば経費になりますか?
口座ではなく支出の内容で判断します。私的な生活費が、支払元を変えただけで必要経費になるわけではありません。事業と共用する費用は根拠をもとに区分します。
口座残高が多い月は、余ったお金を使ってよいですか?
未払いの事業費、納付予定、次の入金までの資金を差し引いて確認しましょう。残高だけで余剰と判断せず、支払日を含む予定表で確かめます。
税金は売上の一定割合を置いておけば十分ですか?
一律の割合では十分とは限りません。所得や控除、源泉徴収、納付済み額等を確認し、今年の見込みと通知に合わせて確保額を更新してください。
入金管理表があれば、帳簿は不要ですか?
入金予定表は資金繰りの補助です。税務上の収入・費用の計上、記帳、保存の要件を満たすかは別に確認が必要で、口座明細だけで済むと決めつけないようにしましょう。
まとめ|いくらあるかだけでなく、いつ・何に使うかを見る
フリーランスのお金管理は、事業・生活・納付等の備えを区分し、入金後に支払いを先に確認することから始めます。売上と実入金を別々に追い、月内の不足を日付順の表で見つける。毎月の照合で使える額を更新する仕組みをつくりましょう。
この記事を読む前に押さえたいこと
フリーランスのお金管理はどうする?入金・生活費・税金を分ける実務ガイドで一番大切なポイントは?
フリーランスのお金は「事業を続ける資金」「生活費」「税金・保険料などの備え」に役割を分け、支払日まで含めて管理しましょう。入金のたびに全額を生活費へ移さず、次の入金までに必要な支払いを確認することが出発点です。
この記事はどんな時に読むと役立ちますか?
仕事の入金を事業資金・生活費・納付等の備えに分け、支払日と未入金を管理したいとき。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- 国税庁・必要経費 国税庁 / 2026-10-14
- 国税庁・収入金額と計上時期 国税庁 / 2026-10-14
- 国税庁・予定納税 国税庁 / 2026-10-14
- 白色申告者の記帳・保存 国税庁 / 2026-10-14
- 電子帳簿保存法の案内 国税庁 / 2026-10-14