資産形成
20代からの資産形成で最初に決めたい積立額の考え方
20代から資産形成を始めるときは、商品選びより先に積立額の決め方が重要です。手取り、生活防衛資金、将来支出、無理なく続く金額を基準に考えます。

Topic
20代から資産形成を始めるときは、商品選びより先に積立額の決め方が重要です。手取り、生活防衛資金、将来支出、無理なく続く金額を基準に考えます。
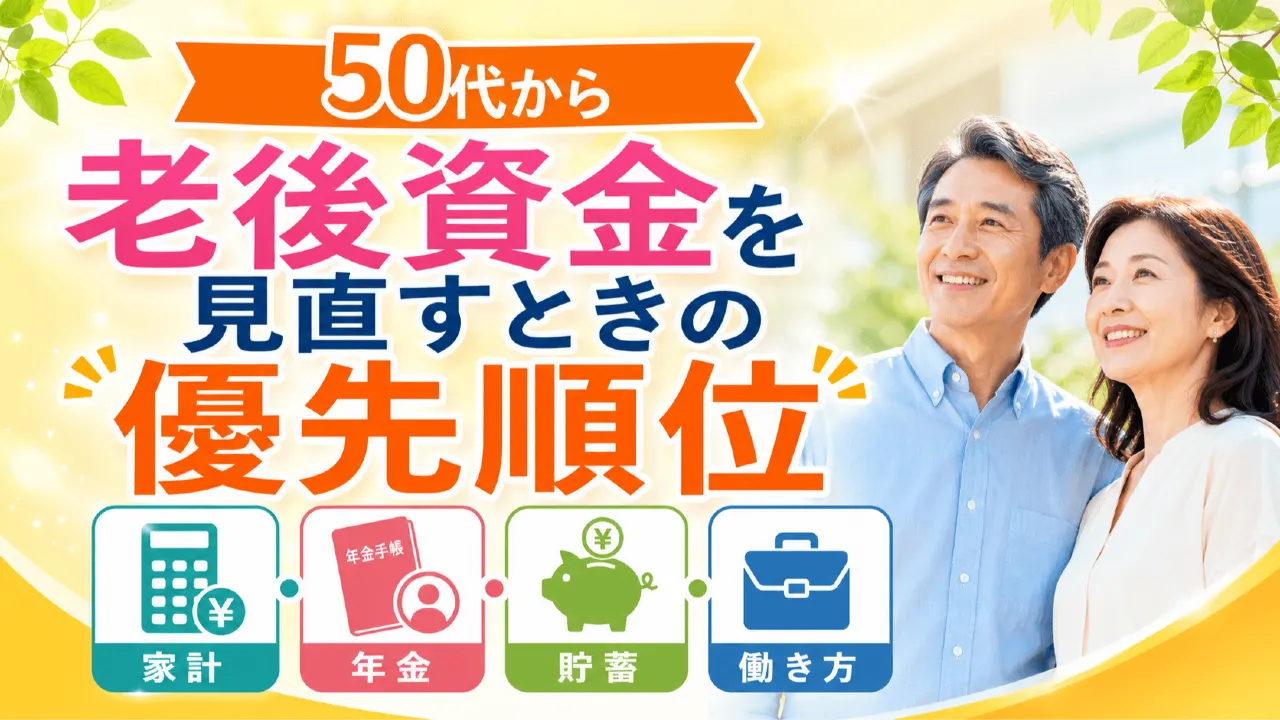
50代から老後資金を見直すなら、いきなり投資額を増やす前に、生活費・年金見込み・退職時期・貯蓄の使い道を整理することが大切です。優先順位の付け方と具体的な確認手順を、家計目線でわかりやすく解説します。
資産形成では、すべてのお金を同じ場所に置かず、使う時期と目的で分けることが重要です。生活費、予備費、長期資金の分け方を解説します。
資産形成を始めたいときに迷いやすいのが、生活防衛資金と投資資金の分け方です。いくら残し、どこから投資に回すのかを、家計の状況別にわかりやすく整理します。
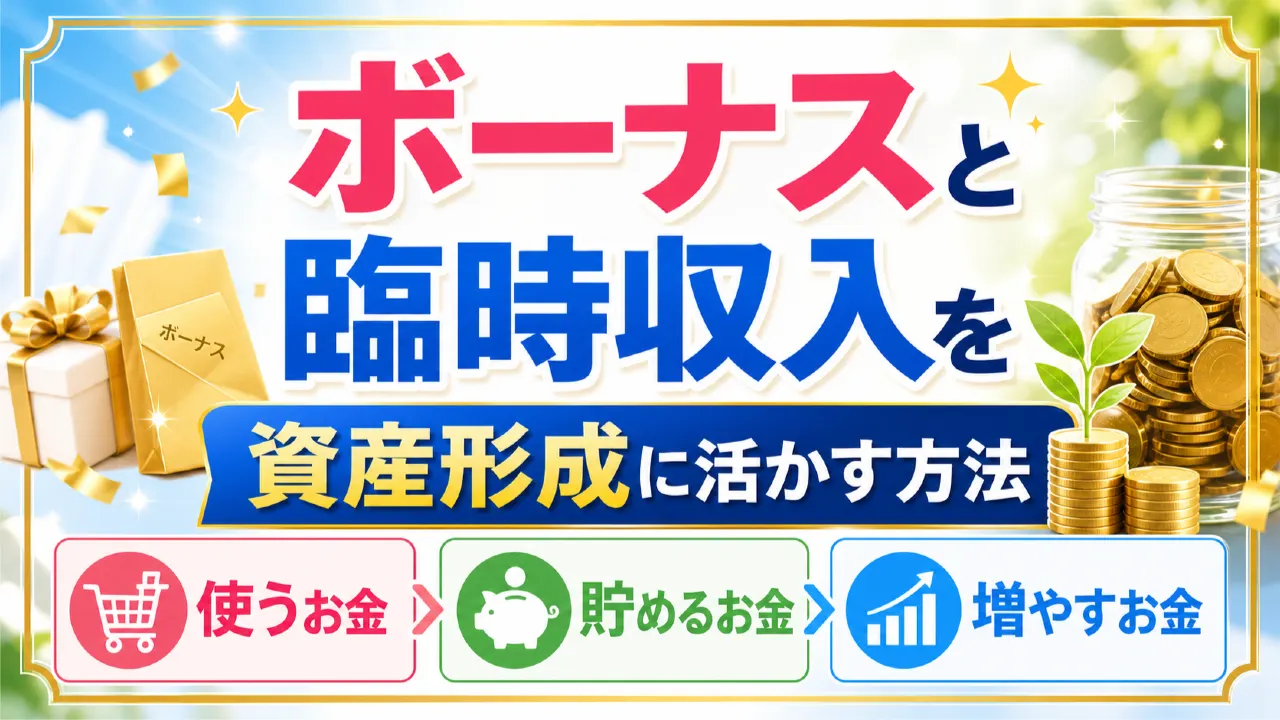
ボーナスや臨時収入を何となく使い切らないために、使うお金・貯めるお金・増やすお金へ分ける考え方を解説。生活防衛資金、近い将来の支出、NISAを含む長期投資まで、家計に合わせた配分ルールを具体例つきで紹介します。
NISAとiDeCoはどっちを先に始める?引き出し、税制、費用、使う目的の違いを比較。教育費・老後資金・収入が不安定な家計の判断例と、月3万円の仮定配分、併用時の確認点を初心者向けに解説します。
少額投資をいくらから始めるか、最低購入額と家計の適額を分けて解説。手取りと通常支出、年払いの備えから月の余裕を計算し、月3000円・5000円・1万円の負担や開始を待つ条件を比較します。
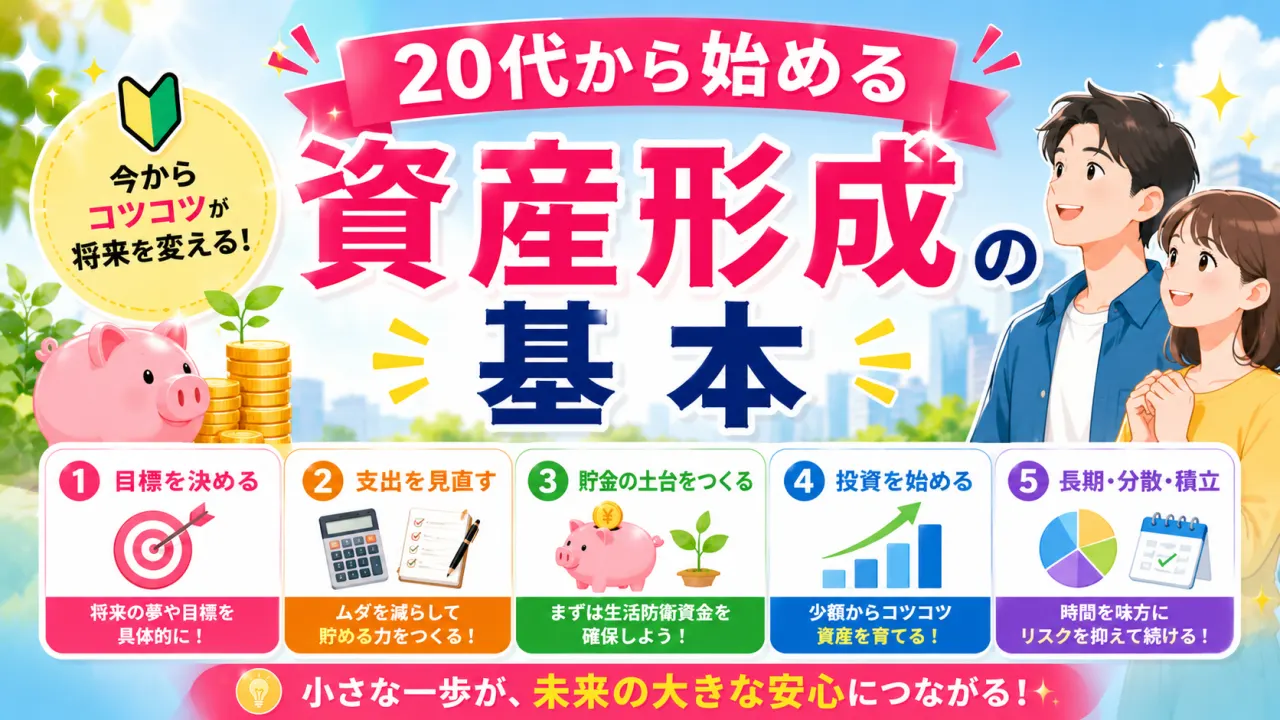
20代の資産形成を、支払管理、緊急資金、近い予定、長期投資の順で整理。手取り22万円の架空家計と2年後の目標資金の計算から、無理なく始める配分と確認手順を解説します。
NISAとは何をする制度?つみたて投資枠・成長投資枠、年間上限と保有限度額を初心者向けに整理。月5000円・1万円等の仮定例、売却後の枠、元本割れ、口座開設から積立までの確認手順を解説します。
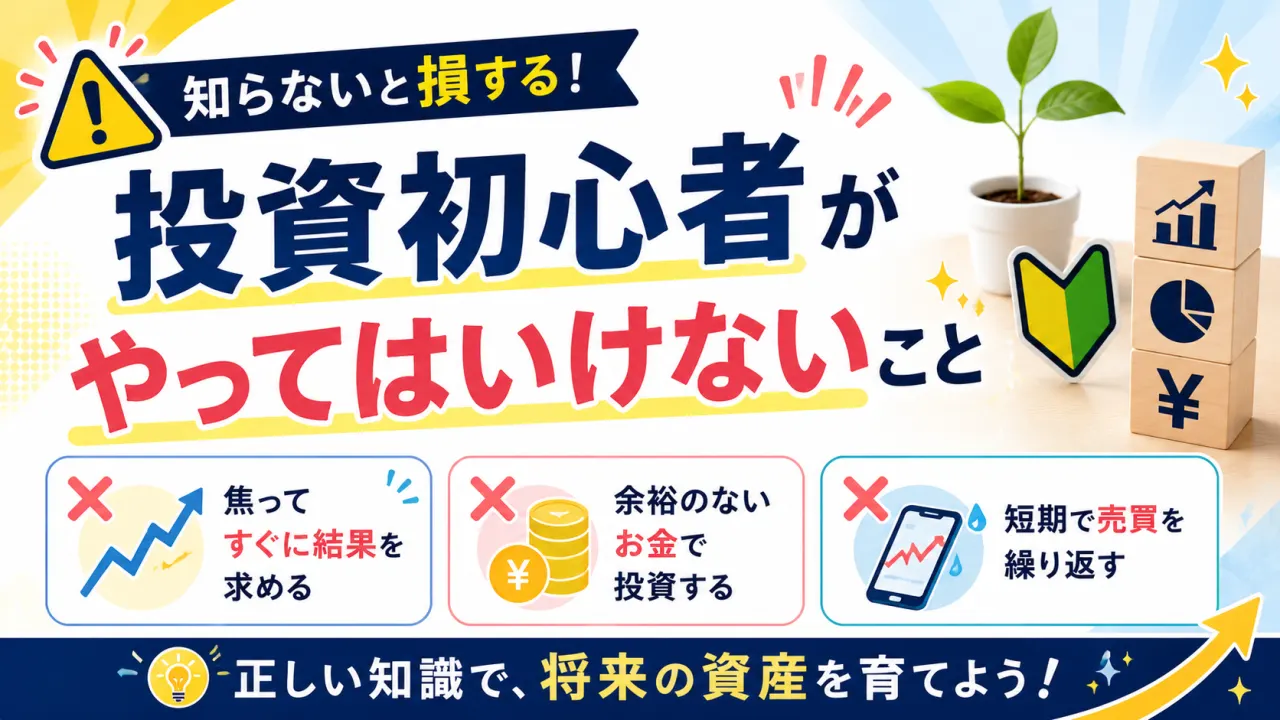
投資初心者が避けたい失敗を、生活費の投入、集中、借入れ、理解しない商品、SNS勧誘、感情的な売買に分けて解説。損失の仮定例と購入前チェックで、具体的な回避行動を整理します。
積立投資の始め方を、商品と口座の確認、積立額・引落方法・日付の設定、初回買付け、変更・停止まで順に解説。月6000円の仮定例と確認メモで、無理なく続ける設定方法を整理します。