 Xでポスト
この記事の要点
- QR・タッチと支払時期は別
- チャージや引落しは購入支出と二重計上しない
- 通知・明細確認・予備の手段を用意する。
この記事の前提
2026年10月21日時点の一般的な説明。後払い・手数料・返金・補償はサービスや契約により異なり、補償を一律に保証しません。
カードやスマホを使えば会計は手軽になります。ただ、レジでの操作が同じでも、支払い済みなのか、後で引き落とされるのかは別です。使い始める前に、この違いを押さえると管理しやすくなります。
キャッシュレス決済は、現金を直接やり取りせず、カード・電子マネー・コード決済などで代金を支払う方法です。履歴を確認しやすい一方、支出が複数のサービスに分かれたり、支払いが後になったりすると、使った合計を見失いやすくなります。
初心者は、使い慣れるまで主な決済手段を一つ決め、通知・予算・確認日をそろえる方法から試せます。現金を完全になくす必要はありません。以下の金額は管理方法を説明する仮定で、特定サービスの上限や料金ではありません。
前払い・即時払い・後払いは「お金が出る時期」の違い
電子マネーやコード決済は、サービス名だけで分類できない場合があります。同じアプリでも、チャージ残高、銀行口座、クレジット等のどれを使うかで、資金の出所と支払時期が変わるためです。まずは現在の支払元をアプリや契約で確認してください。
| 方式・操作 | 代表例とお金の動き | 管理のポイント |
|---|---|---|
| 前払い | あらかじめチャージした電子マネー・残高等を使う | 残高と予算を区別。オートチャージは設定を確認する |
| 即時払い | デビットカード等で、原則利用時に預金口座から引落し | 一部取引では処理時期や金額調整が異なる場合がある |
| 後払い | クレジットカード等の利用分を後日支払う | 利用可能枠ではなく、家計予算と未払額で管理する |
| QR・バーコード/タッチ | コードを表示・読み取りする、端末にかざす等の操作 | 操作だけで前払い・後払いは判別できない |
基本的な違いは、日本クレジット協会の支払手段の比較でも確認できます。クレジットカードを使った買い物は、口座の現金がすぐ減らなくても、支払義務が生じた支出です。「残高があるから使える」とは判断しないようにしましょう。
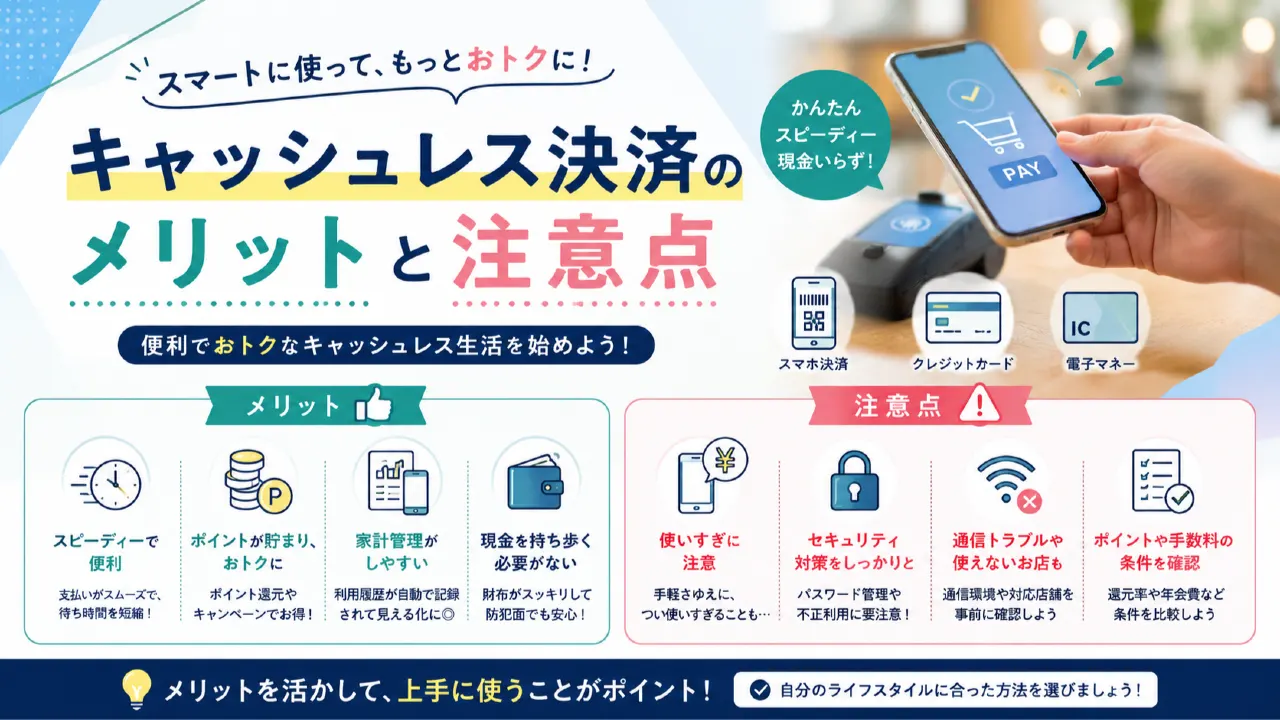
メリットは履歴と会計の手軽さ。注意点もセットで考える
財布から現金を数える手間を減らし、後から利用履歴を確認できる点は便利です。一方、履歴が残るだけで、自動的に節約できるわけではありません。通知を見ていない、アプリを開かないといった状態なら、支出を見直す機会を別に作る必要があります。
| メリット | 注意点 | 具体的な対策 |
|---|---|---|
| 会計を手早く済ませやすい | 対応しない店舗や通信・端末障害もある | 少額の現金等、独立した予備手段を用意 |
| 支払履歴を確認できる | カード・アプリ間で合計が分散する | 週に一度、購入額を一つの一覧にまとめる |
| 現金の持ち歩きを減らせる | 紛失・フィッシング・アカウント被害は残る | 端末ロックと通知、公式窓口の確認 |
| 条件次第でポイント等が付く | 対象外や上限、費用、期限がある | 予算を先に決め、特典目的で買い足さない |
ポイントは補助的な利点です。利用率の高さやキャンペーンの最大還元率より、自分が利用履歴と支払予定を追えるかを先に考えます。特典を比べる計算はポイント還元の活用と買いすぎ対策へ分けて確認できます。
月3万円の予算なら、チャージではなく「購入額」を合計する
仮に今月の食費・日用品の予算が30,000円だとします。カードで12,000円、コード決済で8,000円、現金で3,000円買った場合、購入支出は23,000円、予算残りは7,000円です。カードの引落しが翌月でも、12,000円を今月の支出から外すわけではありません。
| 取引 | 動いた金額 | 今月の購入支出 | 別に確認すること |
|---|---|---|---|
| カードで食料購入 | 12,000円 | 12,000円 | 引落し用の12,000円を残す |
| 口座から残高へチャージ | 10,000円 | 0円(資金移動) | チャージ残高の増加を確認 |
| チャージ残高で日用品購入 | 8,000円 | 8,000円 | 例では残高2,000円 |
| 現金で食品購入 | 3,000円 | 3,000円 | レシート等を一覧に加える |
| 翌月のカード引落し | 12,000円 | 0円(計上済み分の精算) | 引落予定と口座残高を照合 |
この方法では購入時に支出を記録するため、チャージとカード引落しを同じ買い物の支出として重ねません。ただし、家計簿の支出合計と口座から出る現金の時期は別です。未払いのカード代12,000円は残しておく必要があり、予算残り7,000円を全て使ってよいかは、他の引落しも含めて確認します。
既存の家計簿アプリでは、自動連携したチャージや引落しが「振替」になっているかを見ます。本稿は購入日ベースの一例で、普段使う記録方式を無理に変える提案ではありません。記録と口座の対応に迷う場合は明細を整理する方法も参考になります。
途中の使いすぎ対策には、毎週決まった日に合計を確認する方法が使えます。例えば月30,000円を最初の3週間それぞれ7,000円、残り9,000円に分けるのは一つの仮定です。月は必ず4週間ではなく、まとめ買いの時期も違うため、一律の週予算を強制せず、残りの日数と予定で調整してください。
紛失・不正利用・障害は、まず支払いを止めて確認する
利用通知を有効にし、端末ロックや事業者が提供する認証設定を使います。SMSやメールのリンクを経由して認証コードを入力せず、確認が必要なら自分で公式アプリや公式サイトを開いてください。通知を受け取れない場合もあるため、明細そのものの確認は続けます。
| 状況 | 最初の行動 | 避けたい行動 |
|---|---|---|
| 身に覚えのない利用 | 日時・金額・履歴を保存し、発行会社や事業者へ連絡、停止等を相談 | 自動的に返金されると思い放置する |
| スマホ・カード紛失 | 別端末等から公式窓口で利用停止や端末保護の手順を確認 | 拾った人へ解除用の暗証番号を伝える |
| 決済が完了したか不明 | 店舗側の結果と自分の履歴を照合する | 確認せず何度も支払いを繰り返す |
| 充電切れ・通信障害 | 店舗に使える支払手段を確認し、現金等へ切り替える | 全サービスが必ずオフライン対応と思い込む |
補償条件はサービスごとに異なります。例えばPayPayの不正利用補償案内には、損害発生日から60日以内の申請、警察への届出、所定審査などの条件があります。自分で残高を送る取引は対象外とされており、全ての詐欺被害が補償されるわけではありません。この60日という条件を、他社のカードやアプリへ当てはめないでください。
通販の返金を受けるはずが、相手に送金してしまう被害もあります。国民生活センターの返金詐欺への注意喚起を参考に、「返金のため」と言われても、指示された数字を送金額として入力しないようにしましょう。被害が疑われる場合は事業者への連絡に加え、消費生活センター等へ相談します。
初めて使うなら、支払元・通知・確認日を設定する
- 一つ選ぶ:よく利用する店で使え、履歴を確認できる手段を主にする。
- 支払元を確認する:残高・預金・後払いのどれか、費用と支払日を把握する。
- 予算と通知を決める:家計の上限をメモし、利用通知や設定可能な限度額を使う。
- 少額で試す:店の支払結果、履歴、残高や請求予定を照合する。
- 予備手段を持つ:通信や充電を共有しない手段と公式窓口を用意する。
- 一か月後に見直す:手数料・使いすぎ・確認の負担を見て、追加するか判断する。
後払いを選ぶ場合は、一括・分割・リボで費用や支払総額が異なり、自動リボ等の設定も確認が必要です。現金より必ず安い、クレジットよりデビットなら必ず安全、といった決めつけではなく、仕組みと自分の管理方法を合わせて選びましょう。
キャッシュレス決済のよくある質問
Q. QR決済は前払いですか、後払いですか?
サービスと支払元によります。残高払い、口座からの支払い、クレジット等を区別し、アプリの現在の設定を確認します。
Q. 前払いなら使いすぎを必ず防げますか?
必ずではありません。オートチャージや追加チャージを繰り返せば支出は増えます。残高ではなく、月の購入額と家計予算を見比べます。
Q. チャージも家計簿の支出に入れますか?
購入時に支出を記録する方式なら、チャージは資金移動として分けます。購入分と両方を計上しないよう、自動連携の分類を確認してください。
Q. 不正利用は全額補償されますか?
一律ではありません。契約、被害の状況、申告期限、審査等によります。気づいた時点で公式窓口へ連絡し、記録を残します。
Q. 現金は持たなくても大丈夫ですか?
非対応店舗や障害に備え、生活圏で使える別の手段を用意する方が安心です。必要な現金額は、交通や日用品などの利用場面で考えます。
Q. 初心者は還元率で選ぶべきですか?
まず支払元と支払予定、購入合計を管理できるかを優先します。特典は、余計な支出や費用が増えない範囲で比較する補助条件です。
操作の簡単さより、支払予定を追える仕組みを作る
キャッシュレスの便利さは、支払時期と履歴を理解して使うことで活かせます。主な手段を絞り、購入額を一度だけ記録し、未払分の現金を確保する。この基本から始めると、現金中心の生活からも移行しやすくなります。
参考にした公式情報
- 日本クレジット協会:クレジットの契約関係・支払手段の比較(支払時期の基礎)
- PayPay:不正利用に伴う補償申請について(補償条件・対象外・初動)
- 国民生活センター:コード決済を使った返金詐欺への注意喚起(返金と送金の混同防止)
この記事を読む前に押さえたいこと
キャッシュレス決済のメリットと注意点で一番大切なポイントは?
かざす・コードを見せる操作ではなく、いつ・どこからお金が出るかを確認し、購入額の合計を予算内に収めることです。
この記事はどんな時に読むと役立ちますか?
現金中心から移行するとき、カードとアプリの支出が分散したとき、チャージ・購入・引落しを重ねて記録していないか確認するときに役立ちます。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- 日本クレジット協会:クレジットの契約関係・支払手段の比較 日本クレジット協会 / 2026-10-21 支払時期の基礎
- PayPay:不正利用に伴う補償申請について PayPay / 2026-10-21 補償条件・対象外・初動
- 国民生活センター:コード決済を使った返金詐欺への注意喚起 国民生活センター / 2026-10-21 返金と送金の混同防止