 Xでポスト
この記事の要点
- クレジットカードは後払い、デビットカードは即時払いが基本ですが、例外的な反映や返金条件は個別確認が必要です。
- 利用上限や口座残高は家計の予算とは別に扱い、自分の支出予定を先に決めます。
- 申込み、本人確認、審査・発行条件は商品や金融機関で違うため、一般化した宣伝を信じません。
- 明細、通知、返金、継続課金、利用できない取引の扱いをカード側とサービス側で照合します。
- 優劣ではなく、資金の動く時期と自分が続けられる確認方法を基準に選びます。
この記事の前提
この記事は2026年9月3日に確認した全国銀行協会と日本クレジット協会の公式案内を起点に、クレジットカードとデビットカードの一般的な違いを比較しています。発行条件、本人確認、審査、利用限度、保留・返金、継続課金、明細表示は発行会社・金融機関・サービスで異なるため、申込みや登録の前に自分の会員規約、口座条件、公式アプリ、サービスの利用条件を確認してください。
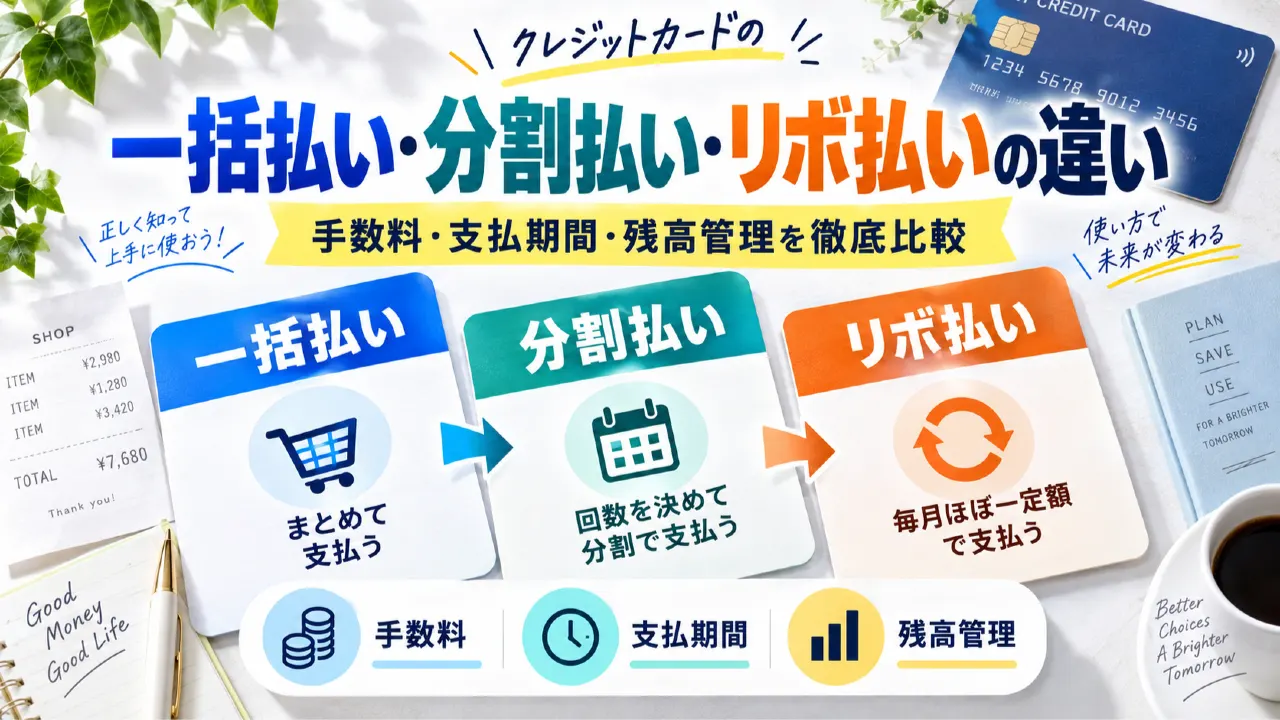
クレジットカードとデビットカードの大きな違いは、支払いの時期とお金の出所です。クレジットカードは利用後にカード会社から請求される後払いが基本で、デビットカードは決済時に登録した銀行口座から引き落とされる即時払いが基本です。ただし、利用できる店舗、継続課金、返金、海外利用、利用限度、発行手続きなどはカードや金融機関で異なります。支払いが早い方が常に便利、後払いが常に危険という単純な結論にはなりません。
デビットカードは口座残高を使う感覚を持ちやすく、クレジットカードは支払日までの資金予定を管理する必要があります。申込みや審査、明細の表示、利用停止、サービスの対応も同じではないため、カード名だけで決めず、使う場所と家計の確認方法を先に並べます。この記事は二つの決済手段を優劣でランキングするものではなく、自分の発行会社・金融機関の現行条件を照合する比較ガイドです。
クレジットカードとデビットカードの違いを支払時期から比べる
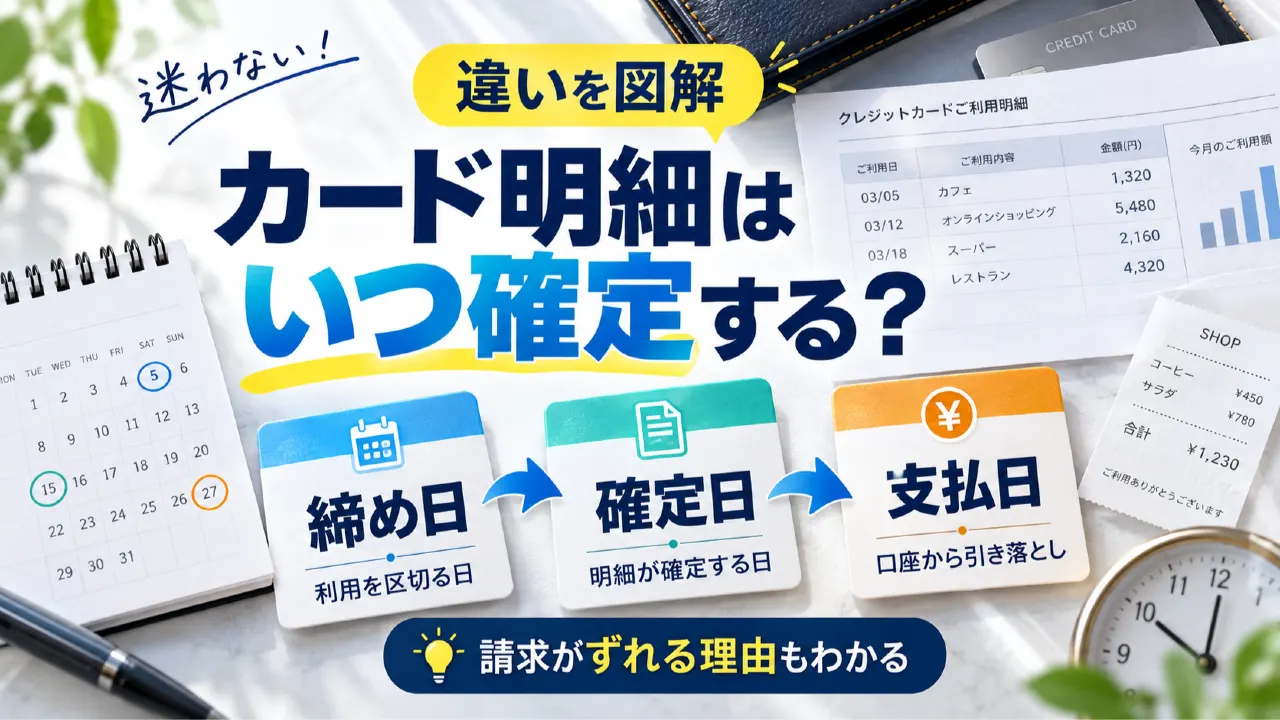
後払いのクレジットカードでは、利用時の承認、売上データ、締め日、請求確定、支払日を追い、口座に必要な金額を準備します。即時払いのデビットカードでは、決済時の口座残高や利用可能な条件、返金・取消の反映を確認します。どちらも明細確認は必要ですが、見るタイミングが違うため、まず資金が動く時点、口座残高との関係、利用できない場合の連絡先を比較してください。
後払いと即時払いをお金の移動順で図解する
二つのカードは店頭の操作が似ていても、決済後に確認する場所が異なります。一般的な流れを時間順に並べ、実際の発行会社や金融機関の表示を上書きしない形で比較します。
| 確認点 | クレジットカード | デビットカード | 家計での記録 |
|---|---|---|---|
| 利用時 | カード会社へ利用可否が照会され、後日の請求へ進む。 | 決済に合わせて口座残高から引落処理が進む。 | 利用日と資金が動く時点を別欄に記録する。 |
| 残高との関係 | 登録口座の残高は支払日までに準備する。 | 利用可能な口座残高や金融機関の条件を確認する。 | カード種類ごとに使える予算を分けておく。 |
| 明細の確認 | 速報、確定明細、請求額、支払結果を追う。 | 利用通知、口座明細、返金・取消の反映を追う。 | 表示日と実際の資金移動を照合する。 |
| 返品・返金 | 元の利用と取消・返金が別の処理になることがある。 | 口座への戻り方や反映時期を確認する必要がある。 | 受付記録と口座・カード明細の変化を保存する。 |
「即時払い」は口座からすぐに資金が動くことを指す一般的な理解であり、保留、取消、返金、利用できない取引の表示まで一律とは限りません。クレジットカードも、利用通知が届いた時点で請求が確定したとは限りません。比較では、決済した日、明細に出た日、資金が動いた日を自分の口座と公式アプリで照合します。
資金の時間差が家計へ与える影響を分けて考える
使いすぎの起こり方は、支払時期だけでなく、予算確認の仕組みや利用限度の表示にも左右されます。カード会社・金融機関の上限は家計の予算とは別に扱い、支出を先に記録する方法を比較します。
| 観点 | クレジットカード | デビットカード | 編集部の確認基準 |
|---|---|---|---|
| 口座の準備 | 支払日までに請求見込みと他の引落を準備する。 | 決済時点の口座残高や利用可能状態を見る。 | 未来の請求と今の残高を同じ予算表へ置かない。 |
| 使いすぎの形 | 利用日と請求日が離れ、合計額を忘れやすい。 | 残高が動くため気づきやすいが、少額利用の積み重ねは残る。 | カード別の利用通知と週次の合計を確認する。 |
| 利用限度 | カード会社が設定する利用可能枠を確認する。 | 金融機関やカードが定める利用条件・限度を確認する。 | 上限を「使ってよい金額」と解釈しない。 |
| 不足時の影響 | 支払日に口座不足が起きる可能性を事前に見る。 | 決済時に残高や条件不足で利用できない可能性を見る。 | 不足を別カードで埋めず、公式窓口へ相談する。 |
デビットカードは口座残高と結びつくため、後払いの請求を忘れるリスクを減らせる場面がありますが、利用通知や明細を見なくてよい意味ではありません。クレジットカードも、予算と利用額を先に記録すれば支払日までの時間差を管理できます。編集部の比較では、限度額の大きさではなく、本人が毎週確認できる仕組みを判断軸にします。
発行手続きと契約条件はカード名だけで決めない
クレジットカードとデビットカードでは、申込みに必要な口座、本人確認、審査や発行条件の扱いが異なる場合があります。個別制度を一般化せず、公式の申込み案内と利用条件で比較します。
| 項目 | クレジットカードで確認 | デビットカードで確認 | 保留のサイン |
|---|---|---|---|
| 発行主体 | カードを発行し請求を管理する会社を確認する。 | 銀行など口座を管理する金融機関とカードの関係を確認する。 | 問い合わせ先や契約相手が公式資料で分からない。 |
| 申込み・本人確認 | 申込条件、本人確認、審査結果の連絡方法を読む。 | 口座開設・保有条件、本人確認、発行条件を読む。 | 発行や利用開始を第三者が保証している。 |
| 審査の扱い | 信用情報を含む発行会社の審査・契約条件を確認する。 | 金融機関・商品ごとの発行条件と審査の説明を確認する。 | 「審査なし」など一般化した宣伝だけで決める。 |
| 利用開始 | 利用通知、支払日、限度、紛失連絡先を設定する。 | 口座残高、通知、返金、利用できない取引の窓口を設定する。 | 条件が会員規約や公式FAQで確認できない。 |
申込みや審査に関する扱いは、クレジットカード・デビットカードという名称だけで一律には説明できません。年齢、口座、本人確認、金融機関の条件、カード商品の規約を確認し、公式案内にない発行保証や審査結果の予測を信じないでください。申し込む前に、利用できない店舗や継続契約の扱いまで確認しておくと、発行後の行き違いを減らせます。
決済できるかだけでなく利用後のサービスを比べる
カード選びで見落とされやすいのが、明細、返金、継続課金、海外・ネット利用、紛失時の連絡です。対応可否は発行会社や加盟店で変わるため、比較表は確認すべき問いとして使います。
| サービス論点 | クレジットカードの問い | デビットカードの問い | 確認先 |
|---|---|---|---|
| 明細 | 速報・確定請求・支払結果をどこで見るか。 | 口座明細・利用通知・返金表示をどこで見るか。 | 公式アプリ、会員サイト、銀行の明細。 |
| 継続課金 | 登録カードとして利用できるか、更新時の請求時期はいつか。 | サービスがデビットを受け付けるか、残高不足時はどうなるか。 | サービス事業者とカードの公式FAQ。 |
| 返金・取消 | 店の取消とカード明細への反映時期はどうなるか。 | 口座への返金方法と反映時期はどうなるか。 | 加盟店の受付記録と発行会社・金融機関。 |
| 紛失・不明利用 | 利用停止、再発行、請求調査の連絡手順は何か。 | カード停止、口座保護、返金・調査の連絡手順は何か。 | カード裏面、公式アプリ、銀行の窓口。 |
サービス対応の比較は、「使える」「使えない」の二択で終わらせず、継続課金の登録、返金、仮押さえ、海外・オンライン利用、利用停止後の復旧まで確認します。とくに定期契約へ登録する場合は、カード側とサービス側の両方の公式案内を読み、口座残高や支払日を管理できるかを決めます。
自分に合うカードを比べる七つの確認手順
クレジットカードとデビットカードの比較は、先に結論を決めるより、使う場面・資金が動く時点・明細確認の方法を順番に置くと判断しやすくなります。
使う場面を一覧にする:日常の買い物、ネット通販、公共料金、サブスク、海外利用などを分け、どの支払いを想定しているかを書き出します。
資金が動く時点を比べる:後払いの請求日と即時払いの口座引落をカレンダーへ置き、家計の入金・固定費との重なりを確認します。
予算と限度を別に置く:カード会社・金融機関の利用上限を予算表へ転記せず、生活費と予定支出から自分の利用枠を決めます。
申込み条件を公式で読む:本人確認、口座、審査や発行条件、利用開始までの連絡方法を、第三者の説明ではなく公式資料で確認します。
明細と通知を試しに確認する:公式アプリや口座明細で、利用後に何がどの名称で表示され、いつ確定・反映するかを理解します。
継続課金と返金を照合する:登録予定のサービスがカードを受け付けるか、取消や返金の経路がどこかをカード側とサービス側へ確認します。
連絡窓口と見直し日を決める:紛失・不明利用・残高不足時の公式窓口を保存し、利用後に家計とサービス条件を見直す日を決めます。
公式情報を確認する場所
全国銀行協会のデビットカード解説は、口座残高と結びつくデビットの特徴を確認する公式資料です。即時払いの一般的な比較軸を作るために参照します。 公式案内を確認する
日本クレジット協会のクレジット契約関係の説明は、クレジット取引の当事者と契約を確認する公式案内です。カードの発行主体とブランドを分けて見る根拠にしています。 公式案内を確認する
日本クレジット協会のキャッシュレス決済の選び方は、決済手段ごとの特徴を比較する公式案内です。優劣を断定せず、使う場面から選ぶ流れに参照します。 公式案内を確認する
日本クレジット協会のクレジット利用案内は、後払いの利用と支払いを確認する公式資料です。利用通知・明細・支払日の違いを整理するために使います。 公式案内を確認する
日本クレジット協会のクレジットのはじめ方は、申込みや利用開始前の確認へ戻る公式案内です。本人確認や契約資料を個別に読む前提を置きます。 公式案内を確認する
日本クレジット協会のクレジット基礎知識は、クレジットの特徴と契約関係を確認する公式資料です。デビットとの違いを支払時期と契約で切り分ける際に参照します。 公式案内を確認する
二つのカードを比べるときの六つの注意
クレジットカードは後払い、デビットカードは即時払いが基本ですが、保留・取消・返金・利用できない取引の扱いは発行会社や金融機関で異なります。
利用上限や口座残高は、家計で使ってよい金額を保証しません。生活費、他の引落、未確定の利用を含めて自分の予算を決めます。
申込み、本人確認、審査や発行条件は商品・金融機関ごとに確認します。「審査なし」「誰でも使える」などの一般化を根拠にしません。
継続課金、公共料金、海外利用、ネット通販は、カード側とサービス側の両方が受け付けるかを現在の公式案内で確認します。
返金や不明利用は、カード・口座の明細と事業者の受付記録を保存し、処理時期や補償を自分で保証されたと考えません。
この記事はクレジットカードとデビットカードの優劣を決めるものではありません。自分の契約、会員規約、口座条件、公式サポートを確認してください。
よくある質問
Q. デビットカードは使った瞬間に必ず口座から引き落とされますか?
A. 即時払いが基本ですが、保留、取消、返金、利用できない取引などの表示や反映は金融機関・カードで異なる場合があります。口座明細と公式案内を確認してください。
Q. クレジットカードは使いすぎやすく、デビットカードなら安全ですか?
A. 支払時期の違いで気づきやすさは変わりますが、デビットでも少額利用の積み重ねや口座残高の管理は必要です。どちらも利用通知と明細を確認します。
Q. デビットカードなら審査なしで必ず作れますか?
A. 発行条件や本人確認、口座の扱いは金融機関・商品で異なります。審査や発行を一般化せず、申込み先の公式案内と規約を確認してください。
Q. サブスクの支払いにはどちらを登録すべきですか?
A. サービスが受け付けるカードの種類、更新時の残高、返金・解約時の反映、明細の確認方法を、サービス側とカード側の公式案内で照合して決めます。
Q. クレジットカードとデビットカードの明細は同じですか?
A. 同じとは限りません。クレジットは速報・確定請求・支払結果、デビットは利用通知・口座明細・返金表示など、発行会社や金融機関の画面で確認します。
Q. どちらを選べば家計が必ず改善しますか?
A. 必ず改善する方法はありません。使う場面、資金が動く時期、明細確認の習慣、継続契約の条件を比べ、自分が継続管理できる方を公式条件とともに判断してください。
二つのカードは優劣でなく資金の動く時点と管理方法で比べる
クレジットカードとデビットカードの違いは、後払いか即時払いかだけでなく、口座残高、利用限度、申込みと発行条件、明細、返金、継続課金、紛失時の窓口まで含めて確認すると見えやすくなります。どちらが普遍的に優れているとは決めつけず、使う場面と自分の家計で確認できる仕組みを基準にしてください。最後は発行会社・金融機関の会員規約、口座条件、公式アプリ、サービス側の案内で現在の条件を照合します。旅行や高額な予約など、口座の残高が先に動くと困る場面は、返金や保留の処理まで確認してから支払手段を決めます。反対に後払いの請求を忘れやすい場合は、通知と予算表の運用を試し、どちらを選んでも支出を記録できるかを先に確かめます。使う場面を月ごとに振り返り、利用できなかった取引、返金に時間がかかった取引、明細を確認しづらかった取引を記録すると、カード名ではなく運用上の相性を見直せます。編集部の比較メモでは、後払い・即時払いのラベルより、支払日や口座残高を家計表へ正しく反映できたかを重視します。家族と共有する場合は、利用通知の宛先、明細の見方、紛失時の連絡順も決めておきます。支払手段の候補を決めた後は、実際の利用通知と明細を一度確認し、返金・取消・利用できない取引の表示を記録します。口座残高や請求を管理できるかは家庭の入金日や固定費でも変わるため、カードを選び直す場合も公式条件を比較し、過去の印象だけで判断しないでください。
この記事を読む前に押さえたいこと
クレジットカードとデビットカードの違い|後払い・即時払い・使いすぎリスクを比較で一番大切なポイントは?
比較で最も重要なのは後払いと即時払いの名称ではなく、いつ資金が動き、どの明細を見れば支出を説明できるかを自分の生活で決めることです。
この記事はどんな時に読むと役立ちますか?
初めてカードを選ぶとき、口座残高を使う決済へ切り替えるとき、サブスクや公共料金を登録するとき、家族と支払手段を相談するときに役立ちます。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- 使い過ぎがないから安心「デビットカード」 一般社団法人全国銀行協会 / 2026-09-03 デビットカードの口座残高と即時払いの特徴を確認する公式資料。
- クレジットの契約関係 一般社団法人日本クレジット協会 / 2026-09-03 クレジット取引の当事者と契約関係を確認する公式案内。
- 見つけよう!あなたに合うキャッシュレス決済 一般社団法人日本クレジット協会 / 2026-09-03 決済手段を生活場面から比較する公式案内。
- クレジットの利用 一般社団法人日本クレジット協会 / 2026-09-03 クレジットの利用と支払いを確認する公式資料。
- クレジットのはじめ方 一般社団法人日本クレジット協会 / 2026-09-03 利用開始前の申込み・管理を確認する公式案内。
- クレジットの基礎知識 一般社団法人日本クレジット協会 / 2026-09-03 クレジットの特徴を確認する公式の基礎資料。