 Xでポスト
この記事の要点
- 生活の変化と保障の変化を照合
- 公的保障・収入・貯蓄を重複なく確認
- 契約の成立と開始条件を確かめて変更
この記事の前提
保障額の数値は架空で、公的給付の受給や保険加入を保証しません。給付要件や契約条件は公的機関・保険会社で個別確認します。
保険の見直しは、保険料を下げるだけの作業ではありません。以前は必要だった死亡保障が変わることも、働き方が変わって収入停止への備えが必要になることもあります。現在の家計で困る場面を先に書くと、残す保障と見直す保障を考えやすくなります。
保険は、家族・仕事・住居・貯蓄等が変わったときに見直します。必要な支出から、見込める収入や公的保障、利用可能な資産を整理して不足を見積もり、現契約と照合してから変更を検討します。
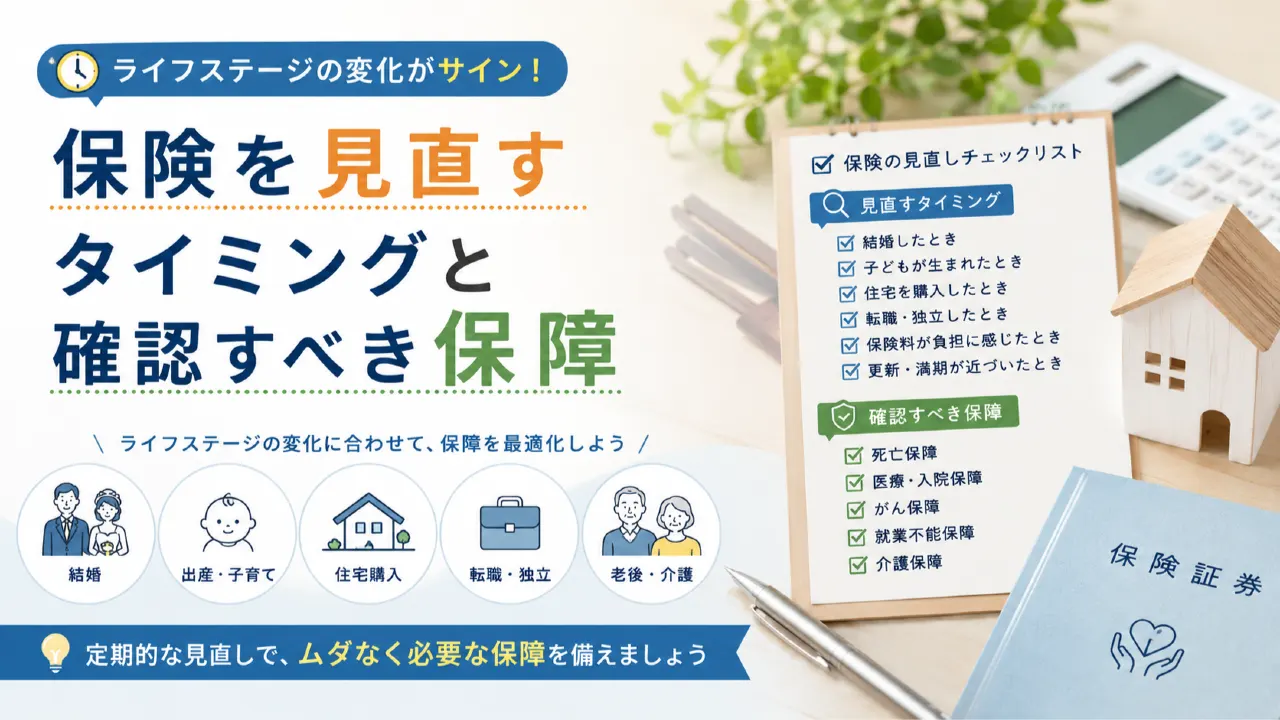
年齢だけでなく、家計の変化をきっかけにする
| 変化 | 確認する保障・資金 | 思い込みを避けたい点 |
|---|---|---|
| 家族構成や扶養の変化 | 生活費・教育費・死亡保障 | 家族がいれば同額が必要とは限らない |
| 独立・転職・休職 | 収入停止と公的保障 | 以前と同じ制度とは限らない |
| 住宅購入・借入れ | 返済と団体信用生命保険等 | 全債務が必ず消えると判断しない |
| 貯蓄や支出の変化 | 自分で払える範囲 | 使途の決まった貯蓄を二重計上しない |
| 更新や保障期間の満了 | 更新後の保険料・終了時期 | 自動更新なら条件不変と思わない |
年に一度契約一覧を見ることも、変化を見つける助けになります。まず保障内容、期間、保険料、受取人、給付の条件を書き出し、商品名だけで判断しないようにしてください。
公的保障・勤務先の制度・貯蓄・保険を分ける
| 備え | 確かめること | 扱い方 |
|---|---|---|
| 公的保障 | 加入区分・要件・見込額・支給時期 | 条件未確認の額を確実な収入にしない |
| 勤務先の制度 | 休職時の給与等・対象期間 | 退職や転職後の扱いも確認 |
| 貯蓄 | 用途と利用できる額 | 教育費や緊急用との重複を除く |
| 民間保険 | 対象事由・免責・期間・給付条件 | 保険金額だけで判断しない |
医療費の支出と、働けず減る収入は別の不足です。死亡保障、医療保障、就業不能等を一つの必要額にまとめず、何に備える契約かを区別します。公的制度の対象や支給条件は、自分の加入先と家族の状況で確認してください。
死亡保障の不足額を架空の家計で計算する
生命保険文化センターの必要保障額の説明は、将来の支出と収入を整理する確認先になります。ここではその考え方を用い、独自の架空額で計算します。既に支出へ組み込んだ項目や、別の目的に使う資産を重複させないことが重要です。
| 項目 | 金額 | 前提 |
|---|---|---|
| 将来の必要支出 | 2,400万円 | 生活費等を同じ期間で集計 |
| 見込む収入等 | 1,500万円 | 受給要件等を確認済みという仮定 |
| 利用できる資産 | 300万円 | 他の用途や上記収入と重複なし |
| 不足 | 600万円 | 2,400−1,500−300 |
この600万円が誰にでも必要な死亡保険金ではありません。期間、家族の収入、住宅関連の支払い、使える資産、物価の仮定を変えれば結果も変わります。不足がゼロでも他のリスクがなくなるわけではなく、負の値になれば保険で利益をつくる目標にはしません。
乗換えは、旧契約を止める前に条件を確認する
新契約に加入できるか、いつから何が保障されるかは申込みだけでは確定しません。告知、審査、責任開始、保障しない条件、待機期間等を利用先へ確認します。既往症や年齢等で条件が変わることもあるため、「新しく入れば同じ保障」と決め付けないでください。
旧契約には、解約すると戻せない条件や解約返戻金、特約の終了等がある場合があります。月額差だけでなく、保障内容と変更後に残る負担を比較します。不明点を説明してもらい、比較した記録を保存してください。
見直し面談の前に準備する5項目
- 契約一覧と現在の保障期間・保険料。
- 家族と仕事、住居、借入れの状況。
- 事由別に困る支出と収入減。
- 確認できた公的保障・勤務先制度・資産。
- 新旧契約の条件差と変更の時期。
緊急時に使えるお金は生活防衛資金、老後の生活費不足は老後資金はいくら必要かを自分の家計で考えるへ分けて整理できます。家計全体の固定費を比較する場合は固定費を下げるための見直し順と実践ポイントも使い、保険だけで全ての資金課題を解決する計画にしないようにしましょう。
よくある質問
Q. 保険は何歳で見直すべきですか?
年齢だけでなく、扶養、仕事、住居、貯蓄、更新等の変化をきっかけにします。契約一覧は定期的に確認します。
Q. 保険料が高ければすぐ解約しますか?
必要保障と新旧の契約条件を先に確認します。先に解約すると元の条件へ戻れない場合があります。
Q. 貯蓄があれば保険はいりませんか?
支出の大きさと用途、使える資産で判断します。別の目的の貯蓄を全て保障の代わりに数えないでください。
Q. 公的保障は全員同じですか?
加入区分や要件、家族等によって異なります。自分の受給条件と見込額を確認します。
Q. 新しい保険は申込み直後から使えますか?
申込みだけで保障開始や給付が確定するとは限りません。契約成立、責任開始、免責等を利用先で確認します。
出典・確認先
この記事を読む前に押さえたいこと
保険を見直すタイミングと確認すべき保障で一番大切なポイントは?
保険料の安さより、何が起きると誰にいくら不足するかを先に確認します。新しい保障の条件が決まる前に旧契約を解約しないようにします。
この記事はどんな時に読むと役立ちますか?
保険料を下げたい、家族や仕事が変わった、昔の契約の内容が分からないとき。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- 生命保険文化センター:万一の際に必要な保障額の算出方法と具体例 生命保険文化センター / 2026-10-21 本文中の該当説明の確認先。計算例は架空の仮定です。