資産形成
30代の資産形成で教育費と住宅費をどう両立するか
30代の教育費・住宅費・資産形成を、必要時期と不足額から同じ月次予算へ整理。架空の月7万円配分と収入減の例で、近い支出を投資利益頼みにしない準備方法を解説します。

Topic
30代の教育費・住宅費・資産形成を、必要時期と不足額から同じ月次予算へ整理。架空の月7万円配分と収入減の例で、近い支出を投資利益頼みにしない準備方法を解説します。
教育費は子の年齢だけでなく「最初の支払期限」から逆算します。入学前の納付金、入学後の生活費、支援の振込時期を別に置き、手元に必要な現金の不足を確認するのが第一歩です。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式情報の確認先も掲載しています。
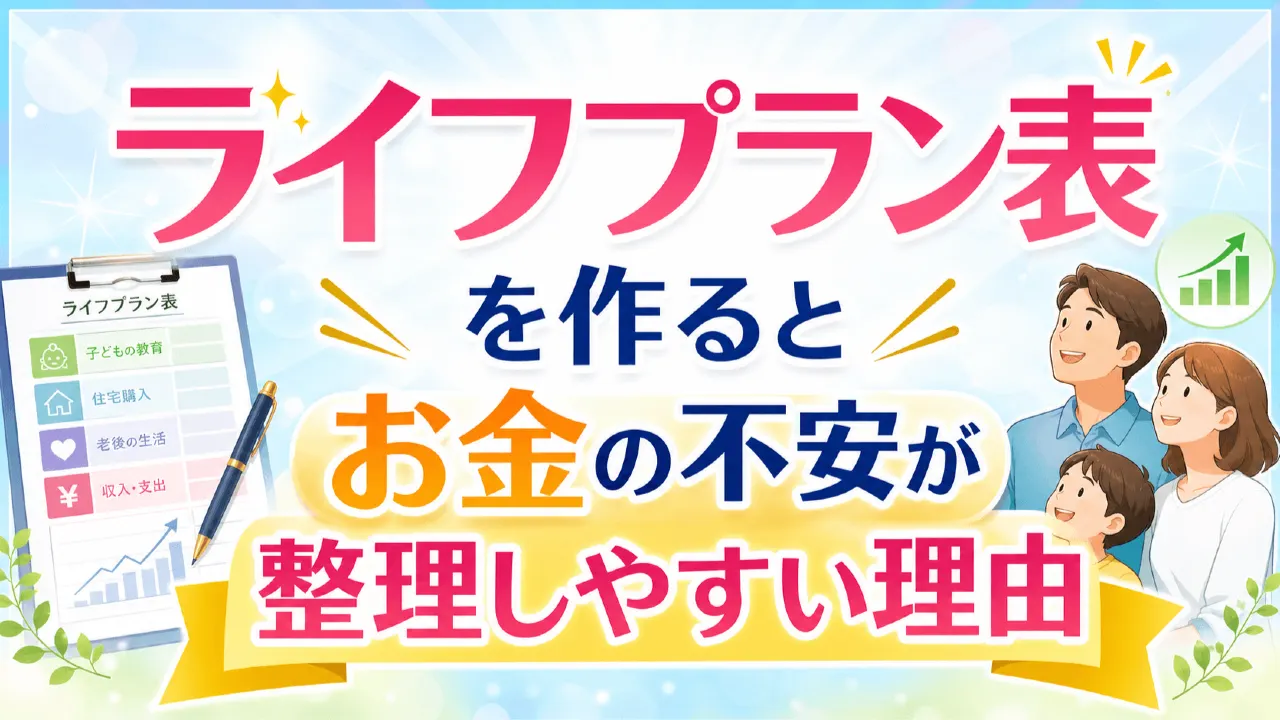
ライフプラン表は将来のお金の不安を、年齢、イベント、支出、貯金残高に分けて見える化する道具です。教育費や住宅費、老後資金を一枚で整理する考え方を解説します。
40代は教育費、住宅費、老後資金、親の介護など支出が重なりやすい時期です。将来のお金の不安は、必要額をざっくり見える化し、優先順位を決めることで整理しやすくなります。家計の見直し手順を具体例つきで解説します。
ライフプラン表は、教育費、住宅費、老後資金など将来の大きな支出を見える化する道具です。家計に合わせた作り方と見直し方を解説します。
40代の生活防衛費は、教育費、住宅ローン、親の支援、自分の健康リスクを含めて考える必要があります。優先順位と準備手順を解説します。
子育て世帯の保険選びは、保険料の安さだけで決めにくいものです。病気や死亡、就業不能、教育費への影響など、家計に起きるリスクを整理し、必要な保障を見極める考え方をわかりやすくまとめます。
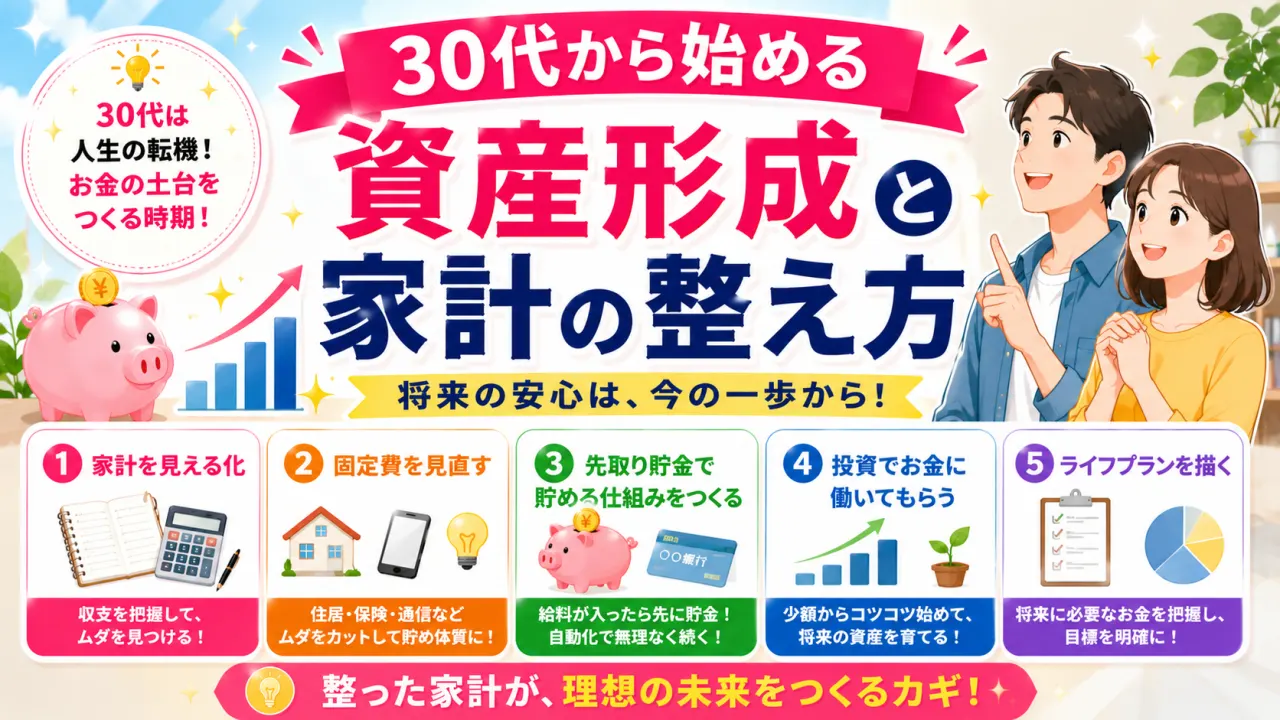
30代の資産形成を、生活イベントの時期と資金配分から整理。教育・住居・働き方等の予定表と月5万円の余裕を分ける架空例で、目標が重なる家計の優先順位と見直し方を解説します。
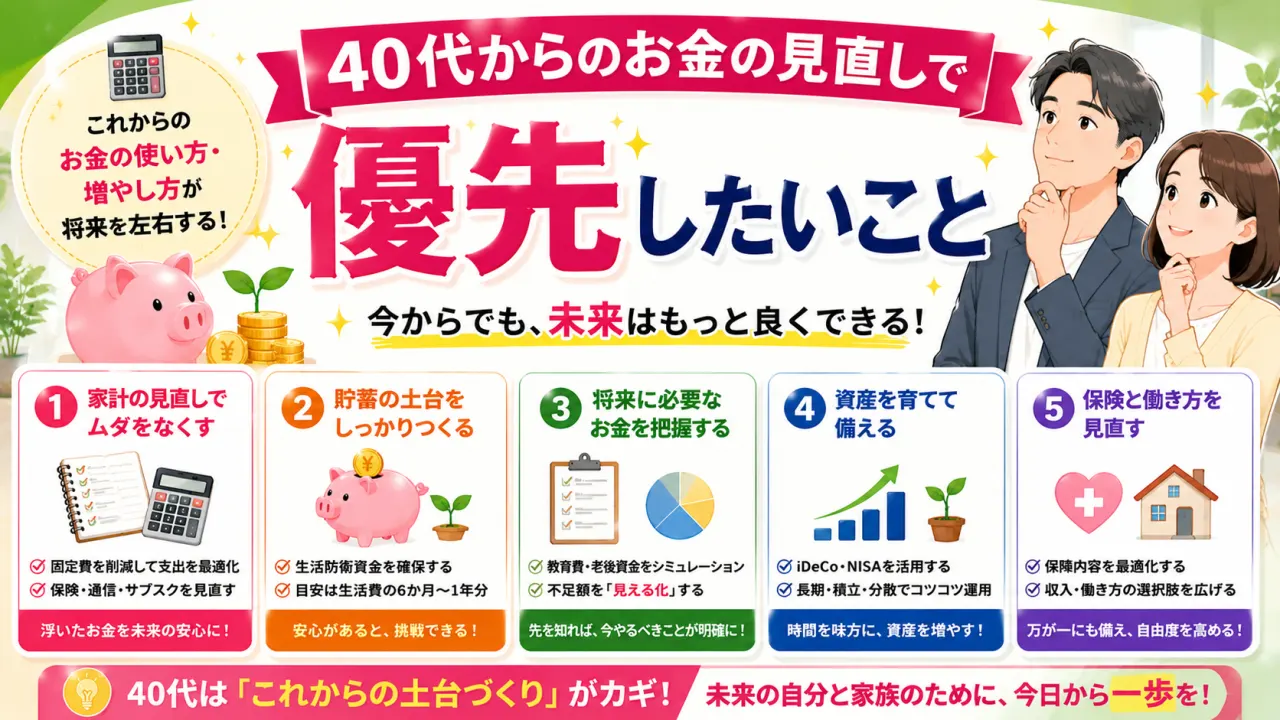
40代のお金の見直しを、近い支払い、収入停止への備え、老後の不足、保険の順で整理。45歳からの期間別積立の架空計算と、教育・住居・介護等が重なる場合の確認項目を解説します。
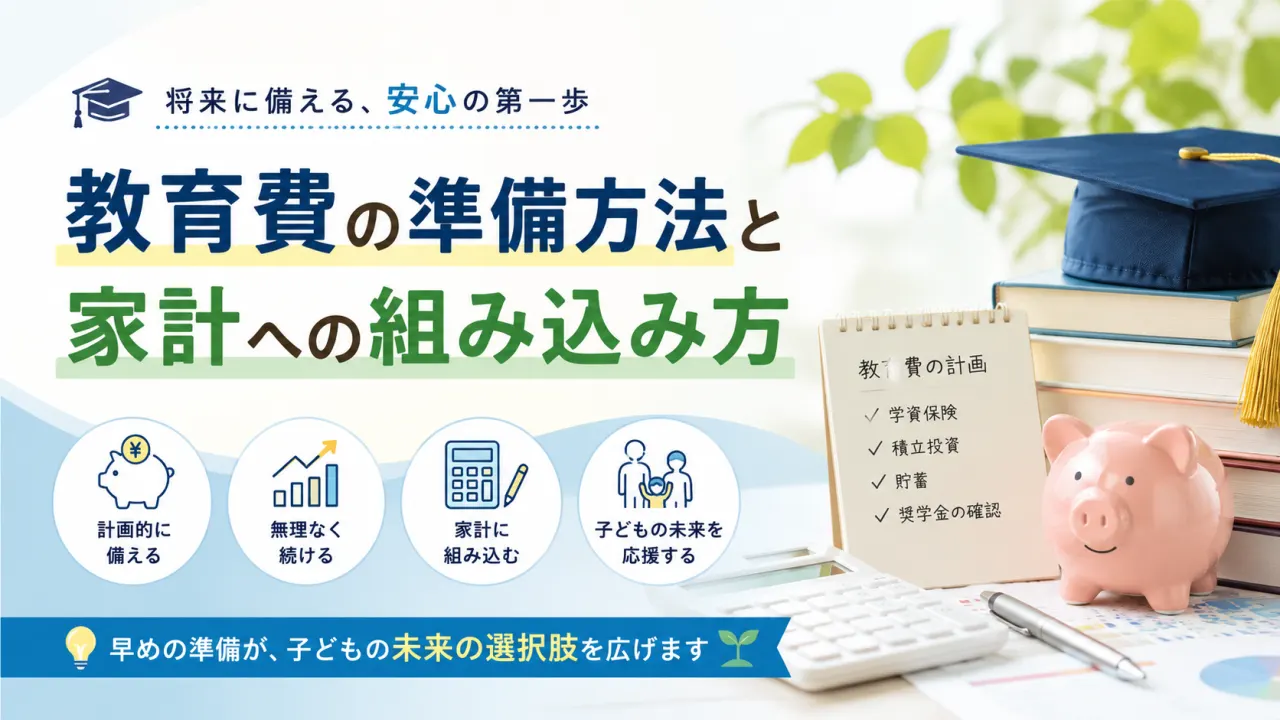
教育費の準備を、入学前の支払い、毎年の学費、生活費に分けて計画。公的調査の費用範囲を確認する方法と、10年で300万円を目指す架空の積立計算、奨学金等の確認点を解説します。