 Xでポスト
この記事の要点
- 緊急度と期限で資金を並べる
- 年金見込と必要額を先に確認
- 高い利回りで不足を埋めたことにしない
この記事の前提
年齢・退職時期・必要額は架空です。45歳や65歳が全員の標準ではなく、税・物価・利息・運用損益は計算に含めません。
40代だから投資を急いで増やすべき、とは言えません。老後のほかにも近い支払いがあり、仕事や家族の条件もそれぞれ違います。「今までの遅れを取り戻す」という発想より、現在の残高と使う期限から優先順位を整理しましょう。
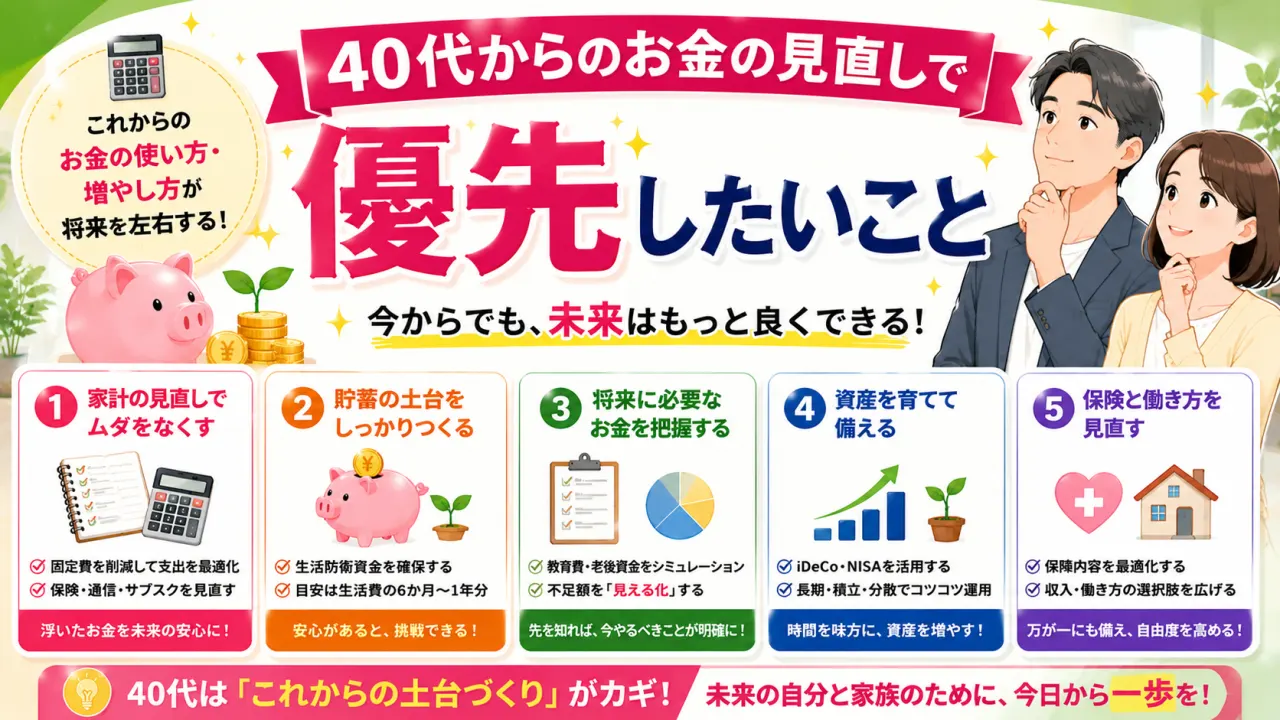
40代では、支払期限が近い必要資金と収入停止への備えを確認し、年金見込と老後の不足を計算してから配分を考えます。教育・住居・介護等の予定は別枠にし、期間が短い不足を高リスクな投資だけで埋めないことが重要です。
年齢より、期限と影響の大きさで順番を決める
| 確認するもの | 見る数字 | 次の判断 |
|---|---|---|
| 直近の請求と必要支出 | 期限・不足額・入金予定 | 支払用の現金を確保 |
| 収入停止への備え | 必要生活費と使える資金 | 不足分の準備方法を検討 |
| 近い目標 | 必要額・準備済み額・月数 | 月の準備へ組み込む |
| 老後 | 年金見込・生活費・期間 | 追加準備と生活計画を検討 |
| 保障と契約 | 必要保障・条件・費用 | 過不足と変更の不利益を比較 |
大きな老後目標を置く前に、今の生活を守る支払いを確認します。支払遅れがあるのに投資額だけ増やすと、短期間で換金が必要になりかねません。緊急用の見積もりは生活防衛資金はいくら必要?一人暮らし・家族・フリーランス別の計算と貯め方で用途を分けて整理できます。
必要額を準備期間で割って、現実の負担を見る
仮に45歳から65歳まで20年あり、別途見積もった老後の追加準備額が600万円だとします。利息等をゼロとして、240か月で割ると月2万5,000円です。同じ600万円でも10年なら月5万円になります。
| 期間の仮定 | 月数 | 必要な月額 |
|---|---|---|
| 20年 | 240か月 | 2万5,000円 |
| 15年 | 180か月 | 約3万3,333円(端数あり) |
| 10年 | 120か月 | 5万円 |
15年の月額は割り切れないため、実際には端数を調整します。600万円が必要かどうかは先に自分の家計で計算する必要があり、全員共通の目標ではありません。この表は投資による達成率や、物価上昇後の購買力を保証するものでもありません。
年金見込を確認してから、不足額の前提を更新する
日本年金機構のねんきんネット試算で、加入状況や将来条件による年金見込を確認する方法を調べられます。年額・月額、額面・手取りを区別し、働く期間や受給条件を変える場合も、どの条件で計算したかを残します。
老後資金の計算記事で、生活費との差と一時支出を整理できます。退職金等も確定額とは限らず、見込情報の時点と条件を確認してください。既に教育費や住宅費へ使う資産を、老後の準備済み額へ重複して数えないことが重要です。
重なる支出は、総額と支払年の両方で確認する
| 項目の例 | 確認する内容 | 見落としやすい点 |
|---|---|---|
| 教育 | 納付時期・進路・使える資金 | 支援の支給前に支払いがある |
| 住居 | 返済・更新・修繕等 | 月の返済だけで総負担を判断 |
| 介護等 | 利用可能な制度と家族の役割 | 費用も就労への影響も未確定 |
| 仕事 | 収入が変わる時期と条件 | 現状の手取りがずっと続く前提 |
| 保険 | 保障期間・必要保障・更新条件 | 安さだけで保障を失う |
全ての項目がある家庭を前提にはしません。自分に関係する予定だけ記入し、不明なものは仮定として区別します。保険の必要額と変更条件は保険を見直すタイミングと確認すべき保障、教育費の支払時期は教育費の準備方法と家計への組み込み方へ分けて確認します。
不足が大きいときは、四つの調整を比較する
月の必要額が家計の余裕を超えるなら、目標額、準備期間、支出、収入の条件を見直します。働く期間を延ばす案も健康や雇用次第なので確定収入扱いにせず、複数のシナリオで考えます。高い運用益を仮定して無理を隠さないようにしてください。
家計の整理はJ-FLECの教材も参考になります。今月は資金一覧、次は年金見込、その後に目標別の月額という順で記録し、相場を見て焦って額を変える前に、計画のどの条件が変わったかを確認しましょう。
よくある質問
Q. 40代からでは遅いですか?
一律に遅いとは言えません。残高、収支、必要額、使う時期を具体化し、実行可能な計画へ分けます。
Q. 不足を取り返すため投資額を増やしますか?
先に支払資金と備えを確認します。高いリスクで不足を取り戻せる保証はなく、損失が増える可能性もあります。
Q. 600万円が老後目標ですか?
本記事の計算用の仮定です。自分の年金、支出、期間、一時支出、使える資産から必要額を見積もってください。
Q. 教育費を優先すれば老後は後回しですか?
一律の順ではなく支払期限と不足を比べます。使える資金を二重に数えず、両方の月額負担を確認します。
Q. 保険を削れば準備できますか?
保障が必要な状況と契約条件を先に確認します。必要な保障を失わず、過不足と費用を比較してください。
出典・確認先
この記事を読む前に押さえたいこと
40代からのお金の見直しで優先したいことで一番大切なポイントは?
取り戻そうとリスクを増やす前に、使う期限と不足額を確かめます。近い支出を守り、長期目標は現実的な期間で逆算します。
この記事はどんな時に読むと役立ちますか?
老後準備を急ぎたいが、教育費や住居費等もあり優先順位が決まらないとき。
参考情報・出典
記事作成時に確認した情報、または確認先として参照しやすい公式情報をまとめています。制度や条件は変更される場合があるため、最新情報はリンク先でも確認してください。
- J-FLEC:シリーズ教材 お金のキホン J-FLEC / 2026-10-21 本文中の該当説明の確認先。計算例は架空の仮定です。
- 日本年金機構:ねんきんネットによる年金見込額試算 日本年金機構 / 2026-10-21 本文中の該当説明の確認先。計算例は架空の仮定です。