老後資金
老後資金と生活防衛資金を分けて考える理由
老後資金と生活防衛資金の違いを、使う理由・時期・取り崩し方で解説。預金300万円の架空の配分例から、予定支出と緊急用資金を重ねて数えない管理方法を紹介します。

Topic
老後資金と生活防衛資金の違いを、使う理由・時期・取り崩し方で解説。預金300万円の架空の配分例から、予定支出と緊急用資金を重ねて数えない管理方法を紹介します。
新型NISAとiDeCoはどちらも資産形成に役立つ制度ですが、使い方や向いている人は同じではありません。非課税の仕組み、引き出しやすさ、節税効果、選び方の順番まで、初心者向けに比較表つきでわかりやすく整理します。
退職金は支給見込の額面ではなく、税等を確認した手取りから配分します。生活費の不足、予定支出、緊急資金を切り分けた後に、残額と使う時期を基準に運用を検討します。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。公式情報の確認先も掲載しています。
定年後の仕事は、年金等で不足する生活費を把握し、仕事に伴う支出と拘束時間まで引いて比較します。額面が高い仕事が、最も家計に残るとは限りません。具体的な確認資料と計算例、実行前のチェックリスト、よくある疑問を整理し、自分の条件で判断する手順を解説します。制度・契約の注意点も確認できます。公式の確認先も掲載。
年金だけで暮らせるか不安なときは、平均額ではなく自分の支出項目を確認することが大切です。住居費、医療費、税金、食費など老後の家計で見落としやすい項目を整理します。
ライフプラン表は将来のお金の不安を、年齢、イベント、支出、貯金残高に分けて見える化する道具です。教育費や住宅費、老後資金を一枚で整理する考え方を解説します。
資産形成の目標金額は、大きな数字を先に決めるより、使う時期・目的・毎月の家計から逆算するほうが続けやすくなります。焦って無理な運用や積立額を選ばないための考え方と手順を、具体例つきで整理します。
老後の医療費や介護費は、金額を正確に当てるより、家計に受け止める余白を作ることが大切です。必要な備えの考え方、貯め方、保険や公的制度の確認ポイント、実践手順を家計目線で整理します。
老後資金は一律の金額ではなく、退職後の生活費と年金などの収入差から考えるのが基本です。住まい、働き方、医療費も踏まえ、自分の家計で必要額を試算する手順を具体例つきで整理します。
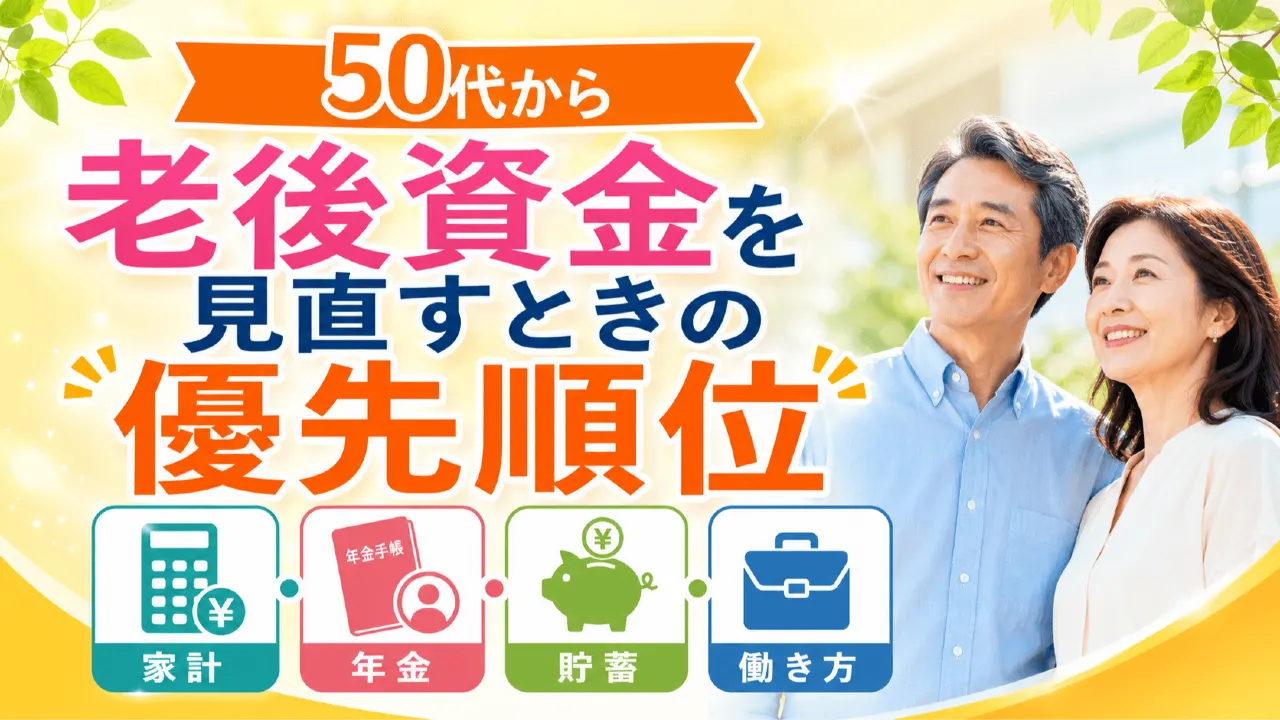
50代から老後資金を見直すなら、いきなり投資額を増やす前に、生活費・年金見込み・退職時期・貯蓄の使い道を整理することが大切です。優先順位の付け方と具体的な確認手順を、家計目線でわかりやすく解説します。
40代は教育費、住宅費、老後資金、親の介護など支出が重なりやすい時期です。将来のお金の不安は、必要額をざっくり見える化し、優先順位を決めることで整理しやすくなります。家計の見直し手順を具体例つきで解説します。
ライフプラン表は、教育費、住宅費、老後資金など将来の大きな支出を見える化する道具です。家計に合わせた作り方と見直し方を解説します。
老後資金は平均額だけで判断せず、自分の生活費、年金見込み、住まい、医療や介護の備えから考えることが重要です。家計から見直す手順を解説します。
50代の生活防衛費は、老後資金、住宅ローン、医療費、親の介護とあわせて現金の持ち方を見直す時期です。準備額と管理方法を解説します。
iDeCoは老後資金づくりに役立つ制度ですが、節税だけで決めると後悔することもあります。60歳まで引き出せない点や手数料、受取時の税金、向いている人・向いていない人を整理し、始める前の確認ポイントをわかりやすく解説します。
親の介護は、いざ始まってから慌てると家計も手続きも負担が大きくなりがちです。介護費用の目安、確認すべき口座や保険、家族での役割分担、制度の使い方まで、事前に話し合いたいお金のポイントを整理します。
NISAとiDeCoはどっちを先に始める?引き出し、税制、費用、使う目的の違いを比較。教育費・老後資金・収入が不安定な家計の判断例と、月3万円の仮定配分、併用時の確認点を初心者向けに解説します。
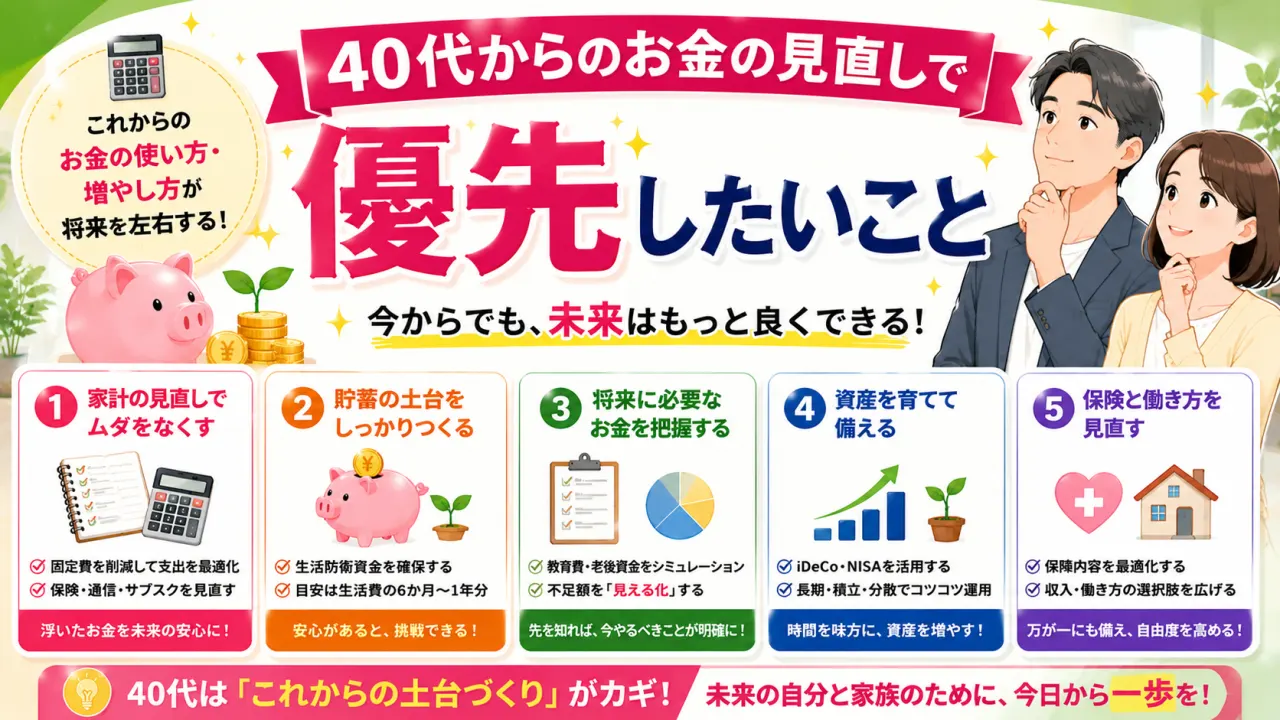
40代のお金の見直しを、近い支払い、収入停止への備え、老後の不足、保険の順で整理。45歳からの期間別積立の架空計算と、教育・住居・介護等が重なる場合の確認項目を解説します。
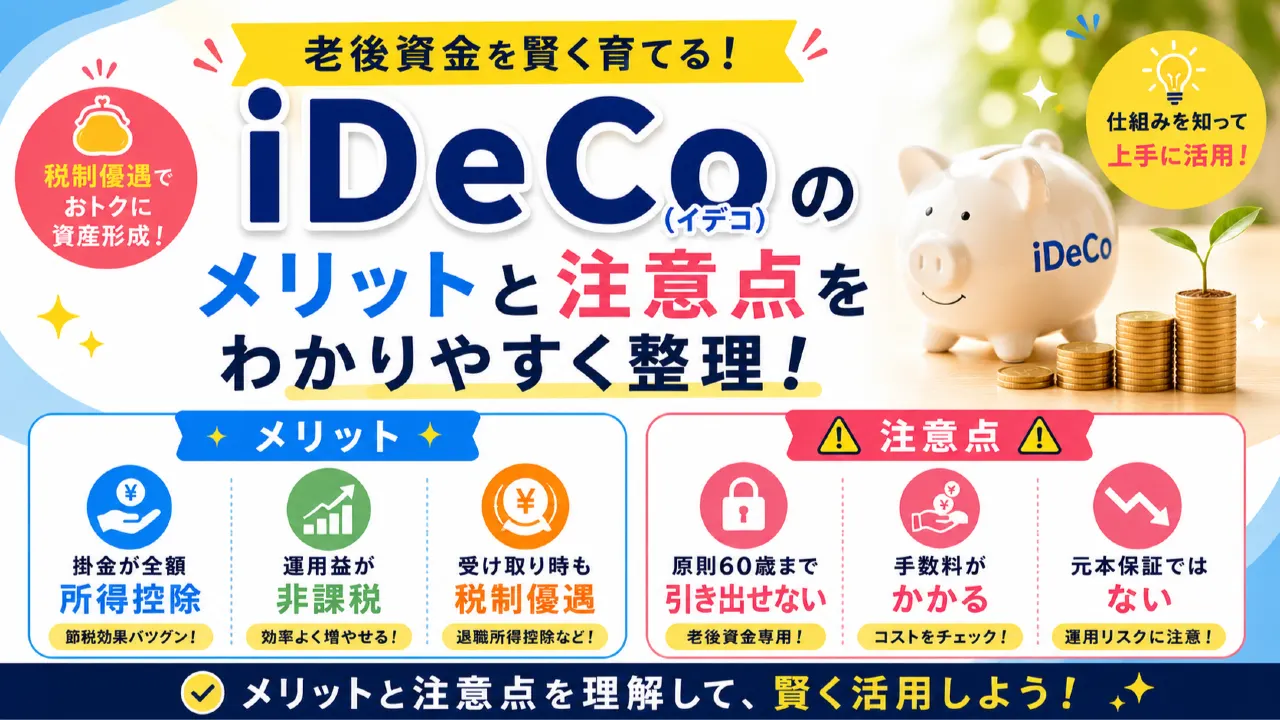
iDeCoは本当にお得?掛金控除と受取時の税扱い、加入区分ごとの上限、引き出し制限、手数料を初心者向けに整理。家計と勤務先で確認する項目、申込手順、2026年12月・2027年の変更を分けて解説します。
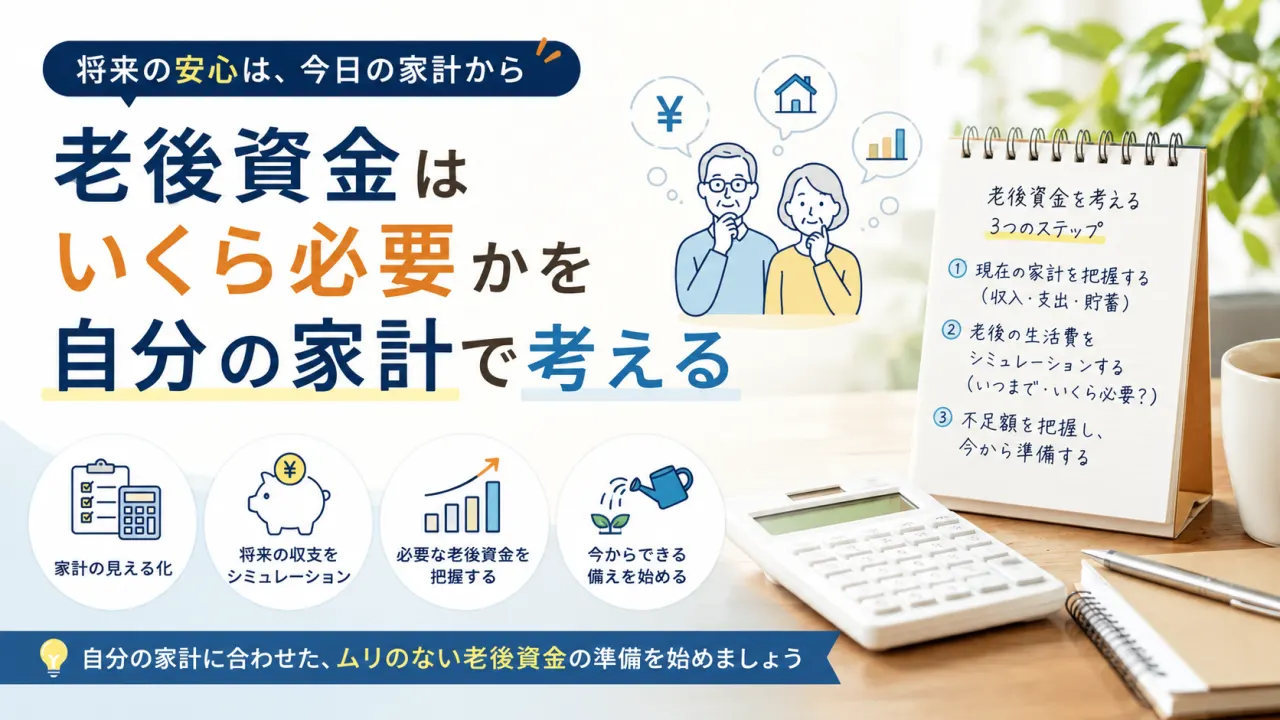
老後資金はいくら必要かを、年金の手取り見込、生活費、期間、まとまった支出、準備済み資産から計算。月4万円不足する架空家計と20・25・30年の比較で、自分の不足額を見積もります。